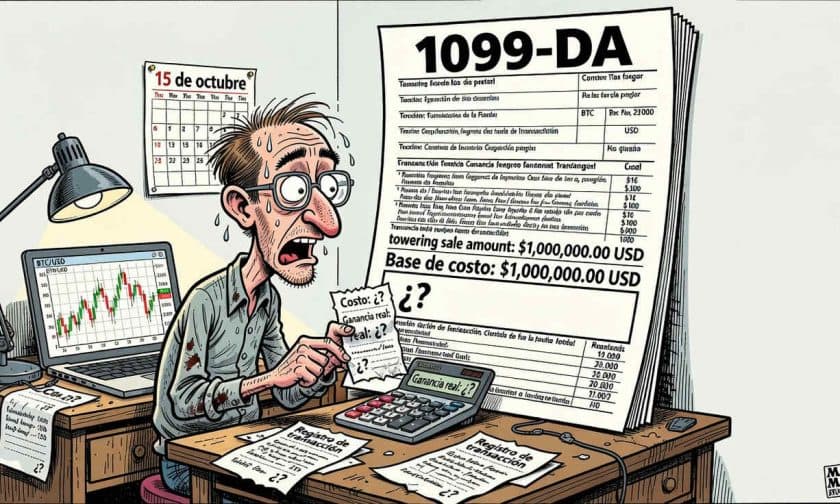
En Estados Unidos, uno de cada cinco inversores en criptomonedas que solicitó extensión de plazo para declarar impuestos recibió formularios 1099-DA incompletos o inconsistentes con sus operaciones reales de 2025, según una encuesta de Awaken Tax realizada en agosto de 2026. La omisión de información crítica, especialmente la base de costo de los activos, obliga a miles de contribuyentes a reconciliar manualmente sus transacciones antes de presentar ante el IRS.
¿Qué información falta en los formularios 1099-DA de 2025?
Los reportes 1099-DA de 2025 generalmente incluyen los ingresos brutos de las ventas de activos digitales, es decir, el monto total recibido, pero la mayoría omite la base de costo original. Esta carencia es determinante: si vendés Bitcoin que compraste a US$ 9.000 por US$ 10.000, tu ganancia imponible es US$ 1.000, no US$ 10.000. Sin embargo, el formulario refleja solo lo recibido, sin descontar lo pagado.
Según Chris Herbst, director de CountDeFi tax reporting, el reporte de ingresos brutos puede superar ampliamente la ganancia real de un operador activo. El contribuyente debe cotejar cada operación con sus propios registros de compra para calcular correctamente la base de costo antes de presentar ante el IRS.
Demoras y inconsistencias en la entrega de formularios
Durante la temporada fiscal 2026, varios exchanges entregaron los 1099-DA tarde o con datos incompletos. Kraken, por ejemplo, envió documentos aproximadamente dos semanas antes del 15 de abril, el plazo original de presentación. Algunos formularios de ese período ni siquiera contenían información de transacciones reportadas.
Sharon Yip, fundadora de Crypto Tax Advisors, documentó diferencias significativas entre los 1099-DA de sus clientes y los informes que preparó a partir de los historiales transaccionales. Un cliente realizó más de US$ 300.000 en operaciones con stablecoins durante 2025, pero su formulario del exchange mostró menos de US$ 100.000 en ingresos totales. Estos desajustes obligan a los contribuyentes a comparar documentos de múltiples fuentes en lugar de confiar en un único reporte.
Complejidad cuando los activos se mueven entre plataformas
El cálculo se complica cuando un inversor compra en un exchange, transfiere a una billetera privada y vende en otra plataforma. En estos casos, necesitás documentos de los tres puntos del recorrido para demostrar el costo original y vincular la compra con la venta reportada.
Un historial completo debe incluir operaciones, comisiones, depósitos, retiros e identificadores de transacción. Si falta información, reconstruir la operación exige comparar registros de distintas plataformas, especialmente cuando el activo permaneció en una billetera durante años antes de su venta.
El plazo de octubre y qué hacer si tu formulario es incompleto
El 15 de octubre de 2026 es el plazo final para contribuyentes que solicitaron extensión en sus declaraciones de 2025. El IRS permite solicitar un formulario corregido al emisor, pero no es necesario esperar la corrección para presentar: debés usar tus propios registros para informar con precisión.
Andrew Duca, fundador de Awaken Tax, recomienda contrastar cualquier 1099-DA con tu historial completo de transacciones en lugar de copiar automáticamente los totales del formulario. El IRS espera que tu declaración refleje tus ganancias y pérdidas reales, no necesariamente las cifras que el exchange pudo haber calculado de forma incorrecta.
Cambios esperados para 2026 y el impacto en empresas
A partir de las transacciones de 2026, el reporte de base será obligatorio para ciertos activos cubiertos comprados en cuentas custodiales después de 2025. Para activos no cubiertos (adquiridos antes de 2026 o transferidos desde otro lugar), el reporte de base seguirá siendo voluntario. Sin embargo, los contribuyentes deberán conservar registros externos para calcular correctamente ganancias o pérdidas.
Implicaciones para empresas y administradores de negocios en Argentina
Aunque esta regulación aplica a contribuyentes estadounidenses, tiene relevancia directa para empresas argentinas que operan con criptomonedas o tienen accionistas en Estados Unidos. La complejidad en la conciliación de 1099-DA refleja un desafío global: los intermediarios cripto no siempre proporcionan información completa y legible por máquina, lo que obliga a las empresas a mantener registros meticulosos y sistemas de control interno robustos.
Para administradores de empresas argentinas con operaciones en criptoactivos, el mensaje es claro: no podés depender únicamente de los reportes de exchanges. Necesitás documentación propia de cada transacción, especialmente si realizás operaciones complejas con transferencias entre plataformas o billeteras. Esto es crítico tanto para cumplir con regulaciones estadounidenses (si tu empresa tiene presencia en ese mercado) como para prepararte ante futuras exigencias de la AFIP en materia de activos digitales. Mantener un registro detallado de fechas, montos, comisiones y cambios de custodia no es solo una buena práctica: es la única forma de garantizar que tus declaraciones reflejen la realidad económica de tus operaciones.