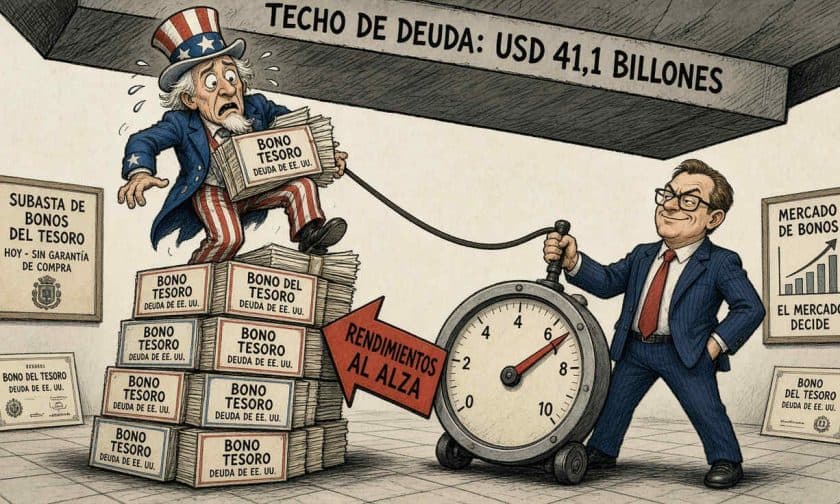
La capacidad fiscal de Estados Unidos enfrenta presiones crecientes a medida que los rendimientos de los bonos del Tesoro se mantienen elevados y el techo de deuda se aproxima. Durante el período entre el 30 de septiembre y el 2 de octubre de 2026, los bonos a 10 años rindieron entre 5,25% y 5,28%, reflejando un encarecimiento significativo del financiamiento que la agencia calificadora Scope Ratings advierte podría comprometer la sostenibilidad fiscal del país en los próximos años.
¿Cuál es el riesgo actual de la deuda estadounidense?
Scope mantuvo la calificación soberana de Estados Unidos en AA-, tres escalones por debajo de la máxima, con perspectiva estable. Sin embargo, la agencia subraya que esta estabilidad no garantiza que las condiciones de financiamiento permanezcan favorables. El análisis reconoce fortalezas estructurales del país: una economía potente, el dólar como moneda de reserva mundial, instituciones sólidas como la Reserva Federal y mercados de capital profundos. No obstante, estos factores no son suficientes para contrarrestar el deterioro anticipado en las cuentas públicas.
La presión fiscal proviene de dos frentes. Primero, el déficit primario (que excluye pagos de intereses) se mantendrá alrededor del 3,5% del PIB sin reformas sustanciales. Segundo, el aumento de los costos financieros tendrá un peso central en el empeoramiento del déficit total, reduciendo el margen del gobierno para responder a futuros choques económicos.
Proyecciones de deuda y sostenibilidad fiscal a largo plazo
Si no hay un crecimiento económico más fuerte ni ajustes fiscales sustanciales, Scope proyecta que la carga de deuda del gobierno general se acercaría al 160% del PIB para 2036. Esta trayectoria la agencia la describe como insostenible a mediano plazo y cada vez más expuesta a cambios en el ánimo de los inversionistas y en las condiciones de mercado.
La comparación con las proyecciones de la Oficina de Presupuesto del Congreso (CBO) ilustra la magnitud del desafío. Mientras la CBO proyecta rendimientos del 4,3% entre 2028 y 2031, y 4,4% entre 2032 y 2036, los rendimientos actuales superan estos niveles por más de un punto porcentual. El Committee for a Responsible Federal Budget (CRFB) calculó que si los rendimientos permanecieran cerca de un punto porcentual por encima de las previsiones, la deuda acumularía alrededor de USD 3,5 billones adicionales durante la próxima década.
Estructura de vencimientos y vulnerabilidad a cambios de mercado
Estados Unidos ha desplazado su financiamiento hacia vencimientos más cortos, alejándose de bonos de largo plazo que implicarían tasas más altas. Esta estrategia, continuada durante 2026, reduce ciertos costos inmediatos pero genera una vulnerabilidad estructural: una porción mayor de las obligaciones debe renovarse en plazos más cercanos. Cuando los rendimientos suben, refinanciar esos vencimientos resulta más caro, dejando las cuentas públicas más sensibles a las condiciones del mercado en cada operación.
Además, el perfil de participantes en el mercado del Tesoro, valorado en USD 32 billones, cambió significativamente. Los fondos de cobertura sensibles a los precios ganaron importancia, mientras que los bancos centrales extranjeros, considerados tenedores más estables, perdieron terreno. Scope vinculó esta transformación con una mayor volatilidad en el mercado de deuda pública estadounidense.
El techo de deuda y riesgos políticos en 2027
El límite de deuda vigente, fijado en USD 41,1 billones, podría alcanzarse a comienzos de 2027, según Scope. Cuando se llega a ese umbral, el Departamento del Tesoro puede recurrir a medidas extraordinarias durante varios meses, pero el Congreso debe intervenir para elevar o suspender el límite. Scope supone que los responsables políticos finalmente acordarán hacerlo, aunque advierte que el panorama posterior a las elecciones de medio mandato podría aumentar el riesgo de un bloqueo partidista prolongado.
Los episodios repetidos alrededor del techo de deuda evidencian debilidades de gobernanza fiscal y provocan volatilidad periódica en los mercados. En un contexto donde la deuda debe refinanciarse con rendimientos elevados y los intereses absorben una parte creciente del presupuesto, estos episodios pueden reforzar la preocupación de los inversionistas sobre las condiciones futuras de financiamiento.
Impacto para empresas argentinas: qué significa la crisis fiscal estadounidense
Para los administradores y dueños de empresas argentinas, la vulnerabilidad fiscal de Estados Unidos tiene implicaciones directas. Un encarecimiento sostenido del financiamiento en dólares afecta los costos de acceso al crédito internacional, especialmente para pymes que dependen de líneas de financiamiento en moneda extranjera. Además, la volatilidad en los mercados de bonos estadounidenses suele trasladarse a los mercados emergentes, incluyendo Argentina, generando presiones sobre el tipo de cambio y la estabilidad de las tasas de interés locales.
Si la deuda estadounidense continúa bajo presión y los rendimientos se mantienen elevados, el dólar podría experimentar fluctuaciones significativas, afectando la competitividad de las exportaciones argentinas y encareciendo las importaciones de insumos. Empresas con exposición a mercados estadounidenses o con deudas en dólares enfrentarán un escenario más desafiante. Es fundamental que los administradores monitoreen las proyecciones fiscales de Estados Unidos y ajusten sus estrategias de cobertura cambiaria y financiamiento en consecuencia.