El riesgo país de Argentina superó los 600 puntos básicos el viernes pasado, alcanzando su nivel más elevado en lo que va de 2026. Aunque algunos analistas atribuyen esta suba a factores como la retracción de la actividad económica registrada en julio o las menores compras de divisas del Banco Central durante septiembre, el verdadero motor detrás de esta volatilidad en los mercados financieros apunta hacia otro lado: el temor a un eventual regreso de políticas populistas.
¿Qué explica realmente la escalada del riesgo país?
Aunque la recesión técnica y el aumento de la pobreza parecerían justificar la suba de los indicadores de riesgo, los datos sugieren que estos factores tienen un impacto mucho menor al que muchos suponen. Entre julio y septiembre de 2026, el riesgo país pasó de 402 a 610 puntos básicos en apenas dos meses, un movimiento que trasciende las explicaciones convencionales sobre desempeño económico.
Los mercados financieros tienen memoria de corto plazo pero muy clara. Cada vez que ha habido señales de un posible retorno de gobiernos con orientación populista, los activos locales han experimentado caídas dramáticas. En 2019, tras la victoria de Alberto Fernández en las PASO, el índice Merval se desplomó casi 60% en el "día después", llegando a caídas cercanas al 80%, mientras el riesgo país se disparó a los 2.000 puntos básicos.
Antecedentes recientes que asustan a inversores
El episodio más cercano ocurrió hace apenas un año. Cuando los intendentes kirchneristas ganaron las elecciones en el Conurbano bonaerense durante septiembre de 2025, las acciones cayeron más de 20% en un día y los bonos se derrumbaron llevando el riesgo país a 1.200 puntos básicos. Solo la victoria oficialista en las legislativas un mes después permitió una recuperación de las cotizaciones.
Con estos antecedentes frescos, no resulta sorprendente que cualquier indicio de un posible retorno del kirchnerismo genere pánico en Wall Street. Los inversores internacionales saben qué sucedió tras 2019: el entonces ministro de Economía Martín Guzmán avanzó inmediatamente con la reestructuración de la deuda, y para febrero de 2020 Argentina ya había dejado de pagar sus bonos.
¿Qué señales envía Kicillof desde Nueva York?
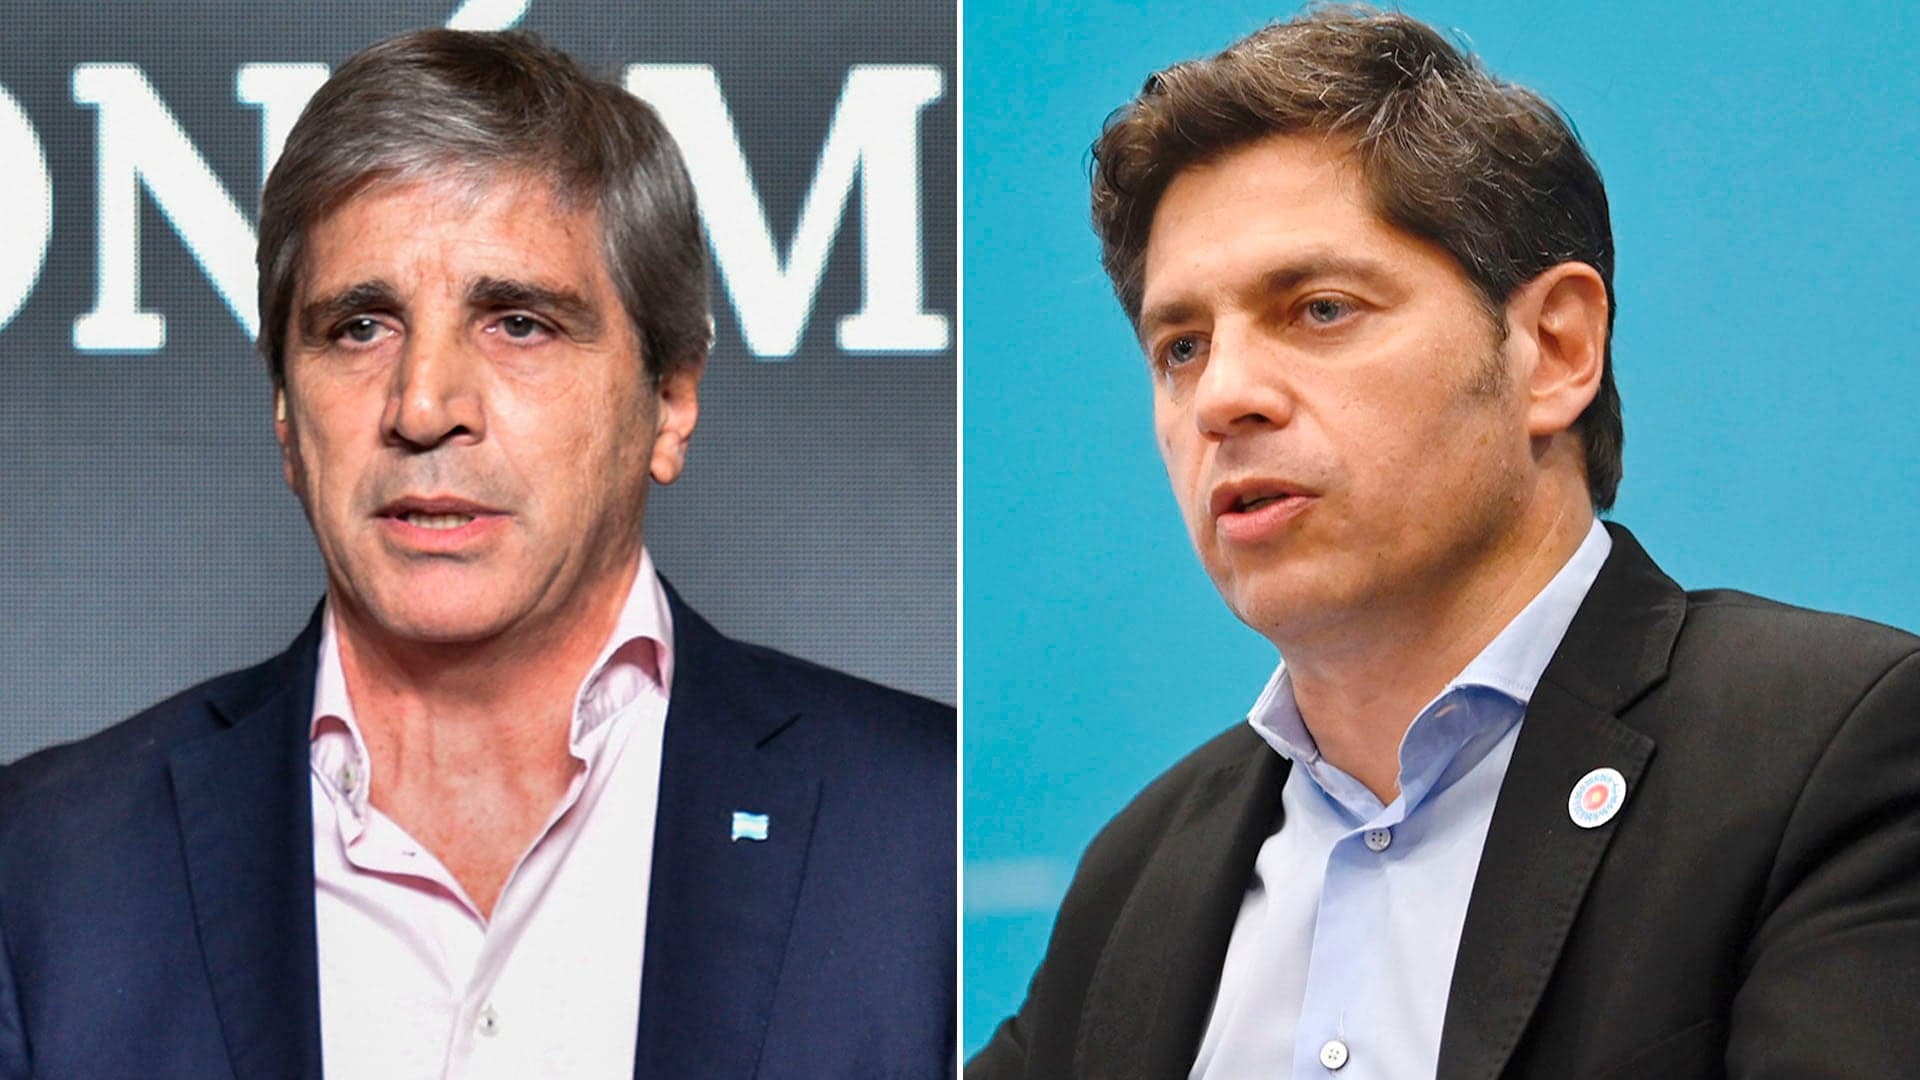
La reciente visita del gobernador bonaerense Axel Kicillof a Nueva York no disipó las preocupaciones de los mercados. Aunque el funcionario describió al gobierno de Javier Milei como una "catástrofe" y se posicionó en las antípodas de las políticas actuales, no ofreció compromisos claros sobre honrar la deuda con inversores privados ni con el FMI. Su énfasis en que "él sí viene pagando" los bonos provinciales resulta poco tranquilizador, ya que esos mismos papeles fueron reestructurados durante su gestión entre 2020 y 2026 en el gobierno bonaerense.
Lo que no dijo Kicillof fue tan relevante como lo que sí mencionó. No aclaró qué esquema cambiario implementaría ni ofreció detalles concretos sobre su "proyecto nacional". Para los mercados, ese vacío de información es suficiente para proyectar el escenario que ya conocen: renegociación de deuda, controles cambiarios y marcha atrás en la apertura económica.
Los bonos revelan la verdadera preocupación del mercado
La estructura de rendimientos de la deuda argentina refleja con precisión dónde está el foco de la incertidumbre. Los bonos que vencen en 2027 rinden menos del 5% anual en dólares, pero aquellos con vencimiento en 2028 en adelante ya cotizan arriba del 11% anual. Esta brecha dramática no responde a cambios en la actividad económica sino a la probabilidad que los inversores asignan a un cambio de gobierno con políticas distintas.
La debilidad económica, aunque real, no es el driver principal de esta volatilidad. Según análisis de economistas como Fernando Marull, Argentina ha sufrido caídas de su actividad cada 2,6 años en promedio durante los últimos 60 años. Quienes invierten en activos locales ya lo saben y lo descuentan en sus valuaciones. Lo que los asusta es el riesgo de que el ingreso disponible caiga aún más o que el desempleo aumente tanto que erosione el apoyo político al presidente, abriendo la puerta a un cambio de rumbo radical.
El grado de inversión como brújula del mercado
Facundo Gómez Minujín, presidente de J.P.Morgan en Argentina, fue directo en su diagnóstico tras recibir al Presidente: "Si Milei es reelegido Argentina puede lograr el grado de inversión". Ese logro significaría un riesgo país en torno a los 200 puntos básicos, una cifra que hoy parece lejana pero que resume el premio que los mercados están dispuestos a ofrecer si se mantiene la continuidad de las políticas económicas actuales.
Ignacio Abuchdid, presidente del grupo IEB, sintetizó el sentimiento dominante: "El mercado está totalmente asustado por el riesgo electoral, es prácticamente lo único que está mirando". Según su perspectiva, las valuaciones del Merval y los bonos son "absurdamente bajas" considerando los fundamentos reales de las empresas y la situación del país, pero ese descuento refleja un único factor: la incertidumbre sobre quién gobernará a partir de 2027.
Impacto para empresas y administradores: qué está en juego
Para los dueños y administradores de empresas argentinas, esta volatilidad del riesgo país tiene implicaciones directas en el costo de financiamiento, la capacidad de importar insumos y la estabilidad del tipo de cambio. Un eventual regreso a políticas populistas no solo traería restricciones cambiarias y reestructuración de deuda, sino también incertidumbre sobre reglas de juego que afectarían decisiones de inversión y expansión.
El mercado está apostando que la continuidad institucional y las reformas estructurales en curso permitirán a Argentina alcanzar el grado de inversión. Esa es la única variable que realmente importa ahora. Cualquier señal de que ese escenario se debilita volverá a disparar el riesgo país, con consecuencias que trascienden los números de Wall Street para impactar directamente en el acceso al crédito, los costos operativos y la rentabilidad de los negocios locales.