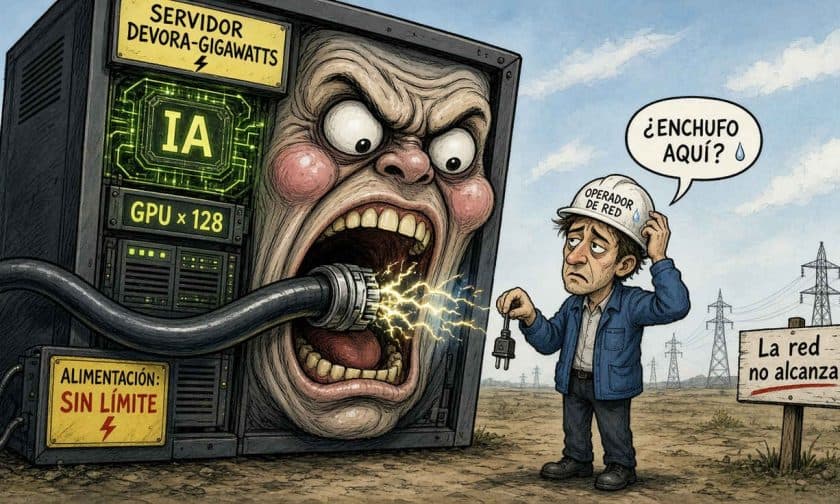
La demanda eléctrica de los centros de datos alcanzaría 161 gigavatios en 2026, un crecimiento de 31% que superaría la capacidad disponible de la infraestructura de red global, según proyecciones de TrendForce para los próximos años.
¿Cuánta electricidad necesitarán los centros de datos en 2026?
Los centros de datos requerirán 161 GW de potencia eléctrica durante 2026, lo que representa un aumento significativo respecto de los 122,9 GW estimados para 2025. Este crecimiento de 31% anual refleja la expansión acelerada de la infraestructura digital impulsada por la inteligencia artificial y los servicios en la nube. Las proyecciones de TrendForce indican que la demanda continuará escalando hasta alcanzar 211 GW en 2027 y 490,7 GW en 2030, un ritmo de expansión que plantea desafíos sin precedentes para la generación y distribución de energía a nivel mundial.
El rol acelerador de la inteligencia artificial en el consumo energético
Los servidores dedicados a inteligencia artificial son el motor principal detrás de este crecimiento exponencial. Durante 2025, estos equipos representaban aproximadamente 25% de la demanda eléctrica total de los centros de datos. Para 2026, esa participación ascenderá a 33,4%, y las estimaciones indican que superará 40% en 2027. Este cambio en la composición de la carga de trabajo refleja cómo las empresas tecnológicas están priorizando la infraestructura para entrenar y operar sistemas de inteligencia artificial.
Los proveedores de servicios en la nube (CSP) continúan aumentando sus inversiones de capital a tasas superiores a 30% anual hasta 2027, financiando tanto la adquisición de servidores como el desarrollo de nuevas instalaciones. Sin embargo, esta expansión acelerada de la infraestructura tecnológica genera presión creciente sobre las redes eléctricas que deben conectar y abastecer estos complejos.
La brecha crítica: demanda versus capacidad de red disponible
El desajuste entre lo que los centros de datos necesitarán y lo que la red podrá entregar se convertirá en un problema visible a partir de 2026 y se agravará significativamente después de 2028. Para 2030, TrendForce calcula que la capacidad mundial de red disponible para estos complejos alcanzará aproximadamente 222,6 GW, muy por debajo de la demanda proyectada de 490,7 GW. Esto genera un déficit de cerca de 268 GW, una brecha que ilustra cómo la expansión tecnológica avanza más rápido que la infraestructura eléctrica.
Estados Unidos enfrenta el desafío más agudo. Se estima que el déficit estadounidense superará los 170 GW hacia 2030, concentrándose en regiones clave como PJM (Atlántico Medio y Medio Oeste), ERCOT (Texas) y MISO (centro del país). Estas zonas ya albergan numerosos centros de datos, por lo que la disponibilidad de electricidad se convierte en un factor limitante para nuevos proyectos.
Tecnología HVDC: una solución parcial a la transmisión
Ante este escenario, los sistemas de corriente continua de alto voltaje (HVDC) emergen como una alternativa técnica para mejorar el transporte de energía. Esta tecnología permite transmitir electricidad a largas distancias con menores pérdidas que las líneas tradicionales de corriente alterna, facilitando la conexión entre centros de datos concentrados en regiones congestionadas y fuentes de generación en zonas remotas.
No obstante, los sistemas HVDC representan una solución de transmisión, no de generación. Su capacidad para aliviar la presión dependerá de que exista suficiente capacidad de generación disponible y de que se desarrolle la infraestructura necesaria para transportar esa energía. La planificación eléctrica se convierte así en un componente crítico de la estrategia de expansión de inteligencia artificial.
Impacto en empresas argentinas y el costo de la energía
Aunque estas proyecciones se refieren principalmente al mercado estadounidense y global, los efectos de la escasez de capacidad eléctrica tendrán repercusiones indirectas en Argentina. La presión sobre los precios mayoristas de la electricidad en mercados concentrados como PJM, ERCOT y MISO podría elevar el costo de servicios en la nube a nivel mundial, afectando a empresas argentinas que dependen de infraestructura digital alojada en esos centros.
Para administradores y dueños de empresas locales, esta situación implica varios riesgos: incremento en los costos de servicios digitales y alojamiento en la nube, posibles interrupciones en la disponibilidad de estos servicios si la capacidad se agota, y una ventana de oportunidad para empresas que inviertan en infraestructura digital propia o en soluciones de eficiencia energética. La competencia por la electricidad en regiones congestionadas también podría impactar a usuarios residenciales e industriales, elevando los precios de energía en esos mercados y, consecuentemente, los costos de operación para empresas que dependen de servicios alojados en esas zonas.
La brecha proyectada de 268 GW globales para 2030 subraya que la infraestructura eléctrica mundial deberá adaptarse a un ritmo sin precedentes. Si la generación y transmisión no acompañan la demanda, la expansión de inteligencia artificial podría enfrentar limitaciones geográficas y económicas que redefinirian el panorama tecnológico y energético de la próxima década.