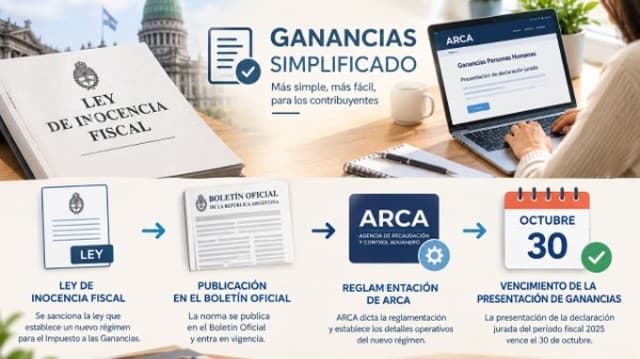
La Ley de Inocencia Fiscal II será promulgada este viernes 11 de octubre junto con su reglamentación, pero los contadores solicitan una nueva prórroga para presentar la declaración jurada de Ganancias 2025, cuyo vencimiento es el próximo martes 13.
¿Cuándo vence la declaración jurada de Ganancias 2025?
El plazo para presentar la declaración jurada del impuesto a las Ganancias correspondiente al período fiscal 2025 vence el martes 13 de octubre, tanto en el régimen general como en el Régimen Simplificado de Ganancias (RSG). Sin embargo, el lunes 12 de octubre es feriado por el Día del Respeto a la Diversidad Cultural, lo que deja apenas tres días hábiles para cumplir con la obligación tributaria una vez que se publique la nueva normativa.
Los profesionales tributarios sostienen que la Agencia de Recaudación y Control Aduanero (ARCA) debería extender el vencimiento, al menos hasta el martes 27 de octubre, para dar tiempo material a los contribuyentes de ajustar sus presentaciones conforme a la nueva regulación.
Cambios principales de Inocencia Fiscal II
La nueva ley, sancionada por el Congreso el 17 de septiembre, introduce modificaciones significativas en el acceso al régimen simplificado. Las principales novedades incluyen la eliminación de los parámetros de ingresos ($1.000.000.000) y patrimonio ($10.000.000.000) que limitaban quiénes podían adherirse.
Además, la normativa amplía el universo de contribuyentes elegibles: ahora pueden acceder personas humanas, sucesiones indivisas, Grandes Contribuyentes Nacionales y funcionarios públicos, aunque estos últimos no gozarán de los principales beneficios del régimen, como el efecto liberatorio del pago y la presunción de exactitud (conocida como "tapón fiscal").
¿Por qué los contadores piden extender el plazo?
La incertidumbre normativa es el principal argumento de los tributaristas para solicitar una prórroga. Mientras la ley no sea publicada en el Boletín Oficial y no se complete la reglamentación, quienes adhieran al régimen simplificado lo harán bajo las normas de Inocencia Fiscal I, sin acceder a los beneficios ampliados de la nueva ley.
Según explican los profesionales, el sistema informático de ARCA requiere que el contribuyente ejerza previamente la opción de adhesión al régimen simplificado antes de poder cargar datos en la declaración jurada. No existe la posibilidad de dejar una presentación en estado de borrador sin haber optado por el régimen, lo que genera un obstáculo operativo mientras persista la incertidumbre sobre los requisitos definitivos.
Sebastián Domínguez, contador y CEO de SDC Asesores Tributarios, señala que "la mayoría de los contribuyentes prefiere esperar la reglamentación, verificar si realmente conviene adherirse y recién entonces cargar las declaraciones". Agrega que muchos casos de contribuyentes que antes no podían ingresar al régimen por superar los parámetros ni siquiera están cargados en el sistema.
Trámites pendientes y plazos administrativos
Además de la promulgación y la reglamentación del Poder Ejecutivo, falta la resolución de ARCA y la normativa complementaria de la Unidad de Información Financiera (UIF). Este organismo dispone de 15 días hábiles desde la publicación de la ley en el Boletín Oficial para definir cuestiones vinculadas a la exteriorización de ahorros no declarados.
El objetivo de la ley es incentivar a los argentinos a "sacar los dólares del colchón" mediante el régimen simplificado, permitiendo regularizar fondos que permanecen fuera del sistema financiero formal.
Impacto para empresas y administradores: por qué la prórroga es clave
Para los dueños y administradores de empresas, la prórroga es relevante en múltiples aspectos. Primero, permite tomar decisiones tributarias informadas: si la reglamentación habilita a contribuyentes que antes no calificaban a adherirse al régimen simplificado, estos tendrán la oportunidad de reevaluar si conviene cambiar de régimen sin incurrir en multas por presentación tardía.
Segundo, la prórroga evita que se generen inconsistencias administrativas. Algunos contribuyentes ya presentaron por el régimen general porque superaban los límites anteriores; si la nueva ley les permite optar por el simplificado, necesitarán tiempo para realizar esa sustitución sin presiones de tiempo.
Tercero, desde la perspectiva recaudatoria, una nueva postergación no impactaría significativamente: el plazo para pagar el saldo del impuesto 2025 venció el 27 de julio, y el primer anticipo de Ganancias 2026 operó el 24 de septiembre. Los contribuyentes que adeuden esos montos deberán abonarlos con intereses correspondientes, independientemente de cuándo presenten la declaración jurada.
Para las pymes y empresas medianas, la claridad normativa es fundamental: poder conocer con certeza los requisitos del régimen simplificado antes de presentar permite optimizar la carga tributaria y regularizar posiciones fiscales de manera ordenada, sin riesgo de correcciones posteriores que generen costos adicionales.