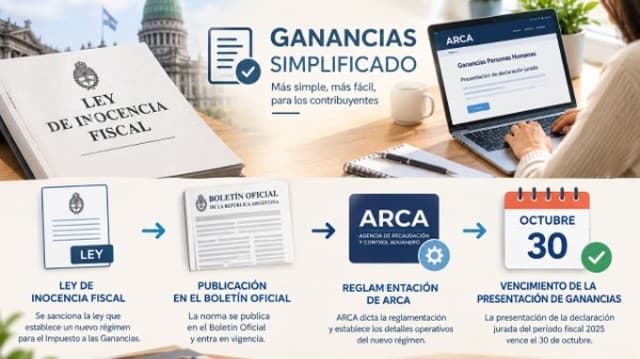
El Gobierno reglamentará el 9 de octubre de 2026 la Ley de Inocencia Fiscal II y el régimen de Ganancias Simplificado. Ante la cercanía de fechas, la ARCA extendió el plazo de presentación de declaraciones juradas hasta el 30 de octubre, permitiendo que contribuyentes sin topes de ingresos o patrimonio accedan al régimen simplificado.
¿Cuándo vence la presentación de Ganancias Simplificado?
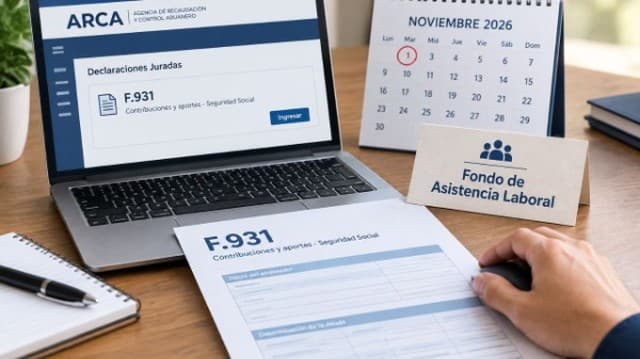
La fecha original de vencimiento era el 13 de octubre de 2026 para presentar las declaraciones juradas del período fiscal 2025, tanto en régimen general como bajo Ganancias Simplificado. Sin embargo, al no haberse publicado ni reglamentado la ley en tiempo, la ARCA confirmó una prórroga hasta el 30 de octubre próximo.
Este alargue de plazo resulta fundamental para los contribuyentes, ya que la reglamentación se publicará apenas dos días antes del nuevo vencimiento. Los contadores y administradores disponen así de un margen adicional para completar las adhesiones y presentaciones sin incurrir en sanciones por presentación fuera de término.
Límites de ingresos y patrimonio en Ganancias Simplificado
Hasta la promulgación y reglamentación de la Ley de Inocencia Fiscal II, rigen límites previos para acceder al régimen simplificado. Los contribuyentes que superen $1.000.000.000 de ingresos anuales o $10.000.000.000 de patrimonio no pueden adherir bajo las reglas actuales.
Una vez reglamentada la ley, desaparecerán estos topes, permitiendo que grandes contribuyentes también se acojan al régimen simplificado. Este cambio amplía significativamente el universo de contribuyentes elegibles y modifica las estrategias de cumplimiento tributario para empresas de mayor envergadura.
Qué debe reglamentar ARCA en los próximos días
La reglamentación del Gobierno debe cubrir varios aspectos críticos para que el régimen funcione sin fricciones. Entre los puntos pendientes se encuentran:
- Definición de "pago en término": establecer que los pagos parciales previos y las cancelaciones dentro de plazos prorrogados se consideren técnicamente como pago en término, preservando el beneficio del tapón fiscal.
- Requisito de residencia fiscal: instrumentar cómo se acredita la condición de residente durante el período fiscal completo, con excepciones explícitas para quienes adhieran en 2025.
- Grandes contribuyentes nacionales: regular un mecanismo diferenciado que permita a grandes contribuyentes usar la plataforma simplificada para presentación y pago precargado.
- Carga probatoria: establecer que la prueba recae única y exclusivamente sobre ARCA, nulificando liquidaciones basadas en estimaciones globales.
- Exclusión de presunciones: confirmar la inaplicabilidad de presunciones por incrementos patrimoniales no justificados hasta diciembre de 2027.
- Declaración rectificativa: instruir el procedimiento de subsanación con plazo de 15 días hábiles para presentar rectificativas tras notificación de liquidación.
Inspecciones en curso y devoluciones de fondos
La reglamentación debe ratificar que las órdenes de intervención notificadas antes de la adhesión conservan plena validez. Asimismo, debe establecer que los contribuyentes que adhieran y hayan regularizado tributos e intereses quedan eximidos de multas de omisión y defraudación, siempre que estas no estén firmes.
Se requiere además un mecanismo expeditivo de reintegro: si una determinación de oficio es revocada o anulada con sentencia firme, ARCA devolverá de oficio los importes ingresados más intereses en un plazo máximo de 45 días hábiles.
El desafío del pago "en término" y el tapón fiscal
Un problema pendiente es que el pago del impuesto se mantuvo en 24 de julio de 2026. Quienes no pagaron en ese plazo original, especialmente contribuyentes que superaban los límites previos de ingresos y patrimonio, no gozarían del beneficio del tapón fiscal aunque ahora declaren Ganancias Simplificado. La reglamentación debe resolver este conflicto de fechas para evitar discriminación entre contribuyentes.
Impacto para empresas y administradores de negocios argentinos
Para los dueños y administradores de empresas, esta prórroga y reglamentación representan una oportunidad de planificación tributaria más ordenada. La extensión al 30 de octubre permite ajustar las presentaciones sin apremios de tiempo, reduciendo errores y riesgos de sanciones.
La eliminación de topes de ingresos y patrimonio abre Ganancias Simplificado a empresas medianas y grandes, simplificando el cumplimiento tributario incluso para contribuyentes complejos. Sin embargo, la reglamentación pendiente genera incertidumbre: los contadores no pueden completar adhesiones para contribuyentes que superan los límites actuales hasta que se publique el decreto reglamentario.
Recomendación: monitoreá el sitio de ARCA a partir del 9 de octubre para conocer la reglamentación completa. Si tu empresa supera los límites previos, prepará la documentación de residencia fiscal y regularización de pagos previos para adherir apenas se publique el decreto. La prórroga al 30 de octubre es un respiro administrativo que no debe desperdiciarse.