La senadora Carmen Álvarez Rivero de Córdoba presentó una propuesta para eliminar la incidencia del Impuesto sobre los Ingresos Brutos en el sector agropecuario, con cálculos precisos sobre el costo fiscal de una derogación total del tributo provincial.
¿Por qué Ingresos Brutos genera tanto impacto en las empresas?
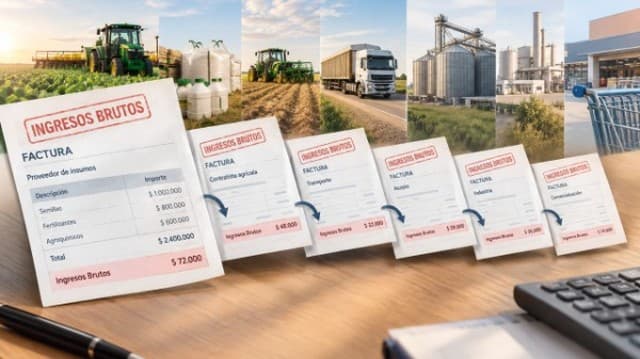
El Impuesto sobre los Ingresos Brutos funciona de manera distinta a otros tributos porque grava la facturación, no la renta ni el valor agregado. A diferencia del IVA, los pagos realizados en una etapa de la cadena comercial no generan crédito fiscal en la siguiente, lo que produce el denominado efecto cascada. Esto significa que el mismo monto se vuelve a gravar en cada eslabón de la cadena de comercialización, incrementando artificialmente la carga impositiva total sobre el producto final.
En Córdoba, este impuesto representa cerca del 78% de la recaudación tributaria propia prevista para la provincia. Según los cálculos de la consultora Civilitas, reducir un punto la alícuota general implicaría una merma de aproximadamente $653.000 millones, equivalente al 5,7% del gasto provincial.
El multiplicador oculto del tributo en la cadena productiva
Un estudio citado por Civilitas muestra que una alícuota promedio del 2,9% puede convertirse en una incidencia integrada del 5,4% cuando se computa la acumulación a lo largo de toda la cadena de producción y comercialización. En sectores como la agroindustria, el multiplicador estimado alcanza seis veces la alícuota nominal; en alimentos y bebidas, llega a 3,3 veces.
Esta realidad expone una paradoja: un productor agropecuario puede estar formalmente exento del tributo y, sin embargo, soportar Ingresos Brutos incorporado en sus costos. El impuesto se acumula en semillas, fertilizantes, agroquímicos, servicios de contratistas, fletes, almacenamiento y comercialización. La exención del último eslabón no elimina el tributo contenido en los costos anteriores de la cadena.
¿Qué soluciones propone la reforma tributaria cordobesa?
Como medida inmediata, la propuesta plantea permitir que el Impuesto sobre los Ingresos Brutos pagado en determinadas labores agrícolas genere un crédito compensable contra otros tributos provinciales. El costo fiscal máximo estimado para ese esquema sería equivalente al 3,9% de la recaudación cordobesa de Ingresos Brutos.
Sin embargo, los expertos señalan que esta iniciativa, aunque valiosa como medida transitoria, expone los límites de las soluciones exclusivamente sectoriales. Si cada provincia crea créditos, reintegros, tratamientos especiales y excepciones para corregir parcialmente el efecto cascada, existe el riesgo de agregar complejidad adicional a un tributo que ya concentra buena parte de los costos de cumplimiento del sistema fiscal provincial.
Hacia un IVA subnacional coordinado: la solución estructural
La solución estructural debería ser federal y consistir en sustituir gradualmente el impuesto sobre ventas brutas por otro que grave valor agregado o consumo final. Técnicamente, una de las alternativas más consistentes es avanzar hacia alguna modalidad de IVA subnacional coordinado con el IVA nacional, con reglas comunes sobre base imponible, créditos fiscales, destino y administración.
Según estimaciones del IARAF, sustituir íntegramente la recaudación de Ingresos Brutos requeriría una alícuota equivalente de IVA provincial cercana al 10,9%. Si una reducción del peso del gasto permitiera absorber el 40% de la pérdida de recursos, la alícuota necesaria para reemplazar el 60% restante bajaría al 6,5%.
Esta discusión conduce inevitablemente a otra: la reforma tributaria provincial no puede independizarse de la reforma del gasto. Los datos recientes muestran una dinámica preocupante. Según la Fundación Libertad y Progreso, el gasto primario consolidado de las provincias aumentó 8,9% real entre 2024 y 2025 y el conjunto pasó de superávit a déficit primario.
El problema de los saldos a favor acumulados en empresas
Un relevamiento de la UIA realizado en 2025 identificó $98.579 millones acumulados en saldos a favor en apenas 137 empresas. El 54% de esos saldos correspondía a jurisdicciones donde esas compañías no poseían establecimientos. Además, los regímenes de retención y percepción llevaban la carga efectiva promedio a niveles alrededor de 80% superiores a la alícuota nominal.
Esto demuestra que el problema de Ingresos Brutos no termina en la alícuota. También comprende el sistema de recaudación anticipada a través de los bancos SIRCREB, retenciones, percepciones y otros mecanismos que pueden transformar un pago a cuenta en financiamiento involuntario al fisco provincial.
Impacto para empresas y administradores: por qué esta reforma es crítica
Para los dueños y administradores de empresas argentinas, la reforma del Impuesto sobre los Ingresos Brutos representa una oportunidad para reducir costos estructurales y mejorar la competitividad. En el corto plazo, las provincias pueden reducir la tributación sobre etapas intermedias, impedir saldos a favor estructurales y utilizar créditos específicos para atenuar la cascada tributaria sin esperar un acuerdo nacional.
Sin embargo, el verdadero beneficio llegará con un nuevo acuerdo fiscal federal que sustituya progresivamente Ingresos Brutos, coordine Nación y provincias, preserve la autonomía subnacional e incorpore reglas de disciplina del gasto. Una reforma tributaria moderna debería gravar capacidad contributiva o valor generado, no la cantidad de veces que ese valor cambia de manos en la cadena económica, como ocurre actualmente con este impuesto que distorsiona decisiones comerciales y encarece productos para el consumidor final.