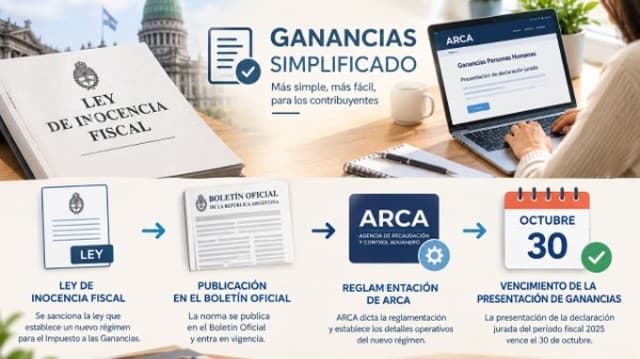
La Agencia de Recaudación y Control Aduanero (ARCA) amplió el plazo para presentar la declaración jurada del impuesto a las Ganancias correspondiente al período fiscal 2025 hasta el 30 de octubre de 2026. La medida, formalizada mediante la Resolución General 5911/2026 publicada en el Boletín Oficial, beneficia a personas humanas y sucesiones indivisas bajo régimen general y simplificado.
¿Hasta cuándo tenés para presentar la declaración de Ganancias 2025?
El nuevo vencimiento para la presentación de la declaración jurada es el 30 de octubre de 2026. Anteriormente, tras varias prórrogas sucesivas, el plazo estaba fijado para el 13 de octubre. Esta extensión fue dispuesta por ARCA considerando que la Ley 27.826, sancionada el 17 de septiembre de 2026, impacta en la liquidación del impuesto a las Ganancias del período fiscal 2025, lo que requería ampliar los tiempos para facilitar el cumplimiento de las obligaciones tributarias.
La prórroga alcanza tanto a los contribuyentes del régimen general como a quienes están adheridos al Régimen de Declaración Jurada Simplificada. Sin embargo, es importante aclarar que esta extensión aplica exclusivamente a la presentación del formulario; no modifica otras fechas de cumplimiento.
Qué no cambia: fechas de pago y caracterización de contribuyentes
Aunque se extendió el plazo para presentar la declaración jurada, el vencimiento para el pago del saldo resultante se mantiene en el 27 de julio de 2026, tal como había sido establecido con anterioridad. Esta distinción es crítica: tenés más tiempo para confeccionar y presentar el formulario, pero el calendario de pagos permanece sin modificaciones.
Asimismo, la prórroga genera un efecto en cascada sobre otros procesos administrativos. El proceso sistémico mediante el cual ARCA caracteriza a los contribuyentes como "Pequeño Contribuyente" se posterga hasta el 16 de noviembre de 2026, extendiéndose desde la fecha anterior de 23 de octubre.
Nuevo sistema para Ganancias: cronograma de implementación obligatoria
Paralelamente a esta prórroga, ARCA está implementando una herramienta web que reemplazará progresivamente el programa aplicativo "Ganancias Personas Jurídicas - Sociedades" utilizado bajo la Resolución General 4626. El acceso requiere Clave Fiscal con nivel de seguridad 2 o superior.
El cronograma de transición se estructura en dos fases:
- Fase opcional (19 de octubre de 2026 al 28 de febrero de 2027): Los contribuyentes podrán elegir entre el nuevo servicio web y el aplicativo vigente para declaraciones de ejercicios comerciales con cierres a partir de junio de 2026.
- Fase obligatoria (desde el 1 de marzo de 2027): El uso de la herramienta web será obligatorio para todas las nuevas declaraciones juradas.
Las declaraciones originales y rectificativas de ejercicios con cierres anteriores a junio de 2026 continuarán confeccionándose mediante el aplicativo actual. Las rectificativas deben presentarse por la misma vía que la declaración original.
A quiénes alcanza el nuevo sistema de declaración
La herramienta web está destinada a contribuyentes y responsables comprendidos en la Resolución General 4626 que cuenten con sistemas contables que permitan confeccionar balances comerciales. Esto incluye sociedades, empresas unipersonales, fideicomisos y otros sujetos alcanzados por el régimen de Ganancias para personas jurídicas.
Impacto para administradores y dueños de empresas en Argentina
Para los administradores de empresas argentinas, estas modificaciones representan tanto oportunidades como desafíos operativos. La extensión del plazo de presentación hasta 30 de octubre proporciona más tiempo para ajustar los cálculos según las nuevas disposiciones de la Ley 27.826, reduciendo el riesgo de presentaciones con errores. Sin embargo, es fundamental que no confundas este plazo con el de pago: el saldo debe liquidarse antes del 27 de julio de 2026, por lo que la planificación financiera debe adelantarse.
Respecto a la migración al nuevo sistema web, las empresas con cierres a partir de junio de 2026 deberían comenzar a familiarizarse con la herramienta durante la fase opcional, ya que la obligatoriedad entra en vigencia el 1 de marzo de 2027. Esto requiere capacitación interna y coordinación con asesores contables. Las pymes y empresas unipersonales deben verificar si sus sistemas contables actuales son compatibles con la nueva plataforma para evitar inconvenientes en futuras presentaciones.