Charles Hoskinson, fundador de Cardano, advirtió sobre los riesgos de un euro digital sin protecciones legales vinculantes contra restricciones de pago y pidió a la Unión Europea que prohíba por ley cualquier límite a transacciones cotidianas.
¿Qué riesgos plantea Hoskinson sobre el euro digital?
Durante la cumbre Future of Money, Governance & the Law celebrada en Washington D.C. el 2 de octubre de 2026, Hoskinson cuestionó la confiabilidad de las garantías actuales que rodean el desarrollo de una moneda digital de banco central (CBDC) en Europa. Su preocupación central no es que exista hoy un plan específico para limitar compras, sino que la infraestructura digital podría permitir —en el futuro— que autoridades impongan restricciones sobre operaciones cotidianas sin que exista una prohibición legal explícita que lo impida.
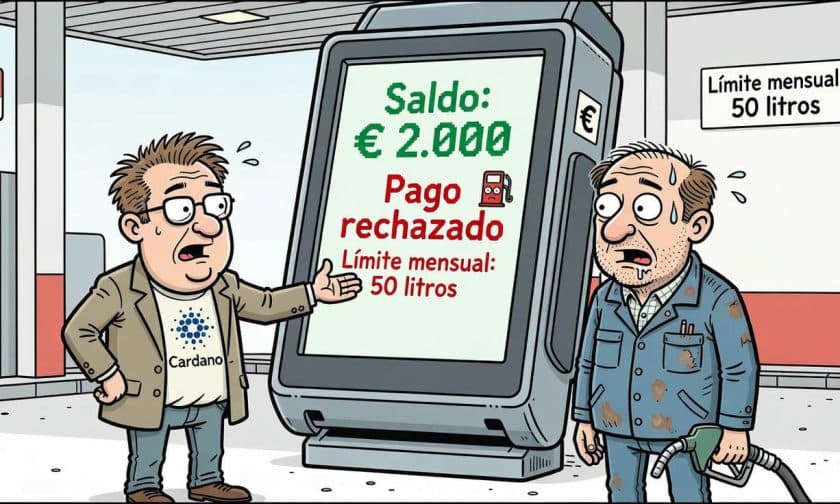
Para ilustrar su argumento, Hoskinson describió un escenario donde una persona con €2.000 en su cuenta intenta comprar combustible, pero la transacción se rechaza porque ya adquirió 50 litros durante ese mes. Aunque este ejemplo es hipotético, refleja cómo un euro digital programable podría convertirse en una herramienta de control de gastos que funcionaría a nivel de infraestructura de pago, no como una decisión del usuario.
Diferencia entre promesas políticas y leyes vinculantes
El fundador de Cardano enfatizó una distinción crucial: las declaraciones públicas de funcionarios no son suficientes. Fabio Panetta, entonces miembro del consejo del Banco Central Europeo, aseguró en 2023 que el banco no limitaría lugares, momentos ni destinatarios de los pagos, pero esas promesas no tienen carácter de ley obligatoria. Hoskinson exigió que la UE redacte una norma legal explícita que prohíba usar el euro digital para discriminar activos o condicionar transacciones, de modo que futuras autoridades no puedan cambiar las reglas una vez que la infraestructura esté operativa.
La petición responde a una lógica de gobernanza: mientras más alejada esté una garantía del marco legal, más vulnerable es a cambios políticos. Una ley que establezca qué está prohibido ofrece una protección más sólida que la confianza en las intenciones de quienes administren el sistema.
Estado actual de las negociaciones europeas
El borrador de la Comisión Europea presentado en 2023 ya descarta el dinero programable, lo que significa que rechaza la idea de que los pagos sean condicionados por reglas automáticas. Sin embargo, esas salvaguardas todavía no son vinculantes. El Parlamento Europeo votó 416 a favor y 169 en contra el 9 de julio de 2026 para abrir conversaciones de trílogo entre los Estados miembros, la Comisión y el propio Parlamento, con el objetivo de definir el marco legislativo final.
En la tercera ronda de negociaciones, celebrada el 30 de septiembre de 2026, los negociadores no alcanzaron acuerdo sobre dos cuestiones clave:
- Las comisiones que pagarían los comerciantes por aceptar euro digital.
- Los límites de tenencia, que determinarían cuánto saldo podría mantener cada persona en una cartera digital.
Estos puntos pendientes muestran que el debate legislativo va más allá de la privacidad: también abarca condiciones prácticas de uso del sistema, como restricciones de saldo y costos operativos.
Cronograma y alternativas tecnológicas
Las instituciones europeas proyectan un piloto de 12 meses a partir de finales de 2027, con una posible emisión ubicada en 2029. Sin embargo, ese horizonte depende del avance del proceso institucional y no significa que las condiciones definitivas de uso hayan quedado cerradas.
Hoskinson presentó Midnight, una red de privacidad asociada a su ecosistema Cardano, como alternativa que incorpora garantías técnicas en lugar de depender de promesas políticas. Su argumento contrapone el código inmutable con las promesas de gobiernos, aunque la intervención no demuestra que Midnight vaya a sustituir al euro digital ni que resuelva por sí sola los desafíos de una moneda pública.
Impacto para empresas y administradores argentinos
Aunque el euro digital es una iniciativa europea, sus mecanismos de control y programación establecen precedentes regulatorios que pueden influir en futuras decisiones de bancos centrales en otras regiones, incluida Argentina. Si la UE aprueba un marco sin restricciones de pago, eso fortalecerá los estándares internacionales de privacidad financiera. Por el contrario, si permite límites de tenencia o condicionalidad de transacciones, podría servir como modelo para reguladores que busquen mayor control sobre flujos de dinero digital.
Para administradores de empresas argentinas, el desarrollo del euro digital importa en dos aspectos: primero, como referencia sobre cómo los bancos centrales diseñan monedas digitales y qué protecciones establecen para usuarios y comercios; segundo, porque cualquier restricción europea sobre pagos digitales podría replicarse en marcos regulatorios locales si se adoptan las mismas premisas de control. Mantener atención sobre estas negociaciones permite anticipar cambios en la infraestructura de pagos internacionales que afecten operaciones con clientes y proveedores en Europa.