Catamarca se convierte en la primera provincia en eliminar completamente el Impuesto a los Ingresos Brutos para actividades industriales, una decisión que reaviva el debate sobre la presión tributaria en el sector manufacturero y expone las diferencias de criterio fiscal entre jurisdicciones.
¿Por qué Catamarca elimina el Impuesto a Ingresos Brutos?
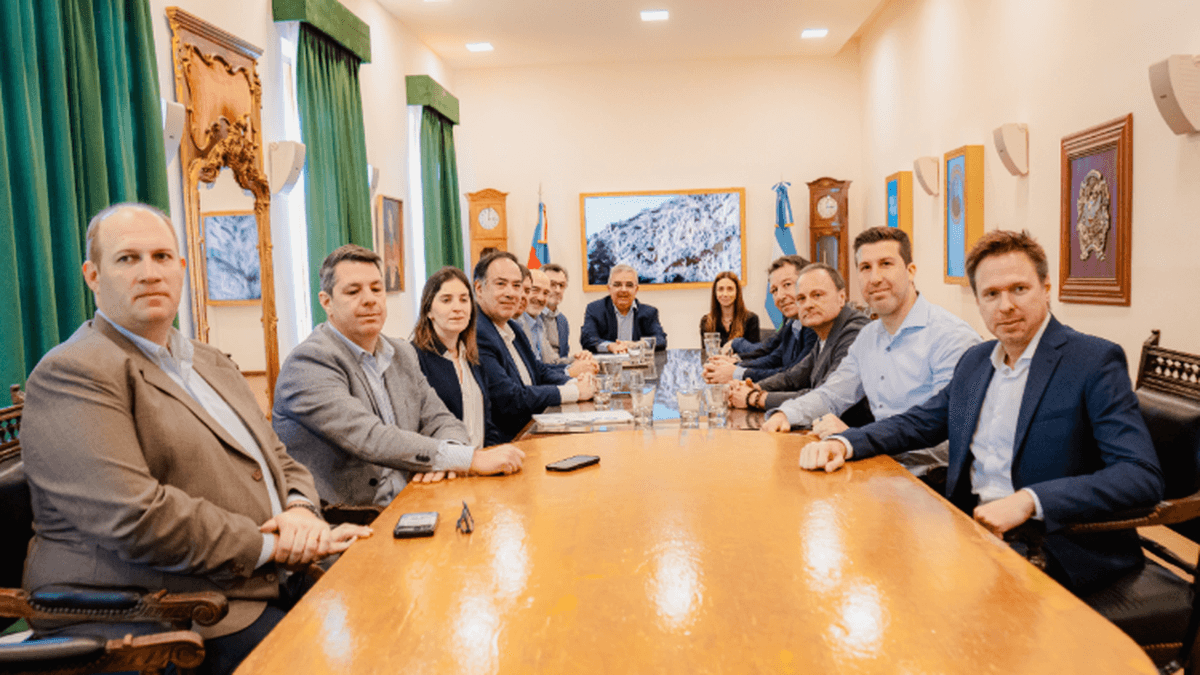
El gobernador Raúl Jalil anunció esta semana la eliminación del tributo para empresas fabriles, respondiendo a un reclamo histórico de los industriales. El Impuesto a los Ingresos Brutos funciona como un gravamen sobre la facturación, lo que genera un efecto acumulativo en las cadenas productivas largas, incrementando significativamente los costos finales. Durante el encuentro de esta semana con el presidente de la Unión Industrial Argentina (UIA), Martín Rappallini, en el Centro de Arte y Tecnología Aplicada de Catamarca, el mandatario confirmó el avance de la medida.
Actualmente, varias provincias como San Luis, La Rioja, San Juan, Córdoba y Neuquén ya cuentan con leyes de promoción que eximen parcialmente este gravamen a empresas bajo ciertos regímenes especiales. Sin embargo, la decisión de Catamarca representa la primera eliminación total del impuesto para la actividad industrial en el país.
El impacto fiscal y las propuestas en otras provincias
La pérdida de recaudación para Catamarca por esta medida equivaldría a aproximadamente el 1,4% de la recaudación provincial, según estimaciones de la Unión Industrial de la Provincia de Buenos Aires (UIPBA). En tanto, la UIPBA elevó recientemente una propuesta al gobierno local bonaerense para eliminar el impuesto en pequeñas y medianas empresas que facturen hasta $3.200 millones anuales. El presidente de la entidad, Alejandro Gentile, advirtió que en provincias industriales con alícuotas menores de Ingresos Brutos, como Córdoba y Santa Fe, el impacto en cierres de empresas durante 2026 fue menor que en Buenos Aires. Desde el gobierno de Axel Kicillof ya indicaron que no avanzarán en esa dirección.
Propuestas alternativas: el IVA Dual y la reforma tributaria
Mientras Catamarca avanza con su eliminación unilateral, el diputado nacional por Entre Ríos Guillermo Michel presentó una propuesta de reforma fiscal estructural que busca reemplazar el Impuesto a los Ingresos Brutos por un IVA Dual. La iniciativa apunta a formalizar aproximadamente 500.000 micropymes, reducir la presión tributaria sobre el empleo y disminuir la regresividad del consumo.
Michel argumenta que el Impuesto a los Ingresos Brutos genera "efectos económicos distorsivos" debido a su acumulación en cada etapa de la cadena productiva y comercial. Países como India, Canadá y Brasil ya implementaron este sistema. En Brasil, la transición hacia el IVA Dual se extiende hasta 2033, permitiendo que los estados continúen cobrando sus propios impuestos durante el período de transición.
En Argentina, el debate es particularmente complejo: Ingresos Brutos representa la principal fuente de recaudación propia de las provincias. Reemplazarlo por un impuesto neutral como el IVA presentaría desafíos severos, especialmente en jurisdicciones pequeñas que dependen de la coparticipación federal. Los tributaristas advierten que las alícuotas requeridas alcanzarían niveles extraordinarios, de hasta el 70% en algunas provincias. Algunos especialistas proponen, alternativamente, un impuesto a la última venta, que se cobraría únicamente en la etapa final de consumo.
La frustración del sector industrial con el gobierno nacional
Durante una reunión del martes en el Palacio de Hacienda, el secretario de Coordinación de Producción, Pablo Lavigne, recibió a Rappallini y miembros del Comité Ejecutivo de la UIA. Empresarios consultados calificaron el encuentro como "decepcionante". Los industriales reiteraron un documento de 38 puntos que incluye la reducción de la presión tributaria sectorial y el fin de embargos de la Agencia de Recaudación y Control Aduanero (ARCA). La iniciativa de Catamarca contrasta con la falta de respuestas a nivel nacional, evidenciando que las provincias avanzan donde el gobierno central no se muestra dispuesto a actuar.
Qué significa la medida de Catamarca para empresas y administradores
La decisión de Catamarca abre un precedente importante para la gestión empresarial en provincias. Para administradores y dueños de empresas manufactureras, la eliminación del Impuesto a los Ingresos Brutos reduce significativamente la carga tributaria en la estructura de costos, mejorando márgenes de rentabilidad y competitividad. Sin embargo, el escenario nacional permanece fragmentado: mientras algunas jurisdicciones avanzan en desgravaciones, otras como Buenos Aires mantienen alícuotas plenas.
Esta disparidad fiscal genera incentivos para relocalizar operaciones industriales hacia provincias con regímenes más favorables, replicando dinámicas que ya operan en economías federales como Brasil. Para empresas con operaciones multiprovinc iales, el mosaico de normativas exige replantear estrategias tributarias y de instalación. El debate sobre una reforma tributaria nacional integral—que incluya tanto la modernización del Impuesto a los Ingresos Brutos como cambios en embargos de ARCA—sigue pendiente en la agenda del gobierno, mientras el sector industrial presiona desde las provincias.