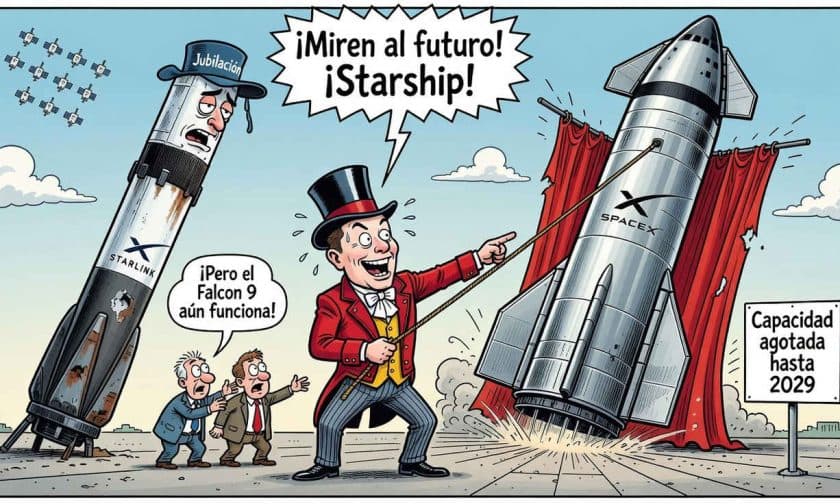
SpaceX estaría limitando nuevas reservas del Falcon 9 para priorizar el desarrollo de Starship, generando una potencial brecha en la capacidad de lanzamientos comerciales hasta 2028 o 2029 y aumentando la incertidumbre sobre el desempeño futuro de sus acciones.
¿Por qué SpaceX restringe las reservas del Falcon 9?
La empresa habría dejado de aceptar nuevas misiones de rideshare y rechaza reservas exclusivas posteriores a 2028, según reportes citados por Reuters y Yahoo Finance. Esta decisión responde a una reorientación estratégica: SpaceX busca concentrar recursos en Starship, su sistema de mayor capacidad diseñado para transportar cargas y tripulación en misiones de largo alcance. El cambio llega tras un año récord en 2025, cuando el Falcon 9 alcanzó 165 lanzamientos, consolidándose como uno de los cohetes más utilizados globalmente.
La transición obedece a una realidad operativa: Starlink consume una proporción creciente de la capacidad disponible. Según estimaciones citadas por Reuters, la división de internet satelital representó cerca del 79% de las misiones del Falcon 9 en 2026, comparado con el 54% en 2020. Esa concentración deja menos espacio para clientes externos, generando una tensión entre las necesidades internas de SpaceX y la demanda comercial del mercado.
Impacto en clientes y competencia: ¿quién sufre la escasez?
La restricción afecta directamente a agencias espaciales, gobiernos y operadores comerciales que dependen del Falcon 9. NASA, el Departamento de Defensa de Estados Unidos y agencias espaciales internacionales utilizan regularmente los servicios de SpaceX. Una menor disponibilidad del vehículo genera presión en el mercado de lanzamientos cuando la demanda de despliegue de satélites, misiones de seguridad nacional y proyectos espaciales comerciales continúa creciendo.
El problema central no es una caída de demanda, sino el riesgo de que Starship no esté listo operativamente para reemplazar al Falcon 9 a la velocidad requerida. Mientras el nuevo sistema supera sus desafíos técnicos, algunos clientes podrían verse obligados a retrasar misiones, buscar proveedores alternativos o aceptar calendarios menos flexibles. Una prueba reciente de Starship fue abortada automáticamente en el último momento, ilustrando que el desarrollo aún no ofrece una sustitución inmediata.
Starship: la apuesta de largo plazo con obstáculos técnicos
Starship está compuesto por el propulsor Super Heavy y la etapa superior, con el objetivo de transportar cargas útiles significativamente mayores que el Falcon 9 y lograr una reutilización integral para reducir costos. La visión de Elon Musk sitúa al programa en el centro de operaciones hacia la Luna, Marte y otros destinos.
Sin embargo, el programa enfrenta obstáculos significativos. El desarrollo todavía no ha alcanzado el nivel de confiabilidad operativa que el Falcon 9 mantiene hace años. Para SpaceX, el desafío consiste en administrar una transición sin interrumpir un negocio que aún genera ingresos considerables. Liberar recursos del Falcon 9 puede acelerar a Starship, pero también puede entregar clientes y contratos a competidores si la nueva arquitectura no alcanza rápidamente la disponibilidad esperada.
Resultados financieros y estructura de ingresos: más allá de los cohetes
El reporte del segundo trimestre fiscal de 2026 mostró ingresos totales de US$ 7.810 millones, un aumento interanual de 92%, superando la estimación de Wall Street de US$ 6.820 millones. La pérdida neta se redujo a US$ 541 millones desde más de US$ 1.000 millones un año antes.
El negocio de conectividad (Starlink) generó US$ 4.290 millones con crecimiento de 66% y duplicó su base de suscriptores hasta 12 millones de clientes en 167 mercados. La unidad empresarial y gubernamental avanzó 108% hasta US$ 1.800 millones. Los lanzamientos comerciales produjeron US$ 962 millones, un aumento de 29%. La división de inteligencia artificial fue la de crecimiento más rápido, con ingresos de US$ 2.560 millones (crecimiento de 247%), aunque generó una pérdida operativa de US$ 1.260 millones.
El gasto de capital total alcanzó US$ 18.370 millones, frente a US$ 2.830 millones un año antes, con aproximadamente 86% destinado a infraestructura de IA. Esa expansión extraordinaria explica por qué el mercado reaccionó negativamente: las acciones cayeron 13,6% el 5 de agosto debido a dudas sobre el capital necesario.
Cotización de SPCX: volatilidad y dispersión de objetivos analíticos
SpaceX debutó en bolsa con precio de US$ 135 por acción, abrió en US$ 150 el 12 de junio de 2026 y alcanzó máximo intradía de US$ 225,64 el 16 de junio. Posteriormente perdió impulso mientras inversores evaluaban el gasto en IA, pérdidas operativas y contratiempos de Starship. Pese a la corrección, la empresa mantiene capitalización de mercado aproximada de US$ 2,04 billones.
La calificación consensuada de Wall Street es "Compra Moderada", con 24 analistas en "Compra Fuerte", dos en "Compra Moderada", siete en "Mantener", uno en "Venta Moderada" y dos en "Venta Fuerte". El precio objetivo promedio se ubica en US$ 220,03, representando potencial alcista de 46% desde los niveles analizados. Sin embargo, el rango de objetivos evidencia incertidumbre extrema: el más optimista llega a US$ 800 mientras el más conservador es US$ 75.
La empresa terminó el trimestre con US$ 100.000 millones en efectivo y valores negociables, impulsada por la oferta inicial y venta de bonos. Su cartera de pedidos de US$ 47.500 millones ofrece visibilidad sobre ingresos futuros, aunque no elimina el riesgo de que la expansión simultánea de Starship, Starlink e IA exija inversiones extraordinarias durante años.
Implicaciones para empresas y administradores argentinos: acceso al espacio y costos de conectividad
Para los empresarios argentinos, la restricción de capacidad del Falcon 9 tiene dos implicancias directas. Primero, cualquier proyecto que requiera servicios de lanzamiento espacial enfrentaría calendarios más ajustados y potencialmente más costosos hasta que Starship alcance operatividad plena. Segundo, la dependencia de Starlink en la capacidad del Falcon 9 podría impactar la velocidad de expansión de conectividad satelital en Argentina, un mercado donde la empresa ha ganado presencia significativa.
Además, la volatilidad de SPCX y la incertidumbre sobre su rentabilidad futura afectan a cualquier empresa argentina con exposición a tecnología espacial, defensa o conectividad satelital. La mezcla de cohetes, satélites, IA y computación bajo un mismo paraguas corporativo dificulta evaluar riesgos específicos. Para administradores que dependen de servicios de SpaceX o que consideran inversiones en el sector, el mensaje es claro: la transición de Falcon 9 a Starship es una apuesta de alto riesgo que requiere seguimiento cercano de hitos técnicos y financieros.
La cartera de pedidos de US$ 47.500 millones y la liquidez de US$ 100.000 millones sugieren que SpaceX tiene recursos para financiar su estrategia, pero la pregunta crítica es si logrará monetizar Starship y IA al ritmo que el mercado espera. Mientras tanto, la escasez de Falcon 9 abre oportunidades para competidores y genera incertidumbre para clientes que planifican operaciones espaciales en los próximos años.