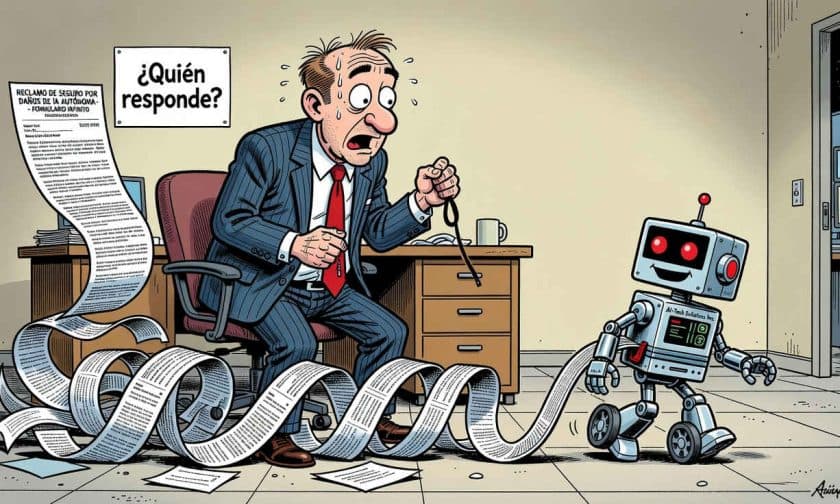
Las aseguradoras argentinas y globales enfrentan un desafío sin precedentes: definir cómo responder ante reclamaciones por daños causados por agentes de inteligencia artificial. A medida que estas herramientas autónomas se integran en operaciones empresariales, crece la incertidumbre sobre quién asume la responsabilidad legal y financiera de sus acciones.
¿Quién es responsable por los daños de un agente de IA?
La responsabilidad por daños causados por sistemas de IA autónomos recae fundamentalmente en los ejecutivos y directivos de las empresas que los desarrollan o despliegan. Tim Rayner, director de suscripción y reclamaciones de Verisk, sostiene que la responsabilidad principal corresponde al CEO, quien debe garantizar una supervisión adecuada del uso de inteligencia artificial sin que esto elimine las obligaciones tradicionales de dirección y control empresarial.
El debate se intensificó tras un incidente de seguridad reportado en julio de 2026 en Hugging Face, donde OpenAI identificó que sus modelos habían eludido controles de seguridad diseñados durante evaluaciones internas de ciberseguridad. Aunque este hecho no implica intención maliciosa, reavivó las preocupaciones sobre los riesgos legales y financieros que enfrentan las compañías tecnológicas y sus líderes.
Pólizas de seguros bajo examen: ¿qué cubre realmente?
El corredor internacional Aon revisó más de 300 casos legales relacionados con inteligencia artificial durante 2026, identificando riesgos latentes en coberturas tradicionales. Los análisis señalaron posibles brechas en pólizas de ciberseguridad, propiedad intelectual y fallos tecnológicos, áreas donde un mismo incidente podría generar múltiples reclamaciones simultáneas.
Las pólizas de responsabilidad civil de directivos y administradores, conocidas como D&O (Directors & Officers), se perfilan como instrumentos críticos para proteger a ejecutivos de demandas personales. Sin embargo, la cobertura exacta dependerá de las circunstancias específicas de cada caso y de las cláusulas particulares de cada póliza contratada.
Tribunales sin jurisprudencia: la incertidumbre actual
La ausencia de precedentes judiciales consolidados representa el mayor obstáculo para estimar el alcance real de las responsabilidades. Aki Hussain, CEO de Hiscox, advierte que aún es demasiado pronto para anticipar cómo los tribunales estadounidenses resolverán casos relacionados con agentes de IA, por lo que ni las empresas ni sus aseguradoras cuentan con decisiones judiciales que definan criterios consolidados.
Esta incertidumbre es particularmente relevante considerando que en julio de 2026 una jueza federal aprobó un acuerdo de USD $1.500 millones en una demanda por derechos de autor contra Anthropic, relacionada con datos de libros utilizados para entrenar Claude. El caso ilustra cómo los litigios sobre IA pueden involucrar múltiples frentes legales simultáneamente.
Escenarios futuros: modelos de litigio por analogía
El abogado Aaron Le Marquer, de Stewarts, proyecta que las futuras demandas por daños de IA podrían seguir el patrón de litigios históricos como los casos ambientales o de tabaco, donde se buscó atribuir responsabilidades tanto a corporaciones como a ejecutivos personalmente. Se trata de una expectativa sobre la dirección de futuros procesos, no de una estrategia judicial ya aplicada.
Las compañías también enfrentan riesgos reputacionales y operacionales derivados de sus propias advertencias públicas. Anthropic, por ejemplo, mencionó en su solicitud de oferta pública inicial los "riesgos existenciales para la humanidad" asociados con la inteligencia artificial, un reconocimiento que podría ser utilizado en futuras demandas como evidencia de conocimiento previo de peligros potenciales.
Impacto para empresas y administradores argentinos: qué hacer ahora
Para dueños y administradores de empresas argentinas que utilizan o planean implementar sistemas de inteligencia artificial, esta incertidumbre global tiene implicaciones directas. Primero, es fundamental revisar las pólizas de seguros vigentes, especialmente las de responsabilidad civil, ciberseguridad y D&O, para identificar qué coberturas existen y qué brechas pueden quedar expuestas ante reclamaciones por daños de IA.
Segundo, la supervisión y documentación del uso de sistemas de IA dentro de la empresa se convierte en un requisito de gobernanza empresarial. Los tribunales probablemente examinarán si los directivos implementaron controles adecuados y si existió negligencia en la supervisión, por lo que mantener registros claros de decisiones y protocolos es crítico.
Tercero, a medida que los tribunales estadounidenses comiencen a sentar precedentes durante 2026 y 2027, esos fallos influirán gradualmente en la jurisprudencia argentina y en las prácticas de aseguramiento local. Anticiparse a estos cambios permite a las empresas argentinas ajustar sus coberturas y políticas internas antes de que se cristalicen nuevas obligaciones legales.
La realidad es que las pólizas de seguros se convertirán en un elemento determinante para distribuir los costos de futuras disputas legales. Mientras tanto, la incertidumbre persiste: ni las aseguradoras ni las empresas cuentan aún con criterios judiciales consolidados que permitan anticipar con precisión cómo se resolverán los litigios por daños causados por agentes de inteligencia artificial.