La Comisión de Bolsa y Valores de Estados Unidos presentó el 30 de septiembre de 2026 una demanda contra Meyer Global Management y su CEO Owen E.H. Meyer por presunto fraude en fondos privados con exposición a SpaceX. La acusación incluye desviación de fondos de clientes, estados de cuenta inflados y pérdidas significativas en operaciones de capital.
¿Qué acusa la SEC a Meyer Global Management?
La demanda presentada ante el Tribunal de Distrito del Sur de Nueva York sostiene que Meyer Global y su CEO operaron esquemas fraudulentos desde al menos diciembre de 2021. Según la denuncia, los responsables habrían desviado fondos de clientes para cubrir gastos personales en al menos tres ocasiones y proporcionado información falsa a inversores sobre el estado de sus inversiones.
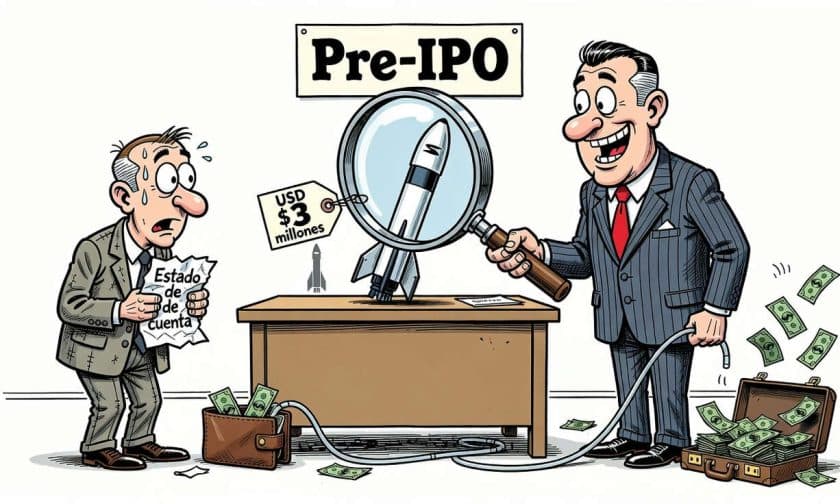
Entre las prácticas cuestionadas figura la emisión de estados de cuenta con valores inflados, lo que habría impedido que los clientes conocieran con precisión el patrimonio real de sus posiciones. Además, en un esquema que involucraba tres fondos distintos, los inversores recibieron montos menores a los que les correspondían y debieron firmar documentos de exoneración antes de cobrar, limitando sus opciones para reclamar por irregularidades.
El fondo de SpaceX y la pérdida de USD $3 millones
Uno de los casos más graves mencionados en la demanda involucra un fondo con exposición a SpaceX que habría perdido aproximadamente USD $3 millones tras incumplir repetidamente llamadas de capital. En estas operaciones, los fondos deben aportar recursos adicionales cuando se los solicita para mantener y potenciar sus inversiones en empresas privadas.
La SEC atribuye la pérdida a deficiencias en el proceso de cumplimiento de esas obligaciones, no a una caída en la valoración de SpaceX. El caso subraya cómo la gestión inadecuada de fondos privados puede generar daños significativos incluso cuando la empresa subyacente mantiene su valor.
Contexto regulatorio: acceso minorista y nuevos productos
La acción contra Meyer Global coincide con el anuncio de otra demanda similar contra Adit Ventures, presentada el 10 de agosto de 2026, también vinculada con inversiones en SpaceX y otras empresas pre-IPO. Adit Ventures resolvió su litigio sin admitir irregularidades, a diferencia del caso Meyer que aún está en proceso.
Paralelamente, el 30 de septiembre de 2026, la SEC recomendó enmiendas regulatorias para ampliar el acceso de inversores minoristas a oportunidades privadas. Esta propuesta refleja una tensión regulatoria: mientras se busca democratizar el acceso a empresas privadas conocidas, emergen riesgos de que inversores sin experiencia queden expuestos a mayor volatilidad y menor transparencia.
Productos cripto pre-IPO: futuros y tokenización
El interés por invertir en empresas privadas ha impulsado productos en blockchain que ofrecen exposición sintética. Según un informe de CoinMarketCap del 10 de junio de 2026, se registraron USD $2.940 millones en volumen acumulado de futuros perpetuos pre-IPO en diez plataformas durante 2026.
Estos productos operan mediante tres modalidades principales: tokenización al contado, futuros perpetuos y mercados de predicción. Ninguno de estos mecanismos equivale a poseer acciones reales. Un token puede representar una reclamación vinculada a un activo; un futuro perpetuo permite apostar por cambios de precio mediante contrato; un mercado de predicción plantea otra estructura de participación completamente distinta.
En el caso de SpaceX, se han registrado cotizaciones de futuros perpetuos en plataformas como Hyperliquid (USD $172,84 en junio de 2026) y Binance (USD $170,82 en junio de 2026), referencias que difieren de los precios privados construidos mediante libro de órdenes (USD $135) y cierres de transacciones directas (USD $185 al 18 de junio de 2026). Esas diferencias ilustran que cada plataforma utiliza mecanismos y referencias propios, sin equivalencia automática entre ellos.
Qué deben verificar los inversores antes de invertir
Antes de acceder a fondos privados o productos sintéticos, resulta esencial identificar qué derecho se adquiere realmente: propiedad directa, reclamación contractual o solo exposición al movimiento de un precio. También importa conocer quién custodia el activo, cómo se calcula su valoración, qué información publica el emisor y qué opciones existen para retirar o transferir la posición.
- Verificar si el fondo proporciona información clara sobre comisiones, gastos operativos y conflictos de interés.
- Revisar los estados de cuenta con periodicidad y compararlos contra referencias independientes de valoración.
- Entender el proceso de llamadas de capital y qué sucede si no se cumplen a tiempo.
- Confirmar si el producto concede derechos de propiedad real o solo exposición sintética al precio.
- Analizar qué regulación aplica y ante qué tribunal se pueden resolver disputas.
Impacto para empresas y administradores de negocios argentinos
Aunque el caso Meyer Global se desarrolla en Estados Unidos, sus lecciones son relevantes para administradores y dueños de empresas argentinas que consideren invertir en fondos privados internacionales o productos cripto. La demanda de la SEC demuestra que incluso activos atractivos como SpaceX no protegen al inversor si la gestión del fondo carece de controles adecuados.
Para empresarios argentinos que buscan diversificar en mercados privados o exposición a empresas pre-IPO, el caso subraya la importancia de exigir auditorías independientes, reportes mensuales verificables y claridad absoluta sobre derechos y valoración. La proliferación de productos sintéticos en blockchain añade complejidad: un contrato en Binance o Hyperliquid no otorga propiedad de acciones reales ni garantiza liquidez ni recuperación en caso de insolvencia de la plataforma.
La propuesta de la SEC de ampliar el acceso minorista a activos privados puede beneficiar a inversores argentinos con capacidad de análisis, pero requiere mayor diligencia que invertir en acciones listadas. Antes de comprometer capital, administradores de empresas deben exigir documentación legal clara, referencias verificables sobre el gestor y una evaluación independiente de la valoración del activo subyacente, especialmente cuando se trata de empresas privadas aún no cotizadas.