El Banco Central Europeo prepara un euro digital que funcione como alternativa pública a las redes de pago estadounidenses, con piloto previsto para la segunda mitad de 2027 y participación de 36 entidades financieras.
¿Por qué Europa impulsa una moneda digital propia?
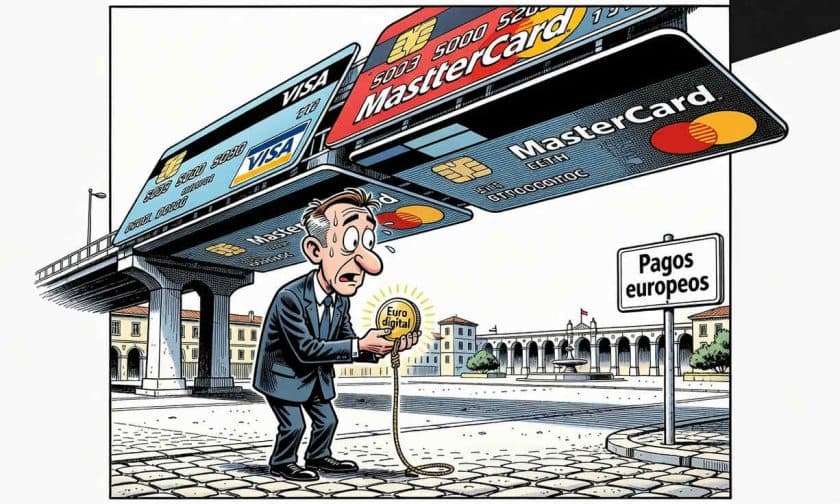
La Unión Europea avanza en la creación de una moneda digital pública para reducir su vulnerabilidad frente a infraestructuras de pago externas. Durante 2025, Visa y Mastercard procesaron el 47% del valor de las transacciones con tarjeta en la zona euro, según datos de GlobalData, mientras que en Reino Unido esa concentración alcanza el 95%. El Banco Central Europeo (BCE) considera que esta dependencia representa un riesgo estratégico, especialmente ante posibles interrupciones de servicio o restricciones vinculadas a decisiones políticas de terceros países.
La preocupación ganó impulso político en junio de 2026, cuando la comisión de asuntos económicos del Parlamento Europeo votó 43 a 14 a favor del euro digital. Los defensores de la iniciativa argumentan que la soberanía de los pagos se ha convertido en un asunto estratégico para el bloque, no meramente tecnológico. El proyecto busca ofrecer a personas y empresas de la zona euro una opción gratuita y universalmente aceptada, tanto en transacciones presenciales como en línea.
Fragmentación de sistemas: el problema europeo de los pagos digitales
Actualmente, 15 de los 21 países que usan el euro carecen de una solución digital doméstica y ningún sistema europeo existente funciona de forma fluida en todo el bloque. Esta fragmentación obliga a las empresas a integrar múltiples plataformas nacionales: iDEAL en Países Bajos, Bizum en España y Blik en Polonia, entre otras. La diversidad de redes genera complejidad operativa y costos de gestión elevados para comercios y empresas que operan en toda Europa.
El retroceso del efectivo añade urgencia al debate. Según el BCE, la proporción de empresas europeas que rechaza dinero en efectivo se triplicó en tres años hasta alcanzar el 12%. Durante 2025, los pagos sin efectivo de la zona euro sumaron €233,8 billones, una escala que ilustra la dependencia creciente de infraestructura digital privada. El banco central dejó de emitir billetes de €500, consolidando su apuesta por mantener presencia en el ecosistema de pagos digitales.
Costos de implementación y beneficios para comercios
Para los comerciantes, el euro digital promete eliminar las comisiones de intercambio y recibir liquidaciones instantáneas. En mayo de 2025, organizaciones que representan a Amazon, Carrefour, H&M e Ikea solicitaron a la Comisión Europea que actuara frente a los cargos de Visa y Mastercard, que aumentaron 33,9% entre 2018 y 2022. Menores costos de procesamiento podrían hacer de Europa una región más atractiva para operar.
El proyecto contempla dos mecanismos para ampliar su alcance: los comercios deberán aceptar euros digitales y los bancos tendrán que ofrecerlos a sus clientes una vez que el sistema se lance, previsto para 2029. El BCE estima costos de implementación de €1.300 millones y gastos operativos de alrededor de €300 millones anuales, mientras que el costo conjunto para los bancos podría situarse entre €4.000 y €6.000 millones durante cuatro años. Sin embargo, los bancos podrían recuperar parte de esos gastos cobrando a los comercios por procesar transacciones, lo que plantea interrogantes sobre si el nuevo sistema reproduciría comisiones similares a las que pretende desplazar.
¿Qué competencia enfrenta el euro digital en el mercado?
El euro digital no llegará a un mercado vacío. Wero, una billetera financiada por BNP Paribas, Commerzbank y Rabobank, ya cuenta con 50 millones de usuarios en Europa. Esta solución privada podría consolidarse como un sistema europeo omnicanal antes de que el euro digital se lance en 2029, abriendo interrogantes sobre la conveniencia de desarrollar dos infraestructuras para una misma necesidad estratégica.
La disputa también se extiende al dinero digital privado. Las stablecoins vinculadas a dólares ganan terreno como instrumentos de pago, y la legislación GENIUS Act aprobada en Estados Unidos respalda su expansión. Durante 2025, las stablecoins procesaron alrededor de US$33 billones en transacciones. Los analistas advierten que cuando el euro digital llegue en 2029, la preocupación europea podría haber evolucionado de las redes de tarjetas hacia la expansión del dinero digital privado denominado en dólares.
El desafío de la adopción: experiencias internacionales y percepción pública
La experiencia internacional ofrece lecciones mixtas. El piloto DCash del Caribe Oriental fue suspendido en 2024, mientras que el eNaira de Nigeria, lanzado en 2021, continúa operativo pero registra una aceptación limitada. Para que el euro digital tenga éxito, debe traducir argumentos sobre estabilidad financiera y autonomía estratégica en una experiencia útil para la vida cotidiana de usuarios y comercios.
El piloto de 12 meses comenzará en la segunda mitad de 2027 con participación de 36 empresas financieras, entre ellas Deutsche Bank, Revolut, Adyen y UniCredit. Durante esta fase se evaluará la viabilidad técnica, los costos operativos reales y la disposición de bancos y comercios a integrar una nueva infraestructura. El BCE señala que el proyecto busca ampliar la libertad de elección y reforzar la resiliencia de los pagos europeos, pero el verdadero examen comenzará cuando la adopción deba traducirse en hábitos de pago cotidianos.
Impacto del euro digital para empresas y administradores argentinos
Aunque el euro digital es una iniciativa europea, sus implicaciones alcanzan a empresas argentinas que operan en el continente o reciben pagos desde la zona euro. Una infraestructura de pagos más autónoma y con costos reducidos en Europa podría modificar los patrones de transacciones internacionales y las comisiones que cobran intermediarios globales. Para administradores de negocios con operaciones en la UE, el euro digital representa una oportunidad de reducir costos de procesamiento de pagos y simplificar la gestión de múltiples sistemas nacionales.
Asimismo, la consolidación de una alternativa pública a Visa y Mastercard en Europa podría influir en futuras iniciativas de otros bloques económicos, incluyendo Latinoamérica. El precedente de una moneda digital pública competitiva abre debates sobre soberanía financiera y autonomía de pagos que trascienden fronteras. Para empresas argentinas exportadoras o que reciben remesas desde Europa, estos cambios en la infraestructura de pagos internacionales tendrán impacto directo en tiempos de liquidación, costos de transacción y estabilidad de los canales de recepción de divisas.