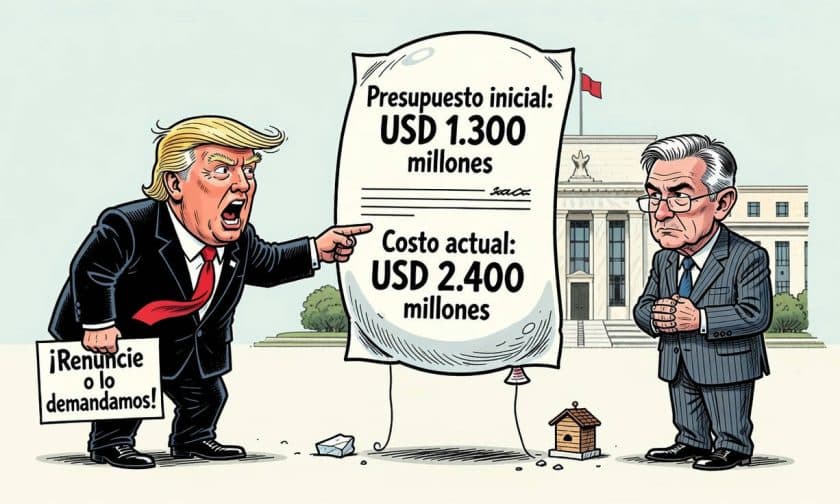
El inspector general de la Reserva Federal concluyó que no halló indicios de delitos ni mala conducta administrativa en la renovación de edificios en Washington, aunque documentó fallas de gestión que elevaron el presupuesto de US$ 1.300 millones a US$ 2.400 millones.
¿Qué encontró el informe del inspector general?
La Oficina del Inspector General de la Fed completó su revisión sobre la renovación del edificio Eccles y una estructura federal adyacente de 1931, determinando que no existían motivos razonables para creer que se cometió un delito federal. Sin embargo, el documento identificó deficiencias significativas en la supervisión presupuestaria y la planificación del proyecto que permitieron que los costos se duplicaran casi en dos años.
Entre las fallas de gestión documentadas figuran:
- Ausencia de un límite máximo de costos, a pesar de recomendaciones previas tras sobrecostos en otra obra (edificio Martin)
- Omisión de una estimación profesional de costos de construcción antes de adjudicar contratos
- Estructura de gobernanza interna inadecuada para proyectos de semejante escala y complejidad
- Escasas ofertas competitivas en varios trabajos, lo que encareció los servicios
El informe atribuyó el incremento de US$ 1.100 millones a una combinación de problemas de planificación, cambios de diseño, condiciones del sitio e inflación, sin señalar un único responsable. La investigación también aclaró que elementos como el mármol, los juegos de agua y el jardín en la azotea no fueron factores materiales en el aumento final.
Respuesta de la Fed y medidas correctivas
Kevin Warsh, quien asumió la dirección de la Reserva Federal durante la controversia, confirmó que la institución adoptaría todas las recomendaciones del inspector general. La gestión del proyecto pasará a la Administración de Servicios Generales con auditoría independiente que revisará cada costo adjudicado hasta la fecha.
Warsh reconoció que existían lecciones importantes por aprender de la experiencia y comprometió mayor transparencia en los procesos de supervisión. El cambio de dirección del proyecto busca fortalecer los controles presupuestarios y reducir el riesgo de nuevos sobrecostos en los trabajos pendientes.
Trump presiona para la salida de Powell de la Junta
Minutos después de publicarse las conclusiones, Donald Trump exigió que Jerome Powell renuncie a su cargo de gobernador de la Junta de Gobernadores, argumentando que el informe no debería considerarse la última palabra. A través de Truth Social, Trump afirmó que si Powell no abandona el puesto, el Gobierno estadounidense debería demandarlo por corrupción o incompetencia, pese a que el inspector general no encontró indicios de delito.
El presidente también instruyó al fiscal general Todd Blanche para que estudie el informe y determine qué acciones legales podrían corresponder. Esta indicación deja abierta la posibilidad de que la Casa Blanca busque nuevas vías de investigación, aunque la revisión interna no respalda las acusaciones penales que alimentaron la disputa durante más de un año.
Powell había manifestado que permanecería en la Junta hasta que la investigación terminara de manera completa, transparente y definitiva. La publicación del informe técnicamente satisface esa condición, pero no garantiza que la Casa Blanca lo acepte como cierre suficiente.
Cronología de una disputa que escaló en 2025
La renovación se convirtió en foco de tensión en julio de 2025, cuando Trump presionaba públicamente a la Fed para recortar tasas de interés. Poco después, Powell enfrentó una remisión penal al Departamento de Justicia por presunto perjurio relacionado con su testimonio ante el Congreso sobre características de la obra.
En enero de 2026, la Fed recibió citaciones de un gran jurado. La fiscal federal Jeanine Pirro defendió una revisión seria ante sobrecostos cercanos al 80%, pero en marzo el juez Boasberg anuló una citación del Departamento de Justicia calificándola de pretextual. En abril de 2026, Pirro archivó la pesquisa y remitió al informe del inspector general como documento central de la investigación.
Impacto para empresas y administradores argentinos
Este caso ofrece lecciones críticas para los dueños y administradores de empresas argentinas que gestionan proyectos de inversión o renovación de activos. La falta de controles presupuestarios claros, límites de costos definidos y estimaciones profesionales previas puede transformar un proyecto viable en una crisis financiera, tal como ocurrió con el aumento del 85% en la renovación de la Fed.
Para las organizaciones locales, el caso subraya la importancia de establecer topes máximos de inversión desde el inicio, solicitar estimaciones competitivas antes de adjudicar contratos y mantener una estructura de gobernanza que permita detectar desviaciones temprano. En contextos de inflación como los que Argentina ha experimentado recientemente, estas prácticas resultan aún más críticas para proteger el patrimonio empresarial y evitar que los costos se dupliquen sin control visible.