El Régimen de Incentivo para Grandes Inversiones (RIGI) genera un gasto tributario de USD 8.500 millones anuales que el Gobierno no incluyó en el Presupuesto 2027, según economistas y diputados de oposición que elevaron el reclamo ante el FMI.
¿Cuánto dinero deja de recaudar el Estado por el RIGI?
La magnitud del costo fiscal del RIGI varía según los cálculos. La economista Marina Dal Poggetto, directora ejecutiva de la consultora Eco Go, realizó un análisis comparativo: si todas las empresas con proyectos adheridos pagaran impuestos bajo el régimen general, la recaudación total ascendería a casi USD 26.000 millones. Con el RIGI vigente, esa cifra baja a USD 17.500 millones, arrojando una diferencia de USD 8.500 millones, equivalente a una tercera parte del total de ingresos potenciales.
Por su parte, el diputado Guillermo Michel, del bloque Unión por la Patria, estimó el gasto tributario oculto en USD 3.359 millones anuales, equivalente a 0,49 puntos porcentuales del Producto Bruto Interno (PBI), cuando los proyectos estén en plena ejecución. Esta cifra cobra relevancia porque el 47% del total de la inversión recién se desembolsará hasta 2028.
Distribución desigual entre Nación y provincias
El análisis de Dal Poggetto revela un esquema tributario que favorece diferencialmente a Nación y provincias. De los USD 8.500 millones en beneficios, la Nación aporta USD 6.200 millones en impuestos y recibe USD 9.900 millones, es decir, 1,6 veces lo que invierte. Las provincias con proyectos RIGI, en cambio, ponen USD 1.200 millones en impuestos y reciben USD 5.000 millones, obteniendo 4,16 veces lo que aportan.
"El juego es un esquema tributario que favorece a las provincias que tienen alocados los proyectos, es la contracara de un esquema que intente distribuir desde el punto de vista de la política fiscal", explicó Dal Poggetto. Hasta octubre de 2026, son 23 los proyectos aprobados bajo el RIGI, con una inversión total de USD 49.766 millones y una proyección de 108.450 puestos de trabajo.
Sectores beneficiados por el RIGI
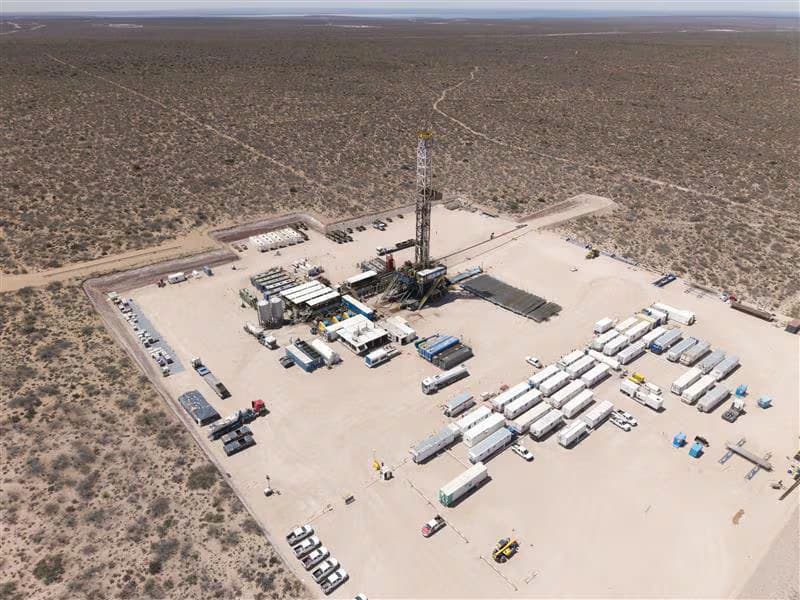
Los proyectos aprobados se distribuyen por sector de la siguiente manera:
- Minería: 12 proyectos
- Petróleo y gas: 7 proyectos
- Energía eléctrica: 2 proyectos
- Siderurgia: 1 proyecto
- Infraestructura: 1 proyecto
La concentración en minería refleja el enfoque del régimen hacia sectores extractivos y de transformación industrial. El cronograma de desembolsos, con casi la mitad de la inversión programada para 2028 o posterior, implica que el impacto fiscal completo del RIGI se desplegará gradualmente en los próximos años.
El reclamo formal ante el FMI
Durante la tercera revisión del programa con el Fondo Monetario Internacional, el bloque peronista de la Cámara de Diputados envió una carta formal a la directora gerente Kristalina Georgieva planteando que el Presupuesto 2027 es "inconsistente" por no contemplar el gasto tributario del RIGI. Según el documento, el superávit primario propuesto por el Gobierno de $15,4 billones (aproximadamente 1,1% del PBI) está sobreestimado precisamente por esta omisión.
El reclamo también señaló otros puntos críticos: la "Jurisdicción 91" pasa de $5,6 billones a $14,8 billones, de los cuales $7,7 billones no cuentan con ley ni criterio de asignación definido. Además, la inversión financiera neta se duplica nominalmente de $9,8 billones a $17,4 billones, permitiendo discrecionalidad al Poder Ejecutivo en un año electoral.
Impacto para empresas y administradores de negocios
El debate sobre el RIGI tiene consecuencias directas para la planificación empresarial y la competitividad fiscal en Argentina. La falta de transparencia presupuestaria respecto del gasto tributario genera incertidumbre sobre la sostenibilidad de las cuentas públicas y la política tributaria futura. Para administradores de empresas, especialmente las no adheridas al RIGI, la pregunta central es quién financia esa diferencia de USD 8.500 millones: si el Estado compensa mediante mayor presión tributaria sobre el régimen general, ajustes de gastos o endeudamiento.
La distribución desigual de beneficios entre provincias también afecta la competitividad regional. Empresas en provincias sin proyectos RIGI enfrentan un entorno fiscal menos favorable, mientras que aquellas en provincias beneficiarias acceden a ventajas significativas. Para pymes y empresas medianas fuera del esquema, esto implica una brecha de competitividad que podría profundizarse según cómo se resuelva la negociación presupuestaria con el FMI durante octubre y noviembre de 2026.