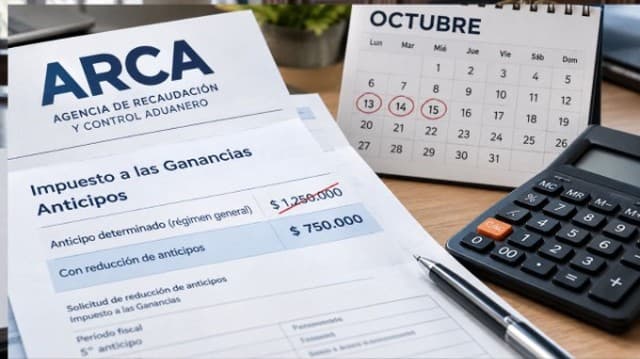
Las empresas pueden solicitar a ARCA la reducción de anticipos del Impuesto a las Ganancias desde el quinto anticipo para evitar pagos excesivos durante el año fiscal. En el ejercicio 2026, ese vencimiento operará entre el 13 y 15 de octubre para sociedades con cierre en diciembre, brindando una herramienta financiera clave cuando la actividad económica se contrae.
¿Cuándo es posible solicitar la reducción de anticipos?
Los anticipos del Impuesto a las Ganancias funcionan como pagos a cuenta de la obligación tributaria final. Durante 2026, las empresas deben ingresar nueve anticipos determinados sobre la base del impuesto del ejercicio fiscal inmediato anterior, pero esta estructura puede no replicarse en períodos futuros si las condiciones económicas cambian.
Cuando una compañía proyecta que los anticipos programados superarán el impuesto real que resultará de la declaración jurada anual, tiene derecho a solicitar su reducción ante ARCA. Este mecanismo genera una ventaja financiera al evitar que se ingresen fondos en exceso que quedarían congelados como saldo a favor sin posibilidad de actualización por inflación.
¿A partir de qué anticipo se puede hacer la solicitud?
La regla general establece que la opción de reducción puede ejercerse a partir del quinto anticipo. Sin embargo, existen excepciones que permiten solicitarla antes:
- Desde el tercer anticipo: si se estima que la suma total superará en más del 25% el importe de la obligación tributaria proyectada.
- Desde el primer anticipo: si se proyecta un exceso mayor al 40% respecto de la obligación estimada.
Estos umbrales reconocen que caídas significativas de actividad requieren ajustes más tempranos en la estructura de pagos.
Requisitos que debe cumplir la empresa para solicitar
No todas las empresas pueden acceder a esta opción. ARCA exige el cumplimiento simultáneo de varios requisitos administrativos y tributarios:
- CUIT con estado administrativo activo sin limitaciones.
- Domicilio Fiscal Electrónico habilitado.
- No contar con una solicitud de reducción del mismo impuesto y período presentada en los últimos 90 días corridos.
- No registrar incumplimientos en la presentación de declaraciones juradas de Ganancias (determinativas e informativas) vencidas desde enero del año anterior a la solicitud.
El cumplimiento de estas condiciones es verificado por el organismo recaudador antes de evaluar el fondo de la solicitud.
¿Cómo se tramita la solicitud ante ARCA?
El procedimiento se inicia a través del sistema de Cuentas Tributarias de ARCA, donde la empresa debe indicar el impuesto, el período fiscal y el importe de la base de cálculo proyectada. La solicitud no requiere trámite presencial ni documentación física inicial.
ARCA evalúa cada solicitud considerando aspectos como el historial de cumplimiento fiscal, la categoría asignada en el Sistema de Perfil de Riesgo (SIPER), la cuantía de la reducción solicitada y si existen pedidos anteriores. El organismo puede requerir documentación adicional y elementos de valoración mediante comunicación al Domicilio Fiscal Electrónico, según lo estime necesario para fundamentar su decisión.
Efectos de la aprobación y cálculo de saldos
Si ARCA aprueba la solicitud, la reducción se registra en el sistema disminuyendo la totalidad de los anticipos del período fiscal. El efecto opera a partir del primer anticipo que venza después de la aprobación, pudiendo regir desde el quinto, sexto o sucesivos hasta el noveno anticipo del ejercicio.
La empresa debe pagar el nuevo importe del anticipo —conforme la estimación aprobada— mediante VEP hasta el vencimiento establecido. El ingreso de ese monto implica automáticamente el ejercicio de la opción respecto de todos los anticipos del período.
El saldo ingresado en exceso se imputa primero a los anticipos pendientes y luego al monto final del tributo en la declaración jurada. Si la estimación resulta insuficiente respecto del impuesto real, ARCA reclamará los intereses resarcitorios correspondientes. Por ello, la proyección debe ser lo más precisa posible: subestimar genera costos financieros adicionales.
Impacto para administradores y dueños de empresas
Para las pymes y medianas empresas argentinas, la reducción de anticipos de Ganancias es una herramienta estratégica de gestión de tesorería. En contextos de contracción económica o cambios en la rentabilidad, solicitar esta reducción evita inmovilizar capital en pagos excesivos que no recuperarán valor por inflación.
El trámite requiere precisión en la estimación y cumplimiento estricto de plazos y requisitos administrativos. Recomendamos que administradores y asesores fiscales evalúen durante septiembre y octubre si sus empresas califican para esta opción, considerando las proyecciones de resultado del ejercicio 2026. Una solicitud bien fundamentada puede liberar flujo de caja significativo en los meses finales del año, mejorando la posición financiera cuando más se necesita.