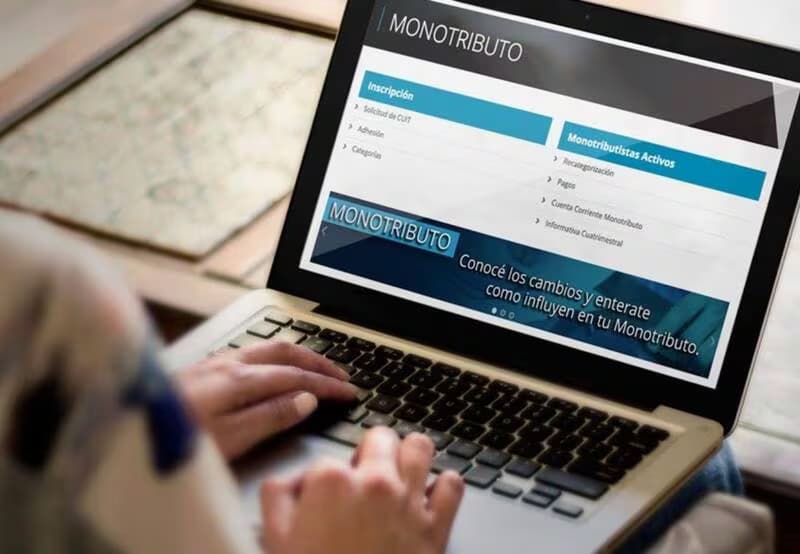
A partir del 1° de noviembre de 2026, los monotributistas sociales y quienes se encuentren en el Régimen de Inclusión Social y Promoción del Trabajo Independiente (Monotributo Promovido) deberán migrar obligatoriamente a la emisión de comprobantes electrónicos o utilizar controlador fiscal. Hasta ahora podían seguir usando talonarios impresos, pero ese esquema termina con la entrada en vigencia de la Resolución General 5893/2026 de la Agencia de Recaudación y Control Aduanero (ARCA).
¿Cuándo entra en vigencia la obligación de facturación electrónica?
El cronograma de implementación no es único para todos los monotributistas. Los contribuyentes del Monotributo Social y Promovido tienen hasta el 1° de noviembre de 2026 para adaptarse al sistema electrónico. En cambio, quienes no están alcanzados por el IVA disponen de un plazo extendido: podrán continuar con comprobantes impresos hasta el 28 de febrero de 2027, con obligatoriedad de migración a partir del 1° de marzo de 2027.
Existe una diferencia relevante para este último grupo: no podrán optar por el controlador fiscal como alternativa, sino que deberán emitir obligatoriamente comprobantes electrónicos originales a través de los sistemas de ARCA.
Factura en papel: solo como respaldo excepcional
Desde la entrada en vigencia de la medida, los talonarios impresos dejan de ser la modalidad principal y pasan a funcionar únicamente como opción excepcional ante contingencias específicas. Es decir, ante la imposibilidad temporal de acceder a los sistemas electrónicos de facturación, se podrá recurrir al papel, pero solo hasta el vencimiento del CAI (Código de Autorización de Impresión) correspondiente.
Este cambio implica un giro fundamental en la lógica de la facturación: el sistema electrónico se convierte en la regla y el comprobante impreso en la excepción. Los contribuyentes ya no podrán elegir libremente entre ambas modalidades según sus preferencias operativas.
¿Qué ocurre si no tenés punto de venta habilitado?
ARCA previó la situación de monotributistas que carecen de un punto de venta habilitado para emitir comprobantes electrónicos. En estos casos, el organismo puede habilitar de oficio un punto de venta asociado al servicio "Comprobantes en línea", bajo la opción "Factura en línea – Monotributo", vinculado al domicilio fiscal declarado por el contribuyente.
Esta medida busca eliminar la barrera que podría representar la falta de un punto de venta previamente configurado. Si posteriormente necesitás habilitar puntos de venta adicionales o modificar los existentes, deberás realizar el trámite correspondiente ante ARCA.
Herramientas disponibles para emitir factura electrónica
ARCA pone a disposición de los monotributistas varias opciones para la emisión electrónica. Entre las herramientas gratuitas del organismo se encuentran Comprobantes en Línea y el Facturador, ambas accesibles desde celulares, tablets o computadoras sin requerir instalaciones complejas.
Además, existen sistemas privados de facturación homologados que permiten simplificar la emisión y administración de comprobantes, aunque implican costos adicionales. Independientemente de la herramienta elegida, los monotributistas deben emitir comprobantes de clase "C", mientras que los trabajadores independientes promovidos mantienen las características propias de su régimen de facturación.
La migración al sistema electrónico no modifica la condición tributaria del contribuyente; solo cambia el mecanismo mediante el cual se documentan las operaciones comerciales.
Impacto en la gestión administrativa de pymes y monotributistas
Para los dueños y administradores de pequeños negocios, esta obligatoriedad representa un cambio operativo significativo que requiere planificación anticipada. Los monotributistas deben evaluar cuál de las herramientas disponibles se adapta mejor a su volumen de facturación y capacidad técnica: las opciones gratuitas de ARCA funcionan para operaciones simples, pero los sistemas privados ofrecen mayor integración contable y control de inventarios.
Desde ahora hasta noviembre de 2026, disponés de tiempo para capacitarte en las plataformas, resolver dudas operativas y, si es necesario, contratar servicios externos. Quienes no realicen la adaptación a tiempo enfrentarán sanciones por incumplimiento de obligaciones formales. Para empresas que facturan a otros negocios, la transición a comprobantes electrónicos también facilita la trazabilidad y reduce riesgos de auditoría fiscal.