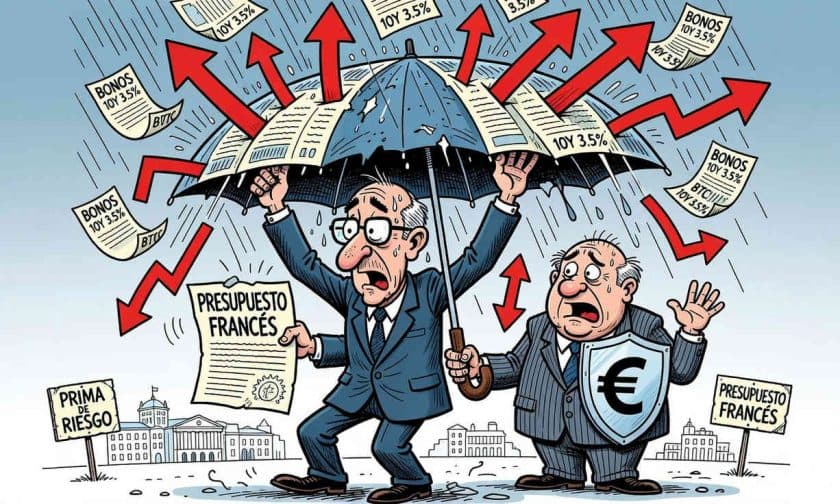
El indicador de riesgo país alcanzó 636 puntos básicos durante la última semana de septiembre de 2026, llegando a su nivel más elevado desde diciembre de 2025. Este salto refleja tanto presiones externas como incertidumbres locales vinculadas con la capacidad del Gobierno para financiar los vencimientos de deuda previstos para 2027, después de que el aumento de las tasas internacionales abriera una brecha estimada en US$ 23.300 millones en el programa financiero presentado por el ministro de Economía Luis Caputo.
¿Cuál es el origen de la brecha de financiamiento para 2027?
La brecha surgió porque los supuestos del programa de junio de 2026 cambiaron significativamente. El Tesoro proyectaba compras de divisas por parte del Banco Central (BCRA) por US$ 9.300 millones para cubrir los vencimientos del próximo año, pero esa estimación se basaba en condiciones que ya no se sostienen. En primer lugar, el año 2026 comenzó sin los US$ 3.700 millones de caja que se esperaban, lo que amplió desde el inicio las necesidades de fondos.
A esa menor disponibilidad inicial se sumó la dificultad para colocar deuda en dólares en el mercado local. El programa original contemplaba obtener US$ 5.000 millones mediante emisiones de bonos domésticos, pero los rendimientos actuales del AO29 (Bonar 2029) en torno al 12% llevaron a la Secretaría de Finanzas a interrumpir las licitaciones de ese instrumento en las últimas tres ocasiones para no convalidar tasas tan altas. Según especialistas, esos niveles de rendimiento hacen inviable la colocación de deuda en condiciones aceptables para el Tesoro.
Señales de mercado que anticipan mayor tensión en 2027
Más allá del riesgo país, otros indicadores muestran presión creciente sobre los plazos que coinciden con los vencimientos de deuda. La tasa forward implícita en la comparación entre dos bonos locales en dólares —el AO27 (que vence en octubre de 2027) y el AO28 (noviembre de 2028)— pasó de mínimos del 11% a mediados de julio a 20% en la actualidad. Esa diferencia refleja una exigencia cada vez mayor del mercado para los plazos más cercanos a los vencimientos.
Según el análisis de LCG, en lo que resta de 2026 los vencimientos en moneda extranjera suman US$ 2.600 millones, y sin nuevos desembolsos del Fondo Monetario Internacional (FMI) las necesidades netas llegarían a US$ 2.100 millones. Sin embargo, los depósitos en dólares del Tesoro en el BCRA ascienden apenas a US$ 1.300 millones, lo que deja un faltante que presiona la liquidez disponible.
¿Cuáles son los vencimientos críticos de 2027?
El año 2027 presenta un calendario de pagos muy exigente. En enero vencen los intereses de los bonos Globales y Bonares por US$ 4.500 millones, el primero de una serie de compromisos que totalizan US$ 25.400 millones durante el año. El Gobierno había proyectado cubrir esos vencimientos mediante compras de divisas al BCRA, colocaciones locales, privatizaciones, refinanciaciones con organismos internacionales y lo que llamó "otras fuentes no detalladas".
El proyecto de Presupuesto 2027 duplicó el monto previsto para emisiones locales hasta US$ 11.000 millones, pero ofrece pocas precisiones sobre cómo se cubrirá el resto del financiamiento. Una salida a los mercados internacionales nunca estuvo prevista en los programas oficiales, y hoy resulta particularmente costosa: el GD35 contra cable rendía el 11,3% en las últimas cotizaciones, un nivel que el equipo económico considera demasiado elevado para los fundamentos macroeconómicos del país.
El costo de no haber colocado deuda cuando el riesgo país era menor
En las últimas semanas resurgieron críticas sobre la decisión de no colocar deuda en el mercado internacional cuando el riesgo país estaba cerca de los 300 puntos básicos a principios de julio de 2026. En ese momento, las condiciones de financiamiento eran significativamente mejores que las actuales. Hoy, cualquier emisión internacional requeriría tasas superiores al 11% anual, un costo que el Gobierno rechaza como incompatible con la sostenibilidad fiscal.
El Centro de Economía Política Argentina (CEPA) había advertido sobre este riesgo cuando el programa fue presentado, señalando que las emisiones internacionales no constituyen una opción automática. Si aparecen dificultades con otras fuentes de financiamiento, es razonable asumir que el mercado internacional tampoco permanecerá abierto en condiciones favorables. La "opcionalidad" mencionada por Caputo solo tendría sentido si el mercado exigiera tasas inferiores a las vigentes, condición que hoy no se cumple.
Impacto para empresas y administradores de negocios argentinos
La incertidumbre sobre las fuentes de financiamiento para 2027 tiene consecuencias directas en el costo del dinero y la disponibilidad de crédito para las empresas argentinas. Un riesgo país elevado presiona al alza las tasas de interés domésticas, limitando el acceso a financiamiento para inversión y operaciones. Para los dueños y administradores de empresas, esto significa menores posibilidades de refinanciar deuda, mayor costo del capital de trabajo y menor capacidad para ejecutar planes de expansión.
Además, la falta de claridad sobre las fuentes de financiamiento del Gobierno genera volatilidad cambiaria y desconfianza en los mercados. Las empresas que operan con ingresos en pesos y egresos en dólares (importadores, empresas con deuda externa, productores de commodities) enfrentan mayor incertidumbre sobre el tipo de cambio futuro. La pausa en las colocaciones de bonos locales también reduce las alternativas de inversión para tesorería corporativa. En este contexto, es crítico que el Gobierno comunique con claridad sus planes de financiamiento y acelere la acumulación de reservas, señales que podrían reducir presión sobre tasas y tipo de cambio.