La incertidumbre sobre las finanzas públicas francesas generó movimientos en los mercados de deuda de la eurozona durante septiembre y principios de octubre de 2026. Los diferenciales entre bonos franceses e alemanes alcanzaron máximos desde 2012, mientras los seguros contra impago se encarecieron significativamente, reflejando la cautela de los inversores ante el panorama político y presupuestario de París.
¿Cuánto subieron los diferenciales de deuda francesa?
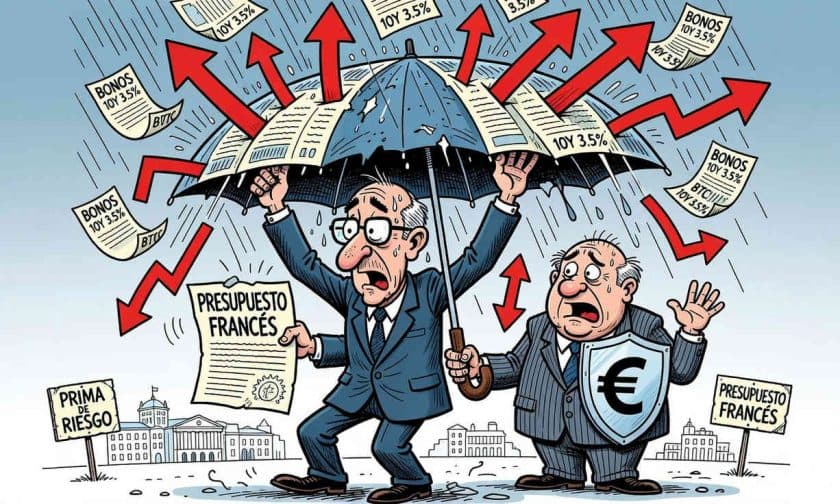
El diferencial entre los bonos franceses a 10 años y los alemanes equivalentes superó el 1%, marcando su nivel más elevado desde la crisis soberana de 2012. Este indicador mide el rendimiento adicional que exigen los inversores para mantener deuda francesa frente a la alemana, considerada el activo de referencia más seguro en la eurozona. Aunque un diferencial amplio no predice automáticamente un impago, sí refleja cómo cambia la percepción del riesgo relativo entre emisores.
La presión también alcanzó a otros países de la región. El diferencial entre bonos italianos a dos años y alemanes casi se duplicó hasta 55 puntos básicos, registrando su mayor salto diario desde 2020 según los precios de cierre. En el mismo tramo de vencimiento, la brecha entre Francia y Alemania llegó a 22 puntos básicos, también su máximo desde 2012. Los rendimientos neerlandeses, en cambio, se mantuvieron estables, mostrando que la volatilidad no afectó por igual a todos los emisores europeos.
Los seguros contra impago de Francia se encarecieron
Los CDS (Credit Default Swaps), instrumentos que funcionan como cobertura financiera frente al incumplimiento de deuda, más que se duplicaron durante el último mes. Este encarecimiento refleja un aumento de la cautela entre participantes del mercado, aunque no significa que Francia haya dejado de pagar ni que un impago sea inminente. El dato describe simplemente cómo los inversores valorizan el riesgo percibido de la deuda soberana francesa.
Mientras los bonos franceses sufrían presión, los títulos alemanes registraron una fuerte subida de precio, señal de que los inversores se volcaron hacia activos considerados de menor riesgo. Como los precios de bonos y rendimientos se mueven en direcciones opuestas, esa demanda de deuda alemana contribuyó a ampliar los diferenciales respecto de otros emisores de la zona euro.
El presupuesto francés busca reducir el déficit
El Gobierno francés presentó un plan presupuestario que apunta a reducir el déficit fiscal al 5% durante 2027, frente al 5,4% esperado para 2026. Sin embargo, los inversores no solo evalúan las metas numéricas, sino también la capacidad política de aprobar las medidas necesarias para alcanzarlas. La incertidumbre política añade presión porque puede dificultar la negociación de ajustes y prolongar las dudas sobre la trayectoria de las cuentas públicas.
Según analistas de Goldman Sachs, la contrapropuesta del Partido Nacional, prevista para presentarse en octubre de 2026, aportaría información relevante sobre qué concesiones presupuestarias exigiría esa formación política durante el debate del proyecto. La evolución de esas negociaciones puede modificar significativamente la evaluación del mercado sobre la viabilidad política de los objetivos fiscales franceses.
¿Por qué importa esto para las empresas argentinas?
La turbulencia en los mercados de deuda europeos tiene consecuencias directas para administradores y dueños de empresas argentinas. Una crisis de confianza en la eurozona tiende a reducir la liquidez global y aumentar los costos de financiamiento en mercados emergentes. Las empresas argentinas con exposición a deuda en dólares o que necesiten acceder a crédito internacional enfrentan mayores tasas de interés cuando el apetito por riesgo disminuye en mercados desarrollados.
Además, la volatilidad europea afecta los tipos de cambio y la demanda por commodities que Argentina exporta. Un escenario de menor crecimiento en la eurozona reduce las compras de productos argentinos, presionando los ingresos en divisas de empresas exportadoras. Las pymes que operan con márgenes ajustados deben monitorear estas dinámicas globales para anticipar cambios en acceso al crédito, tasas de financiamiento y demanda externa.