El Banco Central Europeo lanzó Pontes el 21 de septiembre de 2026 para conectar plataformas de tecnología de registro distribuido con los servicios TARGET, permitiendo que operaciones mayoristas tokenizadas se liquiden en dinero de banco central europeo.
¿Qué es Pontes y cómo funciona?
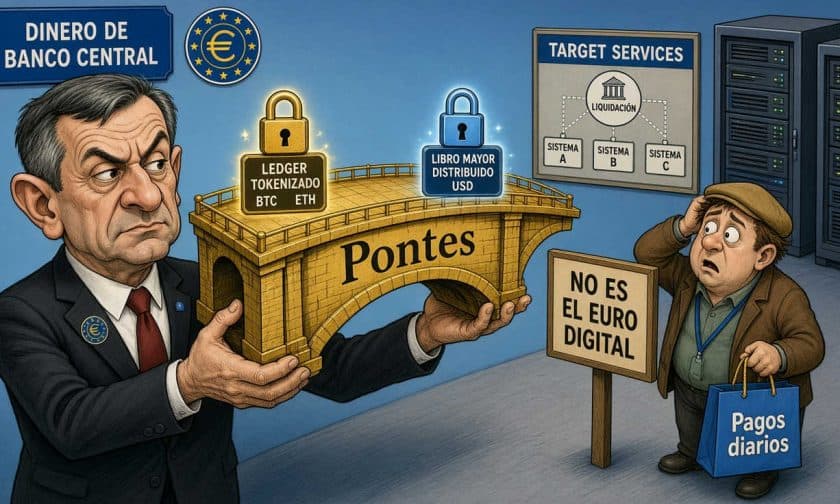
Pontes es un sistema de interoperabilidad que vincula infraestructuras financieras basadas en tecnología de registro distribuido (DLT) con los servicios de liquidación del Eurosistema. La iniciativa actúa como puente técnico para que operaciones realizadas en plataformas tokenizadas se completen contra dinero emitido por el Banco Central Europeo, sin reemplazar inmediatamente los sistemas de liquidación existentes.
El funcionamiento se basa en un principio fundamental: los activos financieros tokenizados (bonos, depósitos y otros derechos) representados en redes distribuidas requieren un medio de pago confiable y seguro para completar las transacciones. Pontes resuelve esa necesidad manteniendo una conexión directa con TARGET, la infraestructura de liquidación que ya utilizan las instituciones financieras europeas. De esta manera, una operación ejecutada en una plataforma DLT puede finalizarse contra dinero de banco central sin obligar a los participantes a adoptar nuevos sistemas de pago.
El alcance inicial es técnico y mayorista, dirigido a bancos, depositarios de valores e infraestructuras financieras que procesan operaciones de gran valor. Pontes no está pensado para consumidores ni constituye el euro digital minorista, cuyo desarrollo sigue ligado al proceso legislativo de la Unión Europea.
Pruebas previas: más de EUR 1.500 millones en transacciones
Antes del lanzamiento, el Eurosistema desarrolló un programa de pruebas entre mayo y noviembre de 2024 con participación de 64 entidades del mercado. Durante esa fase se ejecutaron más de 50 ensayos y experimentos para examinar cómo liquidar operaciones mayoristas basadas en DLT utilizando dinero de banco central.
Las pruebas incluyeron tanto liquidaciones reales con dinero de banco central como transacciones simuladas para comparar diferentes modelos técnicos y operativos. El volumen procesado superó los EUR 1.500 millones, cifra que demuestra que los experimentos fueron más allá del ámbito conceptual y permitieron observar operaciones con valor económico real. Los ensayos analizaron aspectos técnicos, operativos y legales que posteriormente influyeron en el diseño final de Pontes, garantizando compatibilidad entre las reglas, responsabilidades y controles de ambas infraestructuras.
Pontes y Appia: dos horizontes temporales complementarios
El Eurosistema desarrolla un enfoque de dos vías. Pontes atiende la demanda inmediata mediante un mecanismo de conexión con los sistemas actuales, mientras que Appia examina si Europa necesita una arquitectura financiera tokenizada más integrada a largo plazo. La separación permite que los mercados experimenten con herramientas disponibles sin esperar a que concluya el diseño de una infraestructura completamente nueva.
Pontes constituye la pieza operativa de corto plazo y comenzará de manera progresiva. Appia tiene un horizonte más amplio y estudia cómo podría organizarse un ecosistema financiero europeo basado en tokenización y DLT, con hoja de ruta extendida hasta 2028. Ambas iniciativas son complementarias: Pontes resuelve una necesidad inmediata sin obligar a las instituciones a esperar una reforma completa del sistema, mientras Appia diseña cómo deberían organizarse las piezas si la tokenización gana escala significativa.
Por qué el dinero de banco central sigue siendo central
La defensa del dinero de banco central ocupa el centro del enfoque europeo. En una operación financiera, el activo comprado puede estar representado por un token, pero la contraparte monetaria requiere una forma de pago aceptada y confiable por los participantes. El BCE considera que el dinero público debe mantener ese papel de ancla incluso si depósitos comerciales tokenizados, stablecoins reguladas u otros instrumentos privados adquieren mayor importancia en los mercados.
Si una plataforma tokenizada dependiera únicamente de un activo privado para completar operaciones, la liquidación quedaría más expuesta a riesgos asociados con el emisor, la liquidez y la convertibilidad de ese instrumento. Pontes conserva una referencia común del Eurosistema sin impedir que bancos y operadores de mercado prueben aplicaciones basadas en registros distribuidos. Esta decisión marca una diferencia política y funcional frente al euro digital minorista propuesto para el público general: Pontes opera detrás del sistema financiero en transacciones mayoristas, mientras el euro digital estaría orientado a individuos y empresas que realizan pagos diarios.
Impacto para empresas y administradores financieros argentinos
Aunque Pontes es una iniciativa del Eurosistema, sus implicaciones alcanzan a empresas argentinas con operaciones en Europa o exposición a mercados financieros internacionales. El lanzamiento demuestra que los bancos centrales desarrollados avanzan hacia la integración de tecnologías tokenizadas manteniendo anclaje en dinero público, lo que establece un estándar de seguridad y confiabilidad para las infraestructuras financieras globales.
Para administradores de empresas argentinas con operaciones de comercio exterior, inversión en valores europeos o financiamiento internacional, el desarrollo de Pontes implica que la liquidación de operaciones en euros seguirá garantizada por el dinero de banco central, reduciendo riesgos de contraparte y fragmentación de mercados. Además, el enfoque gradual del BCE—separando soluciones de corto plazo (Pontes) de reformas estructurales (Appia)—ofrece un modelo de cómo adaptar infraestructuras financieras a la tokenización sin generar disrupciones operativas ni incertidumbre regulatoria, lección relevante para cualquier economía que considere modernizar sus sistemas de liquidación y custodia.