En Argentina, las empresas enfrentan un paradoja económica: donar alimentos aptos para consumo puede resultar más costoso que descartarlos. Aunque existe la Ley Donal desde hace años —que protege legalmente a quienes donan y reduce responsabilidades civiles y penales— los costos operativos de la donación siguen siendo un obstáculo mayor que la falta de seguridad jurídica, según señalan los bancos de alimentos del país.
¿Por qué donar es más caro que descartar?
El problema no es legal, sino económico. Los costos de recuperación, transporte, almacenamiento y distribución de alimentos generan que, en muchos casos, sea más conveniente para una empresa destruir sus excedentes que entregarlos a organizaciones benéficas. Esto ocurre porque el tratamiento del IVA en donaciones genera pérdida de créditos fiscales que no se produciría con ciertas formas de descarte, y las deducciones fiscales existentes están limitadas a un 5% de la ganancia neta del ejercicio.
La contradicción es evidente: mientras hay hambre estructural en el país —con niveles de pobreza cercanos al 30% y indigencia alrededor del 7%, según datos del Observatorio de la Deuda Social Argentina de la UCA— se descartan alimentos que podrían alimentar a poblaciones vulnerables.
Qué proponen los bancos de alimentos para cambiar esto
Desde la Red Global de Bancos de Alimentos (Global Foodbanking Network), se plantea que Argentina debe ir más allá de la Ley Donal y construir una arquitectura de incentivos fiscales que haga económicamente racional donar. Las propuestas incluyen:
- Revisar el tratamiento del IVA en donaciones de alimentos para evitar pérdida de créditos fiscales
- Fortalecer las deducciones fiscales actuales, elevando el techo del 5% de ganancia neta
- Reconocer y deducir costos de recuperación, transporte, almacenamiento y distribución
- Simplificar trámites administrativos para facilitar el proceso de donación
El objetivo es que donar sea fiscalmente neutral o favorable respecto al descarte, transformando la donación en una decisión socialmente responsable, ambientalmente conveniente y económicamente viable para las empresas.
Cómo otros países de la región lo resolvieron
Varios países latinoamericanos ya avanzaron en esta dirección. Colombia, mediante la Ley 1.607 de 2012, excluyó del IVA los alimentos donados a bancos de alimentos. Uruguay, con la Ley 20.177 de 2023, permite deducir íntegramente el IVA de compras asociadas a productos donados y ofrece beneficios adicionales en otros impuestos.
Brasil implementó en 2025 su Política Nacional de Combate a la Pérdida y Desperdicio de Alimentos, que incluye incentivos fiscales y crediticios para donantes y receptores. México considera que las donaciones deducibles del Impuesto Sobre la Renta no constituyen enajenación a efectos del IVA. Estas experiencias demuestran que es posible modificar el tratamiento tributario para favorecer la donación.
Datos del Banco de Alimentos Buenos Aires durante 2025
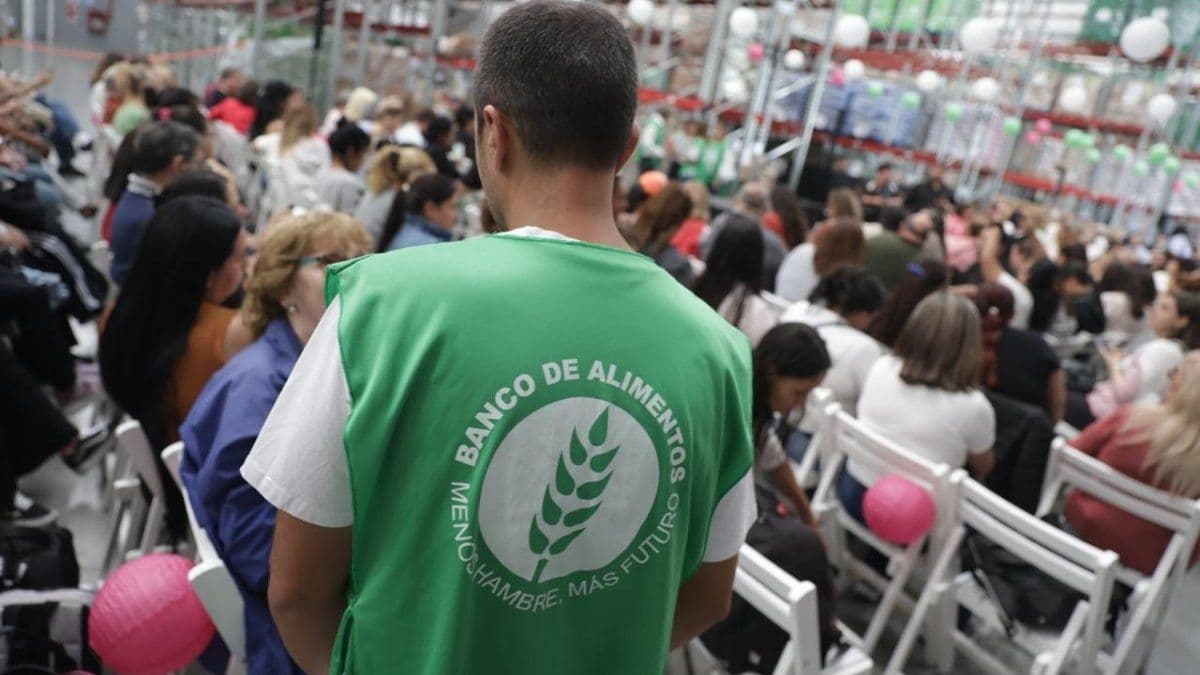
El Banco de Alimentos Buenos Aires, organización sin fines de lucro que opera desde hace 25 años, recuperó 7.400 toneladas de alimentos durante 2025. Actualmente colabora con la alimentación de más de 360.000 personas, de las cuales más del 60% son niños.
La organización trabaja con 1.300 instituciones sociales del AMBA —comedores, jardines maternales, merenderos, hogares y centros comunitarios— y cuenta con sistema de trazabilidad certificado ISO 9001 desde 2008 e ISO 14001 desde 2025. Cada producto recibido es registrado, clasificado y distribuido con control externo auditable.
Sin embargo, durante 2025 quedaron fuera del circuito de consumo aproximadamente 73 millones de kilos de alimentos en Argentina, evidenciando la magnitud del desperdicio que podría evitarse con políticas públicas adecuadas.
Impacto fiscal y operativo para empresas y pymes argentinas
Para los dueños y administradores de empresas, esta situación tiene implicancias directas. Una reforma tributaria que incentive donaciones reduciría costos netos de gestión de excedentes y permitiría que pequeñas y medianas empresas, así como grandes productores, participen activamente en la recuperación de alimentos sin sacrificar rentabilidad.
Actualmente, una pyme o comercio que descarta productos incurre en costos de disposición, mientras que donarlos genera costos adicionales sin compensación fiscal suficiente. Modificar el IVA, ampliar deducciones y reconocer costos operativos haría que ambas opciones sean económicamente comparables, permitiendo que la decisión empresarial se base en responsabilidad social y no en penalización fiscal.
Además, el acceso a información sobre destino de donaciones —mediante sistemas de trazabilidad— genera valor reputacional para las marcas, mejora su posicionamiento ESG y fortalece vínculos con comunidades. La inversión en donaciones, con incentivos correctos, se convierte en estrategia de negocio sostenible, no en gasto irrecuperable.