El oficialismo se impuso en la comisión de Finanzas con un dictamen que rechaza topes a las tasas y refinanciación obligatoria para los más de 6 millones de argentinos endeudados en mora. Tras el plenario conjunto de las comisiones de Finanzas y Defensa del Consumidor, Usuario y Competencia realizado el 28 de septiembre de 2026, se firmaron tres dictámenes con enfoques radicalmente distintos sobre cómo abordar la crisis de sobreendeudamiento que afecta a las familias argentinas.
¿Qué plantea el dictamen oficialista sobre morosidad?
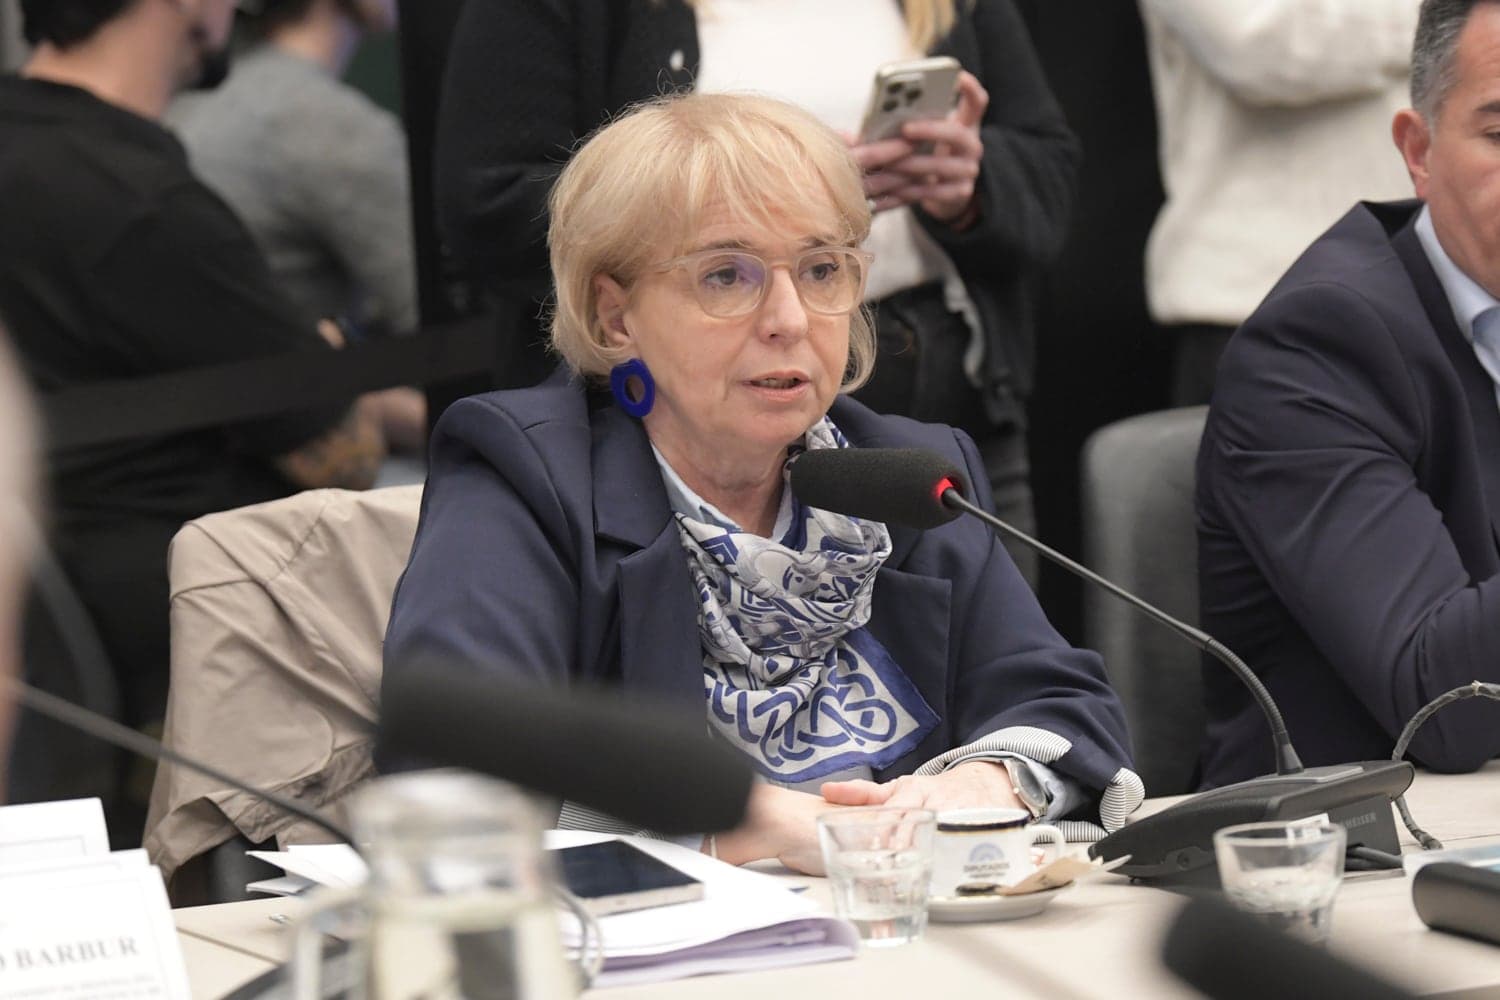
El dictamen de mayoría, firmado por 32 diputados del oficialismo, PRO y UCR (dos en disidencia), se articula en torno a la prevención y educación financiera. Rechaza explícitamente los topes a las tasas de interés y la refinanciación obligatoria para quienes ya están en mora. La diputada de La Libertad Avanza Silvana Giudici, que encabeza el texto junto al titular de Finanzas Santiago Pauli, fundamentó el enfoque argumentando que los controles de tasas generan distorsiones en el mercado crediticio, comparándolos con los efectos negativos de la ley de alquileres.
Giudici sostuvo que el gobierno busca "resolver el acceso al crédito" y advirtió contra lo que calificó como "políticas de condonaciones o de costo cero" que podrían "romper el sistema financiero". El enfoque oficial prioriza las advertencias tempranas y la educación de deudores sobre intervenciones regulatorias que limiten tasas o condiciones contractuales.
¿Cuál es la propuesta de la oposición peronista?
El dictamen de minoría, que agrupa 27 firmas peronistas, toma la dirección opuesta. Declara la emergencia por sobreendeudamiento durante 180 días y establece un régimen de acogimiento voluntario para deudores y obligatorio para acreedores. Entre sus condiciones figuran la condonación del 100% de los intereses punitorios, cuotas que no superen el 30% de los ingresos y un plazo mínimo de 12 meses con 90 días de gracia inicial.
La propuesta peronista fija una tasa tope equivalente a la TAMAR de bancos privados más 25 puntos porcentuales para deudas de consumo de hasta dos canastas básicas totales (verificadas al 31 de agosto de 2026). También suspende ejecuciones, embargos y nuevos reportes negativos mientras dure el trámite. El diputado Pablo Juliano argumentó que "no podés mandar a la gente a hacer un curso de educación financiera cuando le llega el agua al cuello", criticando la negación oficialista del problema.
Además de la mora, el texto peronista fija topes a intereses de tarjetas de crédito y préstamos personales, limita los punitorios al 50% por encima del compensatorio, repone artículos de la ley de tarjetas eliminados por el DNU 70/2023 y crea un derecho de portabilidad financiera. Los fundamentos citan una mora en tarjetas de crédito del 14,5% en mayo de 2026, frente al 2,8% en marzo de 2025.
¿Qué propone Argentina Federal?
El tercer dictamen, firmado por los misioneros Oscar Herrera Ahuad y Yolanda Vega, crea un Programa Nacional de Desendeudamiento Familiar y Personal que unifica deudas en una sola operación con cuotas a tasa fija de hasta 35% para personas con ingresos fijos de hasta diez salarios mínimos. Prohíbe a emisoras de tarjetas y entidades no bancarias cobrar tasas nominales superiores a 1,5 veces la de los plazos fijos a 30 días.
¿Cuándo se debatirá en el recinto?
Los dictámenes podrían llegar al recinto el 7 de octubre de 2026, aunque la fecha depende de la prioridad asignada a otros proyectos, particularmente la emergencia en discapacidad. En el recinto la ecuación es más ajustada que en comisión: aunque el oficialismo tiene mayoría asegurada en las comisiones por su composición, la oposición apuesta a sumar votos en el plenario. Para ello necesitaría voltear el dictamen oficialista y lograr que se debata su alternativa.
Impacto para empresas y administradores de negocios argentinos
La resolución de este debate afectará directamente la estabilidad del sistema crediticio y el acceso al financiamiento para pymes. Si prevalece el enfoque oficialista, el mercado mantendría libertad de tasas, pero enfrentaría el riesgo de un deterioro mayor en la cartera de crédito (la mora en tarjetas ya se duplicó entre marzo y mayo de 2026). Si triunfa la propuesta peronista, habría protección para deudores pero posibles restricciones en la oferta de crédito y mayores costos para las entidades financieras, que podrían trasladarse a nuevas operaciones. Los administradores de empresas deben monitorear cómo esta decisión impactará en el costo del financiamiento, la disponibilidad de crédito de trabajo capital y la salud financiera de proveedores y clientes.