El Banco Central Europeo (BCE) abrió convocatoria para que empresas, comercios y organizaciones exploren nuevas funciones del euro digital, desde recibos electrónicos hasta transacciones automatizadas con inteligencia artificial. Las pruebas piloto comenzarían en 2027, aunque la emisión final dependerá de la aprobación legislativa de la Unión Europea.
¿Cuáles son las dos líneas de trabajo del BCE para el euro digital?
La convocatoria se divide en dos enfoques complementarios. La línea de experimentación busca convertir propuestas en funciones concretas y servicios prácticos que los usuarios y comercios puedan utilizar durante el primer semestre de 2027. Los participantes seleccionados deberán desarrollar soluciones, realizar pruebas de concepto y entregar un informe con resultados medibles.
La línea de exploración tiene un alcance tecnológico más amplio e invita a actores de distintas industrias a intercambiar ideas sobre posibles avances en la infraestructura del euro digital. Estos talleres presenciales se realizarán en las instalaciones del BCE en Fráncfort del Meno durante el primer y segundo trimestre de 2027.
Áreas de experimentación: recibos, pagos compartidos y operaciones condicionales
El BCE propone cuatro áreas prácticas para la línea de experimentación. La primera aborda recibos electrónicos integrados en transacciones digitales, disponibles directamente en aplicaciones de pago y respetuosos de la privacidad del usuario.
La segunda área examina pagos con múltiples participantes: transacciones en las que varias personas aportan dinero a una compra o un solo pago se distribuye entre distintos destinatarios. La tercera se enfoca en pagos condicionales, es decir, operaciones que se ejecutan automáticamente cuando se cumplen condiciones predefinidas.
El BCE aclara que estos pagos condicionales son diferentes del dinero programable, que restringe fondos a un propósito específico (como un vale). La cuarta área incluye funciones y servicios adicionales que los proveedores de pago podrían ofrecer dentro de sus aplicaciones, sin que la convocatoria presente una lista cerrada de productos ni garantice que una solución específica se incorpore al euro digital final.
¿Qué rol juega la inteligencia artificial en la exploración?
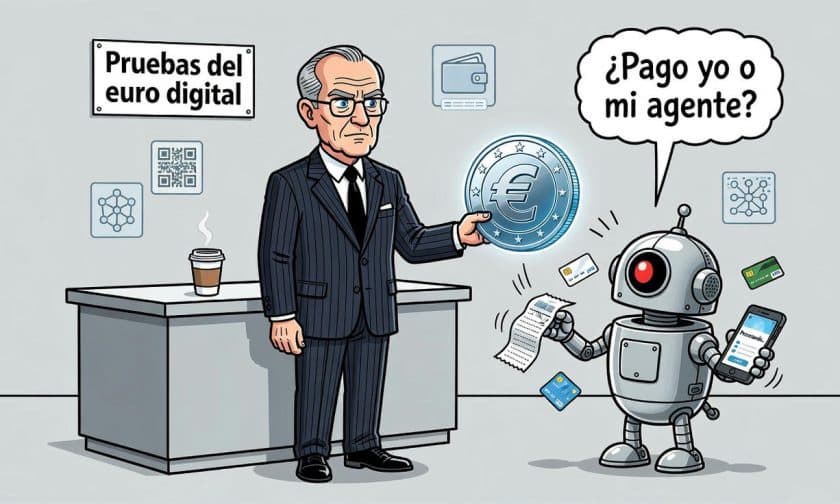
La línea de exploración incluye inteligencia artificial en pagos como tema central. El BCE busca estudiar experiencias habilitadas por IA, agentes automatizados que interactúen entre sí, micropagos y nuevas funcionalidades para aplicaciones de pago.
El interés en agentes de IA apunta a un escenario donde sistemas automatizados podrían ejecutar transacciones por cuenta de usuarios o empresas. Sin embargo, el anuncio presenta esto como materia de exploración y estudio, no como una capacidad ya disponible ni como autorización para que un agente efectúe pagos sin controles. El diseño debe contemplar quién autoriza cada operación y cómo se resguarda la información asociada.
Otra área de exploración aborda usos del euro digital en servicios públicos: transporte, facturas de servicios, ciudades inteligentes, inclusión financiera, automatización del sector público y escenarios de resiliencia. El objetivo es evaluar accesibilidad, eficiencia y experiencia de usuario en contextos reales.
Fechas, requisitos y proceso de selección
Las actividades de experimentación se realizarán entre enero y junio de 2027. Los participantes seleccionados deberán desarrollar y probar soluciones, entregando una prueba de concepto y un informe documentado con resultados.
La convocatoria está abierta a:
- Comercios y proveedores de servicios de pago
- Empresas fintech y técnicas
- Asociaciones de consumidores
- Instituciones públicas e institutos de investigación
- Otros actores del ecosistema de pagos
El BCE recomienda postulaciones conjuntas que integren distintos roles (por ejemplo, un comercio con un proveedor de pagos). Para participar, los interesados deben completar un formulario indicando su motivación, experiencia, caso de uso propuesto y áreas de enfoque. Las solicitudes vencen el lunes 9 de noviembre de 2026 a las 17:00 CET en la dirección [email protected].
El BCE evaluará las propuestas según elegibilidad, motivación, relevancia, potencial de innovación, alineación con principios de diseño del euro digital, preparación técnica y experiencia de los participantes. La selección buscará diversidad geográfica y sectorial para reunir un grupo equilibrado, aunque no garantiza la selección de ninguna empresa ni adelanta cuántas organizaciones participarán.
La legislación europea es la clave: cuándo se decide realmente el euro digital
Esta convocatoria no constituye una decisión de emisión del euro digital. El BCE sostiene que la decisión final solo se tomará una vez que la Unión Europea adopte la legislación pertinente. El trabajo de innovación funciona como un espacio para estudiar usos prácticos, probar ideas y recopilar aportes del mercado antes de cualquier decisión definitiva.
Los resultados de la experimentación y exploración podrían ayudar a identificar necesidades, desafíos de diseño y oportunidades de mejora. Sin embargo, la convocatoria no constituye por sí misma una aprobación legal ni fija una fecha confirmada para el lanzamiento de una moneda digital europea. El BCE se compromete a ajustar sus preparativos para mantenerlos alineados con el proceso legislativo europeo.
Impacto para empresas y administradores de negocios argentinos
Aunque el euro digital se desarrolla en Europa, sus avances tienen implicaciones para las empresas argentinas que operan en el comercio electrónico, servicios financieros o logística internacional. El diseño de pagos con inteligencia artificial, operaciones condicionales y recibos electrónicos integrados podría influir en estándares globales de transacciones digitales.
Para administradores de negocios argentinos, especialmente aquellos con operaciones en la Unión Europea o que importan/exportan hacia allí, es relevante monitorear cómo evolucionan estas pruebas piloto. Un euro digital funcional podría afectar costos de transacción internacional, tiempos de liquidación y opciones de pago para clientes europeos. Además, los desarrollos en automatización de pagos mediante IA podrían anticipar cambios en infraestructura de pagos que eventualmente adopten otros mercados, incluido Argentina.