La Dirección General de Tributos de España confirmó que las criptomonedas bajo autocustodia quedan excluidas del Modelo 721 cuando el contribuyente mantiene el control de sus claves privadas, independientemente del tipo de billetera utilizada.
¿Qué dice España sobre autocustodia y Modelo 721?
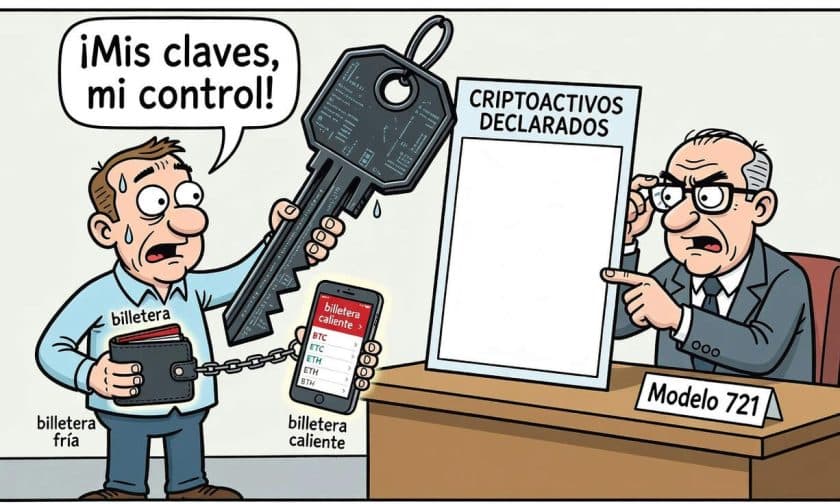
La Dirección General de Tributos española aclaró en la consulta vinculante V0848/26 que los criptoactivos no deben incluirse en el Modelo 721 si el contribuyente conserva sus claves privadas. El criterio central para determinar la obligación de declaración no es la tecnología empleada (billetera caliente, fría o hardware), sino quién ejerce la custodia efectiva de los activos.
Esta interpretación marca una distinción fundamental: la autocustodia —cuando el usuario controla directamente sus credenciales— queda fuera del régimen de declaración de bienes en el extranjero. En cambio, cuando un custodio extranjero salvaguarda las claves en nombre del contribuyente, la obligación puede activarse si se cumplen los demás requisitos legales.
Custodia de terceros: cuándo sí se declara en Modelo 721
El Modelo 721 cubre monedas virtuales ubicadas en el extranjero cuando una entidad mantiene, almacena, transfiere o salvaguarda las claves privadas en nombre de sus clientes. La obligación aplica a personas físicas y jurídicas residentes en España, establecimientos permanentes de no residentes y otras entidades contempladas en la Ley General Tributaria.
La diferencia práctica es determinante: si un proveedor regulado o no regulado controla el acceso a los criptoactivos, el saldo entra en el cálculo declarativo. Por el contrario, cuando el propio contribuyente retiene el control de sus credenciales, los activos quedan fuera del requisito de declaración, sin importar que la cartera sea accesible desde cualquier país o que utilice conexión a internet.
En junio de 2026, Cecabank lanzó una plataforma de custodia regulada bajo el marco MiCA (Reglamento de Mercados de Criptoactivos de la Unión Europea). Instituciones como Renta 4 Banco utilizaron esta infraestructura, lo que refleja la importancia de distinguir entre servicios de custodia regulados y tenencias personales.
El caso que originó la aclaración fiscal
La consulta V0848/26, emitida el 21 de abril de 2026, analizó el supuesto de un residente español que creó una sociedad de responsabilidad limitada en Estados Unidos durante 2025 para mantener criptoactivos a largo plazo. El contribuyente transfirió criptomonedas desde su billetera personal a la empresa estadounidense.
La autoridad fiscal examinó dos escenarios de custodia. Si el contribuyente guardaba las claves privadas por sí mismo mediante cualquier dispositivo, las tenencias no quedaban sujetas al Modelo 721. Si un tercero extranjero salvaguardaba las claves, la situación podía cambiar y los criptoactivos podían entrar en el ámbito de la declaración.
La ubicación internacional de una red blockchain no sustituye estos requisitos. Un saldo no se vuelve declarable simplemente porque la red opere en distintos países o porque la cartera pueda consultarse desde el exterior; primero debe existir un custodio que encaje en la definición legal.
Autocustodia versus custodia regulada: cómo funciona
La interpretación española se alinea con la definición de custodia del reglamento europeo MiCA, que describe la salvaguarda o control de criptoactivos, o de los medios para acceder a ellos (como las claves privadas), como actos de custodia. El criterio distingue claramente:
- Autocustodia: el contribuyente conserva sus claves privadas; no entra en Modelo 721.
- Custodia de terceros: un proveedor controla las claves o el acceso; sí puede entrar en Modelo 721 si se cumplen otros requisitos.
- Tipo de dispositivo: no determina la obligación; cartera caliente, fría o hardware reciben el mismo tratamiento según quién controle las credenciales.
La pregunta relevante para la Agencia Tributaria española no es si el usuario eligió una aplicación móvil o un equipo desconectado, sino si un tercero actúa en su nombre para proteger o administrar el acceso a los activos.
DAC8 mantiene obligaciones de reporte independientes
Quedar fuera del Modelo 721 no elimina todas las obligaciones fiscales relacionadas con criptoactivos. El régimen europeo DAC8, vigente desde el 1 de enero de 2026, obliga a proveedores cubiertos a recopilar información sobre usuarios y transacciones reportables.
Cuando los activos pasan de una plataforma regulada a una dirección externa (incluidos monederos de autocustodia), los proveedores sujetos a DAC8 pueden recopilar datos de la transacción. Esta obligación corresponde al proveedor cubierto y es independiente del examen que aplica España a los saldos extranjeros bajo custodia de terceros.
Además, el calendario fiscal importa: quienes fueron propietarios, beneficiarios o tuvieron derechos de disposición durante el período pueden seguir obligados a informar sobre la fecha en que terminó esa condición, aunque ya no mantengan las tenencias el 31 de diciembre. Las herencias yacentes también pueden quedar cubiertas si encajan en las entidades contempladas en la Ley General Tributaria.
Impacto para empresas y administradores en Argentina
Aunque esta aclaración proviene de España, los criterios de custodia y declaración de criptoactivos en el extranjero son relevantes para empresas argentinas que operan en mercados europeos o mantienen activos digitales bajo servicios extranjeros. La distinción entre autocustodia y custodia de terceros es un principio que otros países latinoamericanos y organismos internacionales están adoptando.
Para administradores de empresas argentinas con inversiones en criptoactivos o subsidiarias en el exterior, la lección es clara: el control efectivo de las credenciales determina las obligaciones fiscales, no la mera ubicación geográfica o el tipo de tecnología. Si tu empresa mantiene criptoactivos bajo custodia de proveedores extranjeros regulados, esos activos probablemente requieran declaración en tus jurisdicciones fiscales aplicables. Si los controlas directamente mediante autocustodia, el tratamiento puede ser distinto, pero otros reportes (como los equivalentes a DAC8) pueden seguir siendo obligatorios.
La claridad fiscal que ofrece la Dirección General de Tributos española refleja la maduración del marco regulatorio de criptoactivos en la Unión Europea. A medida que Argentina y otros países de la región definan sus propias normas sobre declaración de criptomonedas, estos precedentes internacionales servirán como referencia para diseñar regímenes equilibrados que distingan entre autocustodia y servicios de custodia regulados.