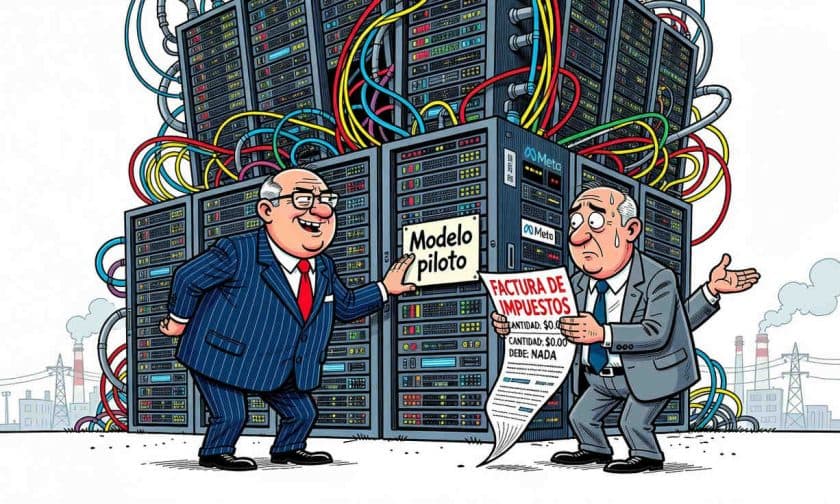
Meta habría reducido sus impuestos federales en USD $5.900 millones durante 2024 y 2025 al clasificar centros de datos de inteligencia artificial como instalaciones experimentales, según reportes periodísticos que citan documentos corporativos.
¿Cuánto ahorro fiscal reclamó Meta en estos años?
La multinacional tecnológica habría accedido a beneficios tributarios por USD $2.000 millones en 2024 y USD $3.900 millones en 2025, totalizando los USD $5.900 millones mencionados. Según la información disponible, la estrategia se basó en el Crédito Fiscal de Investigación y Experimentación de Estados Unidos, un mecanismo creado en 1981 para incentivar la innovación y fortalecer la competitividad nacional.
La clasificación de centros de datos como "modelos piloto" o instalaciones experimentales fue el elemento clave que permitió a Meta vincular esa infraestructura con actividades de investigación y acceder así a los beneficios fiscales correspondientes. Sin embargo, los detalles específicos sobre qué centros recibieron esa clasificación, qué pruebas presentó la compañía y cómo calculó cada monto permanecen sin ser divulgados públicamente.
¿Qué es el Crédito Fiscal de Investigación y Experimentación?
Este incentivo tributario estadounidense se diseñó para respaldar actividades innovadoras mediante reducciones en la carga fiscal de empresas que invierten en investigación. El mecanismo permite a las compañías reclamar créditos sobre gastos asociados con el desarrollo experimental de productos o procesos nuevos.
La cuestión central en el caso de Meta radica en si la operación de centros de datos vinculados a inteligencia artificial cumple con los requisitos necesarios para considerarse "experimental". Un centro de datos no se convierte automáticamente en instalación experimental por estar conectado con tecnologías de IA; el fundamento de esa clasificación requiere una justificación clara sobre el propósito y las actividades desarrolladas en esas instalaciones.
¿Qué dicen los documentos de Meta sobre este riesgo?
Los propios documentos corporativos de Meta reconocen que el Servicio de Impuestos Internos (IRS) podría cuestionar o anular los créditos reclamados. La compañía incluyó advertencias sobre "incertidumbres con nuestros créditos fiscales por investigación", lo que indica que internamente contemplaba la posibilidad de que la autoridad tributaria no aceptara todos los beneficios solicitados.
Esa advertencia no especifica si existe una auditoría abierta, una disputa formal o una decisión administrativa en curso sobre el asunto. Sin embargo, muestra que Meta era consciente de la vulnerabilidad de su posición fiscal respecto a estos créditos. Si el IRS rechazara los beneficios, los ahorros atribuidos a 2024 y 2025 podrían reducirse significativamente.
¿Qué falta por aclarar sobre esta estrategia?
Cuando se consultó a Meta qué hacía experimentales sus centros de datos de inteligencia artificial, la empresa no respondió públicamente a esa pregunta. Esa ausencia de explicación deja sin resolver el elemento central de la controversia: cómo conectó la compañía la operación cotidiana de su infraestructura con el propósito de investigación que justificaría el acceso al crédito fiscal.
La falta de respuesta no demuestra por sí sola que la clasificación fuera improcedente, así como la existencia de documentos fiscales tampoco confirma que el IRS ya haya aprobado definitivamente esa posición. Para evaluar el caso con mayor precisión serían necesarios detalles sobre las actividades específicas de los centros, el tratamiento contable aplicado a cada gasto y la posición que finalmente adopte la autoridad tributaria.
Impacto para empresas argentinas con operaciones en EE.UU.
Este caso tiene relevancia directa para administradores y dueños de empresas argentinas que operan o invierten en Estados Unidos. El debate sobre la aplicación de incentivos fiscales como el Crédito de Investigación y Experimentación muestra cómo las autoridades tributarias pueden escrutar la clasificación de activos e instalaciones, especialmente cuando se trata de grandes montos.
Para las pymes y empresas medianas argentinas que invierten en tecnología o infraestructura en el mercado estadounidense, la lección es clara: cualquier reclamo de beneficios fiscales debe estar respaldado por documentación exhaustiva y una justificación sólida sobre el propósito experimental o innovador de las actividades. El riesgo de auditorías y rechazos de créditos puede impactar significativamente en la rentabilidad de esas inversiones, por lo que es fundamental contar con asesoramiento tributario especializado antes de estructurar operaciones que dependan de incentivos fiscales.