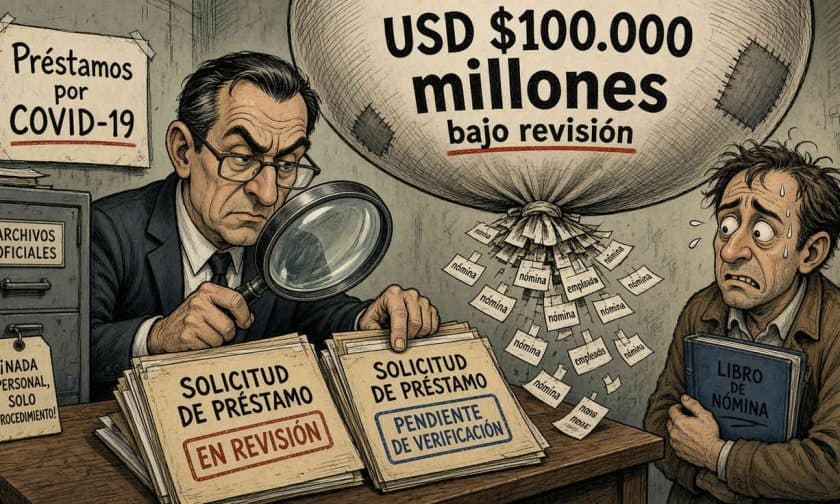
El Servicio de Impuestos Internos de Estados Unidos (IRS) analiza discrepancias en aproximadamente USD $100.000 millones de préstamos de emergencia otorgados durante la pandemia. La cifra surge del cruce entre datos de solicitudes ante la Administración de Pequeñas Empresas (SBA) y declaraciones fiscales, sin que esto signifique fraude confirmado en todos los casos.
¿Cuál es el origen de la revisión del IRS?
A comienzos de 2026, la SBA remitió al IRS más de USD $200.000 millones en préstamos considerados sospechosos. El análisis comparó la información que los solicitantes presentaron para obtener ayuda con los datos que posteriormente declararon en sus impuestos. Este cruce identificó inconsistencias vinculadas con cerca de USD $100.000 millones.
La distinción entre una discrepancia y fraude comprobado es fundamental. Los USD $100.000 millones representan préstamos asociados a datos que no coinciden entre ambas fuentes, pero la determinación de responsabilidad dependerá del análisis individual de cada caso y de las medidas que adopten las autoridades.
Programas bajo escrutinio: PPP y EIDL
La revisión se concentra en dos iniciativas federales creadas durante la emergencia sanitaria. El Programa de Protección de Nóminas (PPP) buscaba ayudar a empresas a mantener a sus empleados, mientras que los Préstamos por Desastre Económico por Lesiones (EIDL) ofrecían financiamiento y anticipos para que los negocios afrontaran los efectos económicos de la crisis.
Ambos programas canalizaron apoyo hacia empresas en dificultades, pero sus objetivos y mecanismos diferían. El análisis de las solicitudes contrasta los datos presentados para cada tipo de asistencia con la información tributaria declarada por los beneficiarios posteriormente.
Según la administradora de la SBA, Kelly Loeffler, las personas que hubieran inflado nóminas, inventado empleados, falsificado registros comerciales o mentido para obtener préstamos enfrentarían el escrutinio del IRS. Las autoridades evaluarán si corresponde aplicar impuestos adicionales, penalizaciones y sanciones por fraude, aunque la existencia de una sospecha no determina automáticamente el resultado de cada caso.
Acciones adicionales de cobro y restricciones futuras
La revisión actual se suma a otras medidas anunciadas para responder a presuntos abusos en los programas de emergencia. En 2023, la SBA estimó que un 20% de los USD $1,2 billones destinados a asistencia por COVID-19 podría haberse obtenido mediante fraude, cifra que refleja la escala de las sospechas pero no equivale a condenas o fraudes probados.
Durante 2026, la SBA informó acciones complementarias:
- Abril: remisión de 562.000 préstamos sospechosos al Departamento del Tesoro para cobro, cuando alcanzaron niveles de atraso requeridos por ley.
- Septiembre (14): anuncio de suspensión permanente de 870.000 personas de futuros préstamos federales por sospechas de fraude en USD $39.000 millones de programas de apoyo a pequeñas empresas.
Estas acciones describen procesos distintos: revisiones fiscales, gestión de cobro de deudas y restricciones de elegibilidad para futuras ayudas. No deben sumarse como una única pérdida confirmada, sino como herramientas complementarias para abordar irregularidades presuntas.
Contexto más amplio del fraude gubernamental
La Oficina de Responsabilidad Gubernamental estimó en un informe de abril de 2024 que el gobierno federal pierde entre USD $233.000 millones y USD $521.000 millones anuales por fraude en general. Ese cálculo abarca el fraude gubernamental en términos generales y no corresponde exclusivamente a los programas de préstamos por COVID-19 ni permite atribuir toda esa pérdida a los casos que examina el IRS actualmente.
Impacto para empresas y administradores argentinos: qué vigilar
Aunque estas revisiones ocurren en Estados Unidos, los empresarios y administradores argentinos deben prestar atención al precedente que establecen. La metodología del IRS—cruzar datos de solicitudes de ayuda con declaraciones fiscales posteriores—refleja tendencias globales hacia mayor fiscalización de programas de asistencia.
En Argentina, donde se han implementado programas de apoyo a pymes y líneas de crédito subsidiadas, la experiencia estadounidense ilustra la importancia de mantener consistencia entre los datos presentados en solicitudes y los registros fiscales. Las discrepancias entre lo declarado para obtener beneficios y lo reportado tributariamente pueden generar auditorías, sanciones y complicaciones legales futuras, independientemente de si se prueba intención fraudulenta.
Para administradores de empresas, el mensaje es claro: documentación ordenada, coherencia entre fuentes de información y transparencia ante autoridades son protecciones contra futuras revisiones, tanto en programas de emergencia como en operaciones ordinarias.