La Argentina incumple desde hace tres décadas un mandato constitucional fundamental: una nueva Ley de Coparticipación Federal que debería haberse sancionado antes de 1996. En su lugar, continúa vigente una norma provisional de 1988 que se prorroga automáticamente año tras año, generando tensiones fiscales recurrentes entre la Nación, las provincias y los municipios.
¿Qué es la Ley de Coparticipación Federal y por qué importa?
La Ley de Coparticipación Federal es el mecanismo que distribuye los ingresos tributarios nacionales entre los distintos niveles de gobierno. La norma que rige actualmente, la Ley 23.548 sancionada en enero de 1988, fue concebida como un régimen transitorio hasta diciembre de 1989. Sin embargo, lleva 38 años prorrogándose de forma automática, sin que el Congreso haya logrado sancionar una ley definitiva que reemplace este marco provisional.
Este incumplimiento no es un detalle administrativo menor: explica buena parte de los conflictos presupuestarios anuales, las disputas en paritarias docentes, y la capacidad limitada de municipios para financiar obras de infraestructura básica. El federalismo fiscal deficiente impacta directamente en la provisión de servicios públicos en cada provincia y localidad.
¿Cómo se distribuyen hoy los ingresos tributarios?
La concentración de recursos en manos del Gobierno Central es abrumadora. Según datos presentados en jornadas de debate legislativo durante 2026, el Gobierno Central concentra el 84,4% de los ingresos tributarios nacionales, mientras que las provincias y la Ciudad de Buenos Aires perciben apenas el 14,2%, y los más de dos mil municipios del país apenas el 1,4%.
Esta estructura genera una dependencia crítica en jurisdicciones de menor capacidad fiscal. Provincias como La Rioja dependen en un 85% de la coparticipación federal, mientras que Formosa lo hace en un 74%. Esta vulnerabilidad estructural hace que cualquier reforma tributaria nacional impacte desproporcionadamente en gobiernos locales.
El incumplimiento del piso de distribución establecido
La Ley 23.548 establece que la masa distribuida a las provincias no sea inferior al 34% de la recaudación tributaria nacional. Sin embargo, este piso no se cumple desde hace años. Durante el período enero-agosto de 2026, la distribución apenas rondó el 29,9%, evidenciando un desvío de casi cuatro puntos porcentuales respecto al mínimo constitucional.
Este incumplimiento sistemático refleja la tensión política subyacente: sin una ley nueva que establezca reglas claras y vinculantes, el reparto de recursos se define por presión coyuntural en lugar de criterios técnicos y federales.
El Observatorio de Federalismo Fiscal: un paso hacia la reforma
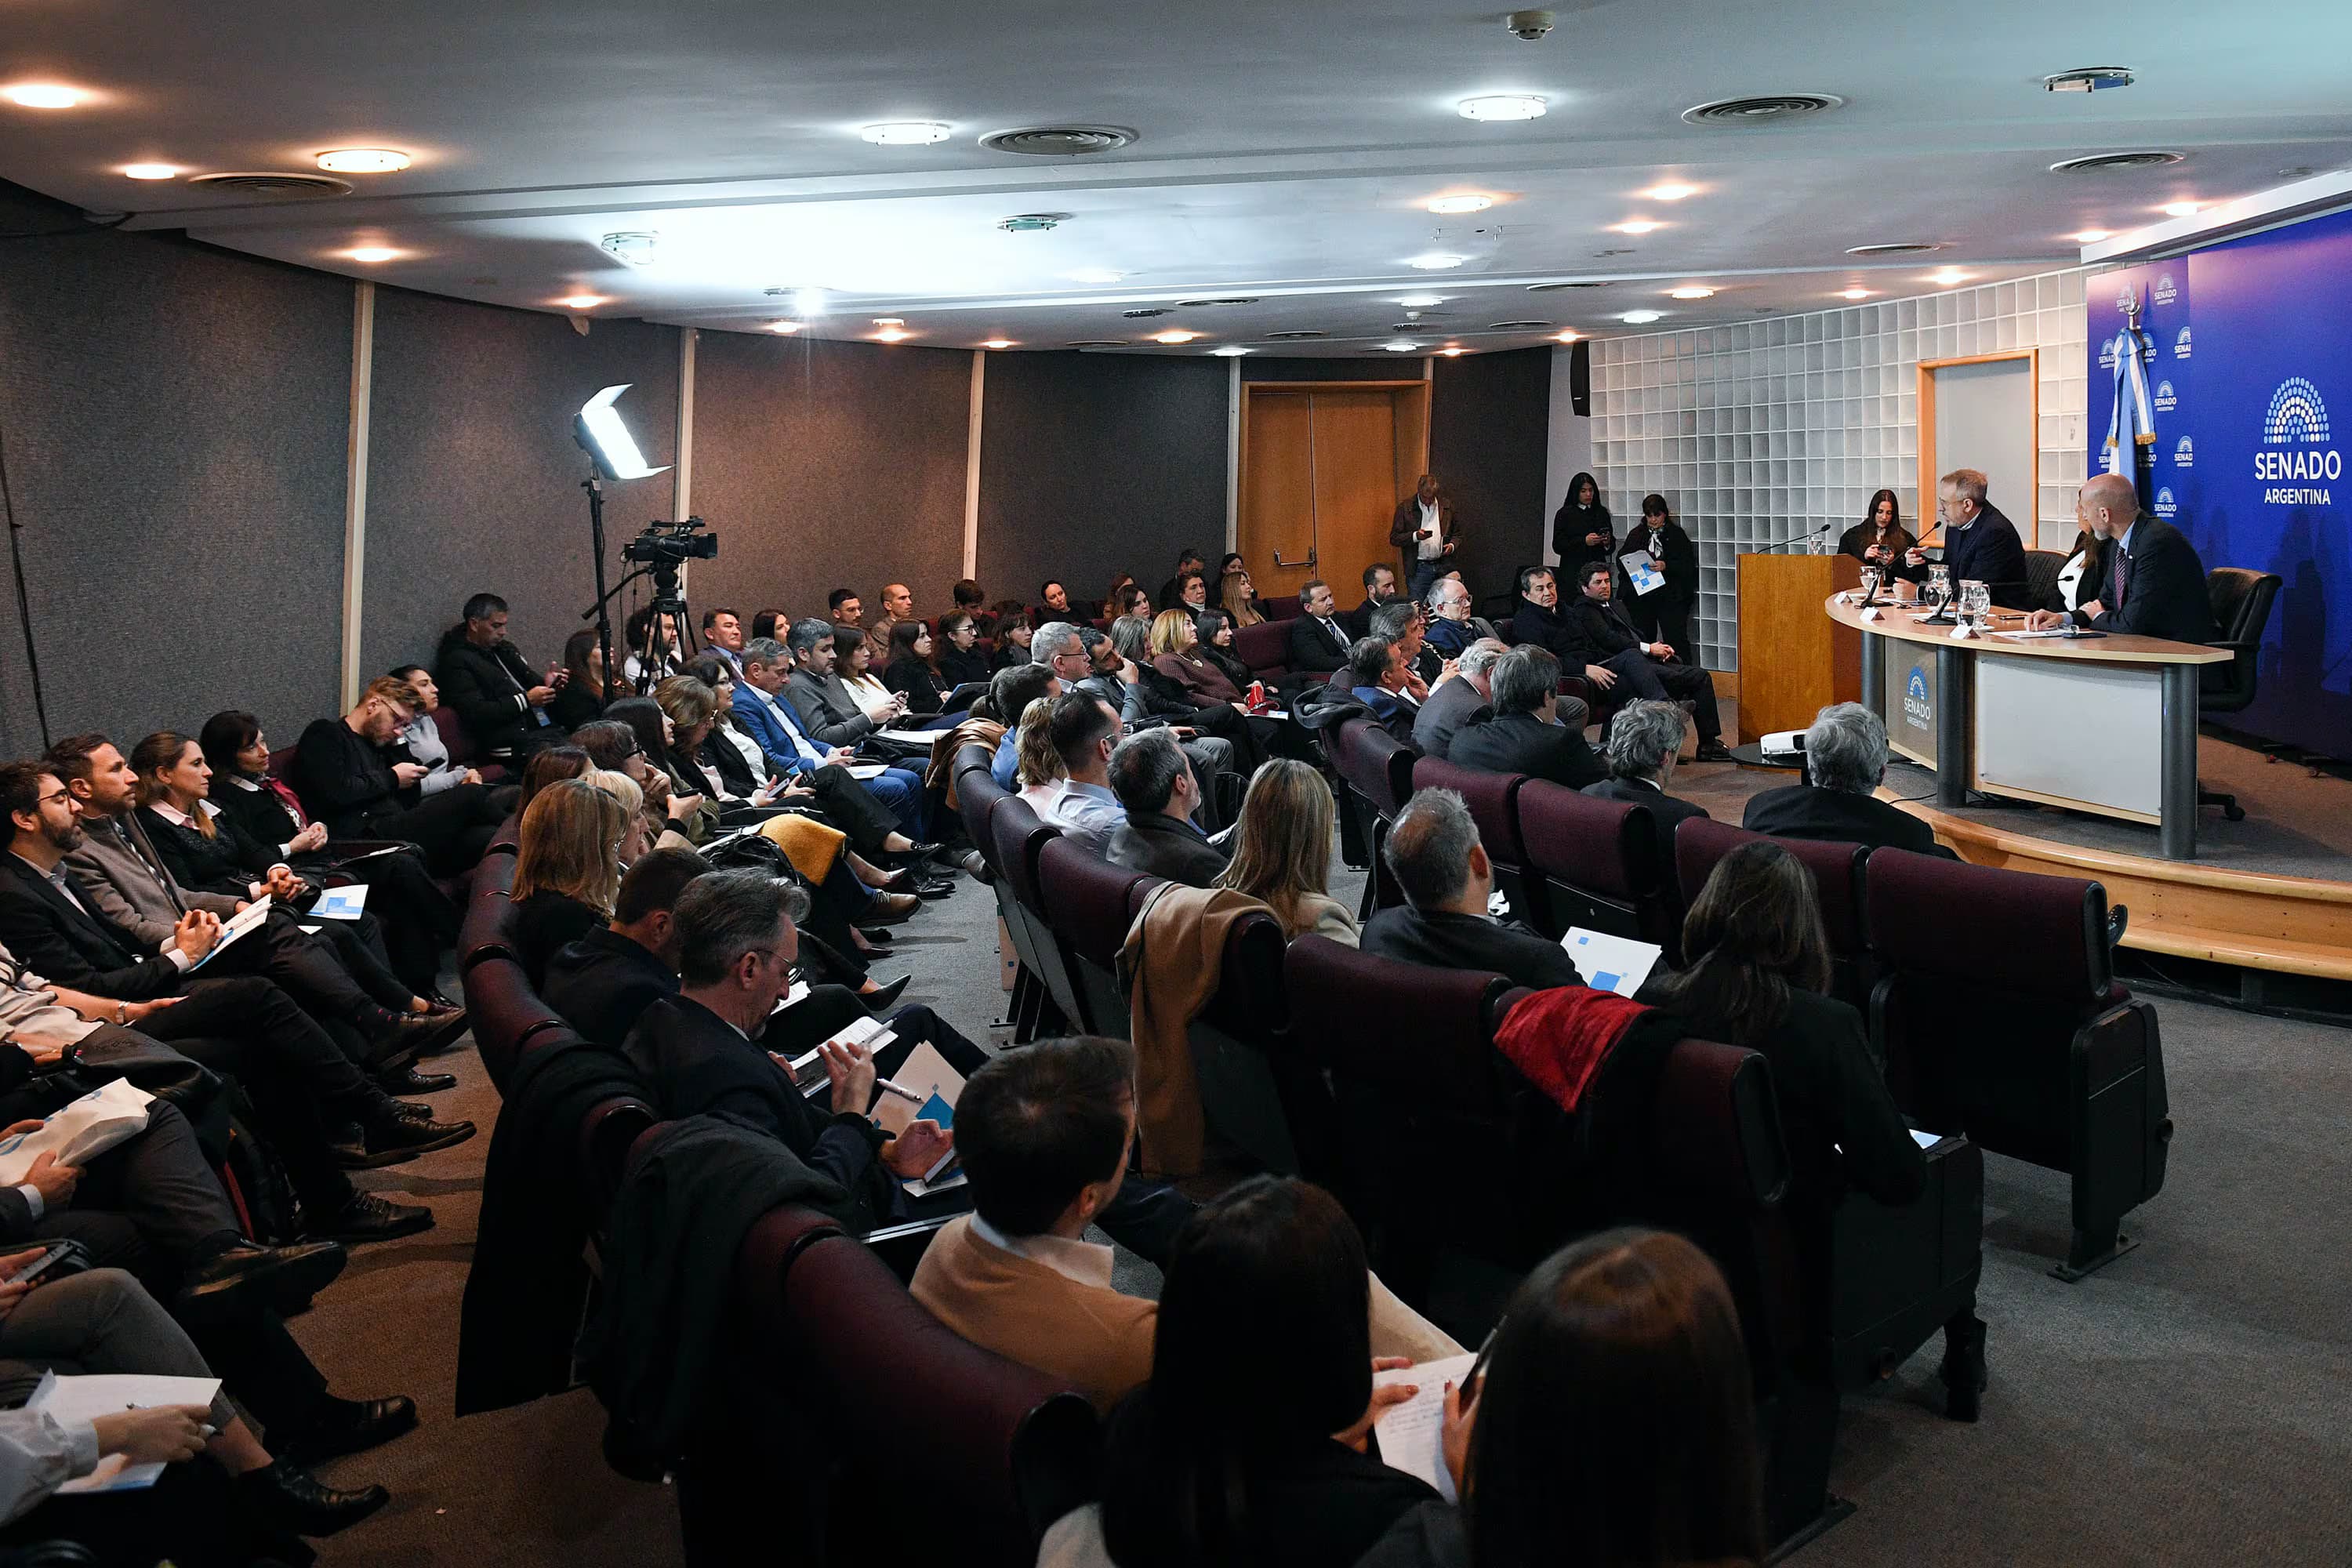
Reconociendo la urgencia de abordar esta cuestión, el Centro de Administraciones Tributarias Subnacionales (CeATS)—un organismo público no estatal que nuclea a 23 de las 24 provincias y a más de un centenar de municipios—creó en 2026 el Observatorio de Federalismo Fiscal del CeATS. Su objetivo es generar información técnica y objetiva sobre el funcionamiento de la coparticipación, los ingresos brutos y las tasas municipales.
El CeATS convocará a la Comisión Federal de Impuestos y a la Comisión Arbitral del Convenio Multilateral (Comarb), además de interactuar con Consejos Profesionales, cámaras empresariales y la comunidad académica. El propósito es construir insumos técnicos que sirvan de base para un eventual proyecto de ley que el Congreso pueda debatir con información sólida.
Impacto para empresas y administradores de negocios en Argentina
La falta de una Ley de Coparticipación Federal clara impacta directamente en la previsibilidad fiscal para las pymes y empresas medianas. Sin reglas estables sobre distribución de recursos, los gobiernos locales enfrentan incertidumbre presupuestaria que se traslada a decisiones sobre servicios, infraestructura y tributación municipal.
Para los administradores de empresas, esto significa: cambios frecuentes en tasas municipales, falta de certeza sobre inversión en infraestructura local, y presión tributaria concentrada en el nivel nacional. Una reforma que establezca un piso de coparticipación efectivo permitiría a gobiernos subnacionales financiar servicios sin depender de aumentos impositivos locales reactivos. El diálogo interjurisdiccional que propone el CeATS es esencial para construir un federalismo fiscal que funcione, beneficiando la estabilidad normativa que toda empresa necesita para planificar a mediano plazo.