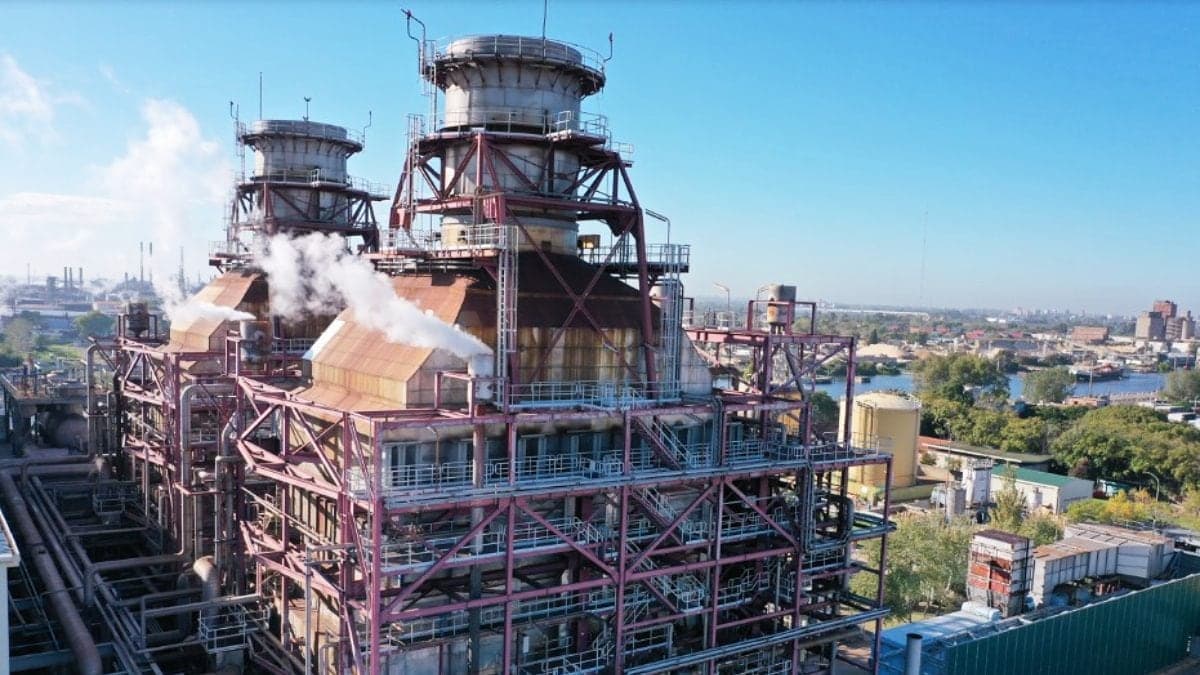
Central Dock Sud, una de las principales generadoras térmicas de Argentina, ingresa al mercado de capitales con su primera emisión de obligaciones negociables denominadas en dólares. La operación busca captar US$20 millones con posibilidad de ampliar hasta US$30 millones, en un plazo de 24 meses hasta septiembre de 2028. Se trata de un movimiento estratégico de una empresa con balance sólido que busca financiar su expansión y diversificar sus fuentes de fondeo.
¿Cuál es el rendimiento que ofrece la obligación negociable?
La emisión Clase 1 estará denominada en dólares MEP y pagará intereses semestralmente a tasa fija, determinada en la licitación. PPI estima un rendimiento indicativo entre 5% y 5,25%, posicionando la operación en línea con otras compañías de primera línea del sector. Para contexto, YPF y Pan American Energy cotizan en torno al 5,4%, mientras que Pampa Energía ronda el 4,4% en emisiones similares.
El capital se devolverá íntegramente al vencimiento. Una característica relevante que los inversores deben considerar es que se trata del debut de Central Dock Sud en el mercado de capitales, por lo que la liquidez en el mercado secundario probablemente sea más acotada que la de emisiones con historial de negociación más extenso.
¿Por qué una empresa con caja busca financiamiento?
Al cierre del segundo trimestre de 2026, Central Dock Sud presentaba un balance robusto: cero deuda financiera, posición de caja cercana a US$80 millones y ratio de liquidez corriente de 3,26 veces. Además, cuenta con una línea sindicada de US$30 millones con Banco Santander y Banco BIND completamente disponible y sin utilizar.
La emisión responde menos a presiones de liquidez y más a una estrategia deliberada de utilizar el mercado de capitales como herramienta de financiamiento para el crecimiento. Los fondos se destinarán a activos fijos, bienes de capital y capital de trabajo, en un período de expansión significativa de la compañía.
Inversiones clave que demandan financiamiento
Central Dock Sud ejecuta dos proyectos de envergadura. El primero es BESS Alma Sur, un sistema de almacenamiento de baterías de 90 MW con capacidad para almacenar 450 MWh en ciclos de cinco horas. La inversión total asciende a US$57 millones, con habilitación comercial prevista para el cuarto trimestre de 2026. El contrato de abastecimiento con Edesur tiene duración de 15 años a tarifa fija en dólares, con garantía de pago de CAMMESA.
El segundo proyecto es la adquisición de capacidad firme en la ampliación del gasoducto Perito Moreno por 35 años. Esto asegura a la empresa 722.478 metros cúbicos diarios —equivalente al 25% de su consumo— y le permite capturar la totalidad de la renta marginal. El costo total es de US$51,8 millones más $15.760 millones, estructurado en cuatro cuotas, de las cuales la primera ya fue desembolsada con fondos propios.
Indicadores operativos en expansión
Los números operativos de la energética muestran una trayectoria ascendente. Durante los últimos 12 meses al segundo trimestre de 2026, los ingresos alcanzaron US$270 millones, comparado con US$106 millones durante 2025. Esta mejora está asociada al nuevo marco regulatorio del sector eléctrico.
Central Dock Sud logró comercializar alrededor del 20% de su energía mediante contratos privados (PPAs) —el máximo permitido bajo el esquema vigente— con más de 40 clientes corporativos y contratos denominados 100% en dólares. Sin embargo, aproximadamente 80% de su energía continúa comercializándose con CAMMESA, lo que representa una concentración importante y una exposición a cambios regulatorios que los analistas consideran relevante monitorear.
Impacto para empresas y administradores: financiamiento estratégico en el sector energético
Esta emisión de Central Dock Sud representa un hito para las empresas argentinas del sector energético. Para administradores y dueños de negocios, la operación ilustra cómo una compañía con balance sólido puede acceder al mercado de capitales no por necesidad inmediata, sino para financiar expansión estratégica y diversificar fuentes de fondeo.
El movimiento también refleja la recuperación del mercado de capitales local y la confianza de inversores institucionales en proyectos de infraestructura energética con contratos de largo plazo en dólares. Para empresas que buscan crecer, la lección es clara: un balance fuerte, proyectos rentables con ingresos dolarizados y contratos de largo plazo son elementos que abren acceso a financiamiento en mercados que históricamente han sido restrictivos en Argentina. La tasa esperada de 5% a 5,25% también establece un parámetro de referencia para otras emisiones corporativas de calidad similar en el mercado local.