Michael Burry, el inversor que anticipó la crisis inmobiliaria de 2007-2008, cuestiona la rentabilidad que reportan las grandes tecnológicas. Según su análisis de una década de informes, las ganancias ajustadas de Wall Street superan en 42% lo que realmente recibieron los accionistas, una brecha que atribuye principalmente al costo de la compensación en acciones.
¿Cuál es la diferencia entre ganancias GAAP y ganancias reales para accionistas?
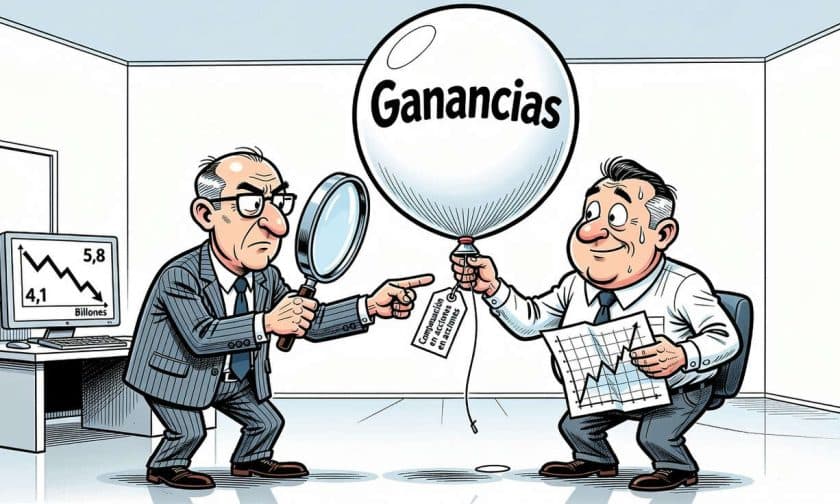
Burry examinó más de 1.000 informes anuales de empresas del Nasdaq-100 hasta el ejercicio fiscal 2025 y contabilizó US$ 4,9 billones en ingresos netos reportados bajo normas GAAP. Después de ajustar por compensación en acciones y otros factores, estimó que las ganancias reales para los propietarios alcanzaron apenas US$ 4,1 billones, mientras que las cifras ajustadas de Wall Street llegaron a US$ 5,8 billones. La diferencia de aproximadamente US$ 1,7 billones refleja su tesis sobre el costo económico real que asumen los accionistas.
El análisis no acusa manipulación contable, sino que presenta una medida alternativa de rentabilidad. Burry sostiene que los inversores reciben en promedio 83,49 centavos por cada dólar de ganancia por acción que GAAP reconoce. Su crítica se centra en que las normas contables no reflejan completamente el impacto de la dilución accionaria cuando las empresas remuneran empleados con acciones y luego recompran títulos para compensar ese efecto.
¿Cómo funciona la compensación en acciones y por qué importa?
La compensación basada en acciones (SBC, por sus siglas en inglés) permite que las compañías paguen parte de los salarios mediante acciones u opciones sobre acciones. Aunque ayuda a atraer y retener talento, genera dilución: aumenta la cantidad de títulos en circulación si la empresa emite nuevas acciones. Cuando una firma utiliza efectivo para recomprar acciones y contrarrestar esa dilución, el costo real no aparece como una salida de dinero equivalente en el momento, pero sí afecta el valor que reciben los propietarios existentes.
Burry señaló a Meta como ejemplo de compañía cuyas ganancias estarían sobreestimadas en alrededor de 20% según su análisis. También mencionó a Datadog, Workday, Axon, Shopify, Palantir, Marvell, CrowdStrike y Zscaler. Para el conjunto de las principales firmas tecnológicas del Nasdaq-100, estimó una sobreestimación cercana al 20%, aunque Tesla modifica significativamente ese promedio debido al peso de su compensación en acciones en la muestra.
Gastos en IA: otra capa de complejidad en las cuentas tecnológicas
El análisis de Burry coincide con un período de inversiones masivas en infraestructura de inteligencia artificial. Durante su ejercicio fiscal 2026, Microsoft reportó US$ 133.700 millones de beneficio neto GAAP, con un aumento interanual de 31%, junto con US$ 12.400 millones en compensación en acciones. Amazon registró un crecimiento de 37% en ingresos de Amazon Web Services durante el segundo trimestre de 2026, pero su flujo de caja libre de los últimos doce meses cayó hasta una salida de US$ 7.600 millones debido al mayor gasto en propiedades y equipos.
Alphabet, por su parte, elevó ingresos 24% en el mismo trimestre y más que duplicó su gasto de capital frente al año anterior. El inversor ya había advertido sobre otro posible problema: si las grandes tecnológicas reflejan suficientemente la depreciación de los activos que construyen para servir demanda de IA. Esta observación suma otra pregunta sobre cuánto cuesta realmente sostener el crecimiento que muestran las compañías.
¿Qué significa esto para los empresarios y administradores argentinos?
La advertencia de Burry tiene implicaciones directas para quienes toman decisiones de inversión en Argentina. Si bien el análisis se enfoca en tecnológicas estadounidenses, el debate sobre la calidad de las ganancias reportadas es universal: muchas pymes y empresas argentinas tienen exposición a estas compañías mediante fondos de inversión, fondos de pensión complementarios o carteras de acciones internacionales.
Para administradores de empresas que evalúan dónde invertir excedentes o fondos de jubilación, la tesis de Burry invita a examinar no solo las ganancias reportadas sino también el costo de compensación de personal y de expansión de capacidades tecnológicas. En un contexto de inflación y volatilidad cambiaria como el argentino, donde muchas empresas dependen de cotizaciones internacionales y financiamiento en dólares, entender la diferencia entre ganancias nominales y ganancias reales es crítico para evitar sobrevalorar activos externos.
Además, la concentración de riqueza en pocas empresas tecnológicas estadounidenses amplifica el riesgo sistémico: una corrección en esas valuaciones podría afectar fondos indexados y patrimonios diversificados solo en apariencia. Para empresarios argentinos que buscan proteger valor en dólares o mantener carteras internacionales, el mensaje es claro: revisar la composición de inversiones, cuestionar métricas ajustadas sin verificación propia y no asumir que el crecimiento de ganancias reportadas equivale a creación de valor real para accionistas.