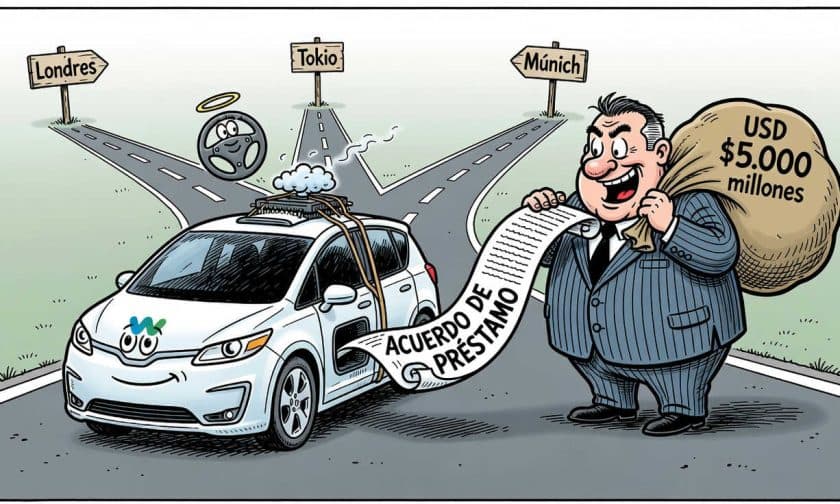
Waymo, la división de vehículos autónomos de Alphabet, amplió su primera ronda de financiación mediante deuda privada hasta US$ 5.000 millones, superando el objetivo inicial de más de US$ 3.000 millones. Los fondos respaldarán la expansión de la flota y la inversión en inteligencia artificial.
¿Quiénes participaron en la operación de financiación?
La operación fue organizada por Goldman Sachs e incluyó la participación de inversores institucionales de peso: PIMCO, Blackstone y Sixth Street Partners. Aunque se conoce el monto total y los participantes principales, la fuente no especifica la distribución del capital entre cada prestamista ni los aportes individuales de cada firma.
El préstamo se estructuró sin calificación crediticia asignada por agencias especializadas. Su costo se fijó en 5,25 puntos porcentuales por encima de la tasa de referencia, un margen que refleja el riesgo percibido por los acreedores. Sin embargo, los detalles sobre el calendario de amortización no fueron divulgados públicamente.
Deuda privada versus financiación de capital: el cambio de estrategia
Hasta ahora, Waymo había recurrido principalmente a rondas de inversión de capital. En febrero de 2026, la empresa cerró una ronda de US$ 16.000 millones que la valuó en US$ 126.000 millones después de la inversión. Ahora, la compañía diversifica sus fuentes de financiamiento mediante deuda, una estrategia que permite captar recursos sin diluir la participación accionaria de inversores existentes.
La deuda privada responde a una lógica distinta: los prestamistas esperan recibir pagos de intereses y la devolución del capital en un plazo determinado, en lugar de participar en la propiedad de la empresa. Esta estructura es común en empresas maduras con flujos de caja predecibles, aunque Waymo aún está en fase de expansión operativa.
Objetivos de expansión: flota, viajes y nuevos mercados
Waymo reporta realizar más de 500.000 viajes semanales en vehículos autónomos eléctricos en la actualidad. La empresa se propone superar el millón de viajes pagados por semana para finales de 2026 y operar en más de 20 ciudades. Estos son objetivos de crecimiento, no garantías de ejecución.
En el plano internacional, la compañía anunció planes para lanzar servicios en Londres durante 2026 y en Alemania en 2027, con Múnich como mercado prioritario. La financiación captada apuntaría a sostener tanto el despliegue de vehículos como los gastos crecientes en computación e infraestructura de inteligencia artificial necesarios para operar en esos territorios.
¿Qué significa esta operación para las empresas de tecnología en expansión?
Para administradores y dueños de empresas argentinas con modelos de negocio tecnológico o de movilidad, la operación de Waymo ilustra un punto crítico: la capacidad de acceder a deuda privada permite financiar crecimiento sin diluir propiedad. Sin embargo, esto implica asumir obligaciones de pago fijas, independientemente de si los objetivos operacionales se cumplen.
El hecho de que prestamistas globales de primer nivel (PIMCO, Blackstone) participen en esta ronda señala confianza en el modelo de negocio de vehículos autónomos, pero también refleja la escala de capital que requieren empresas de tecnología de frontera. Para pymes argentinas, el aprendizaje es que la diversificación de fuentes de financiamiento—más allá de capital de riesgo o reinversión de ganancias—puede ser estratégica cuando la empresa demuestra trayectoria operativa y capacidad de repago.
El desempeño de Waymo en los próximos trimestres—evolución de viajes pagados, avance hacia el millón semanal, inicio de operaciones internacionales—permitirá evaluar si la deuda captada se traduce en expansión real o si genera presión financiera. Para empresas en crecimiento acelerado, este equilibrio entre ambición de escala y sostenibilidad de costos es fundamental.