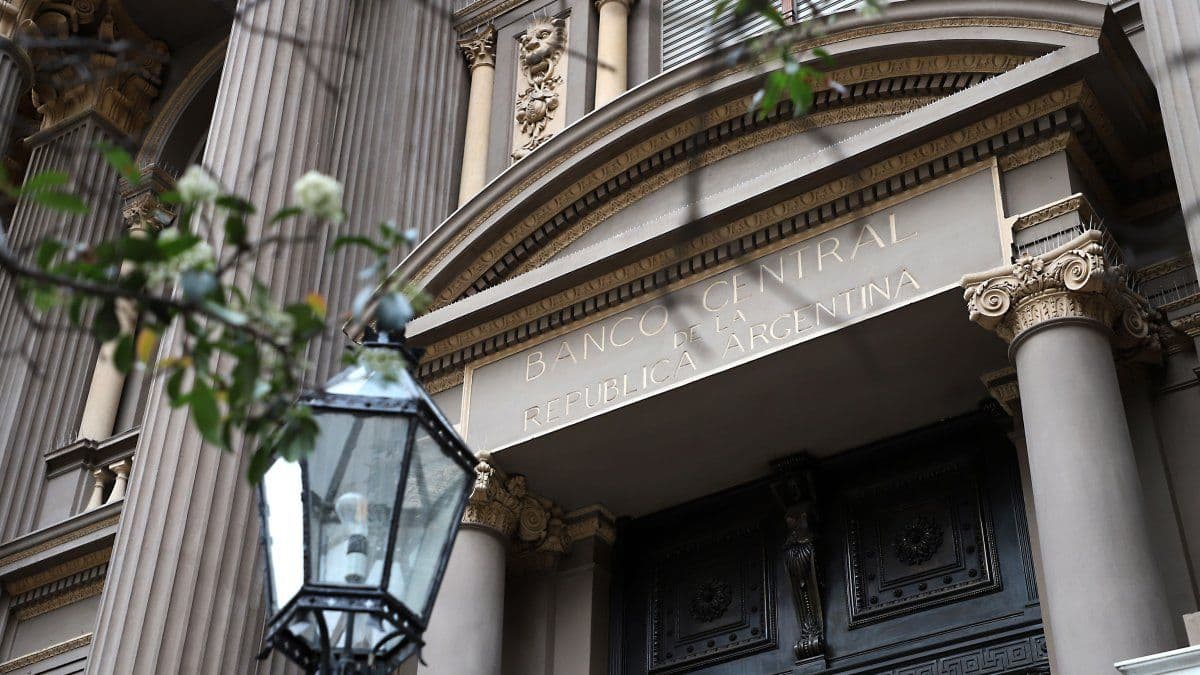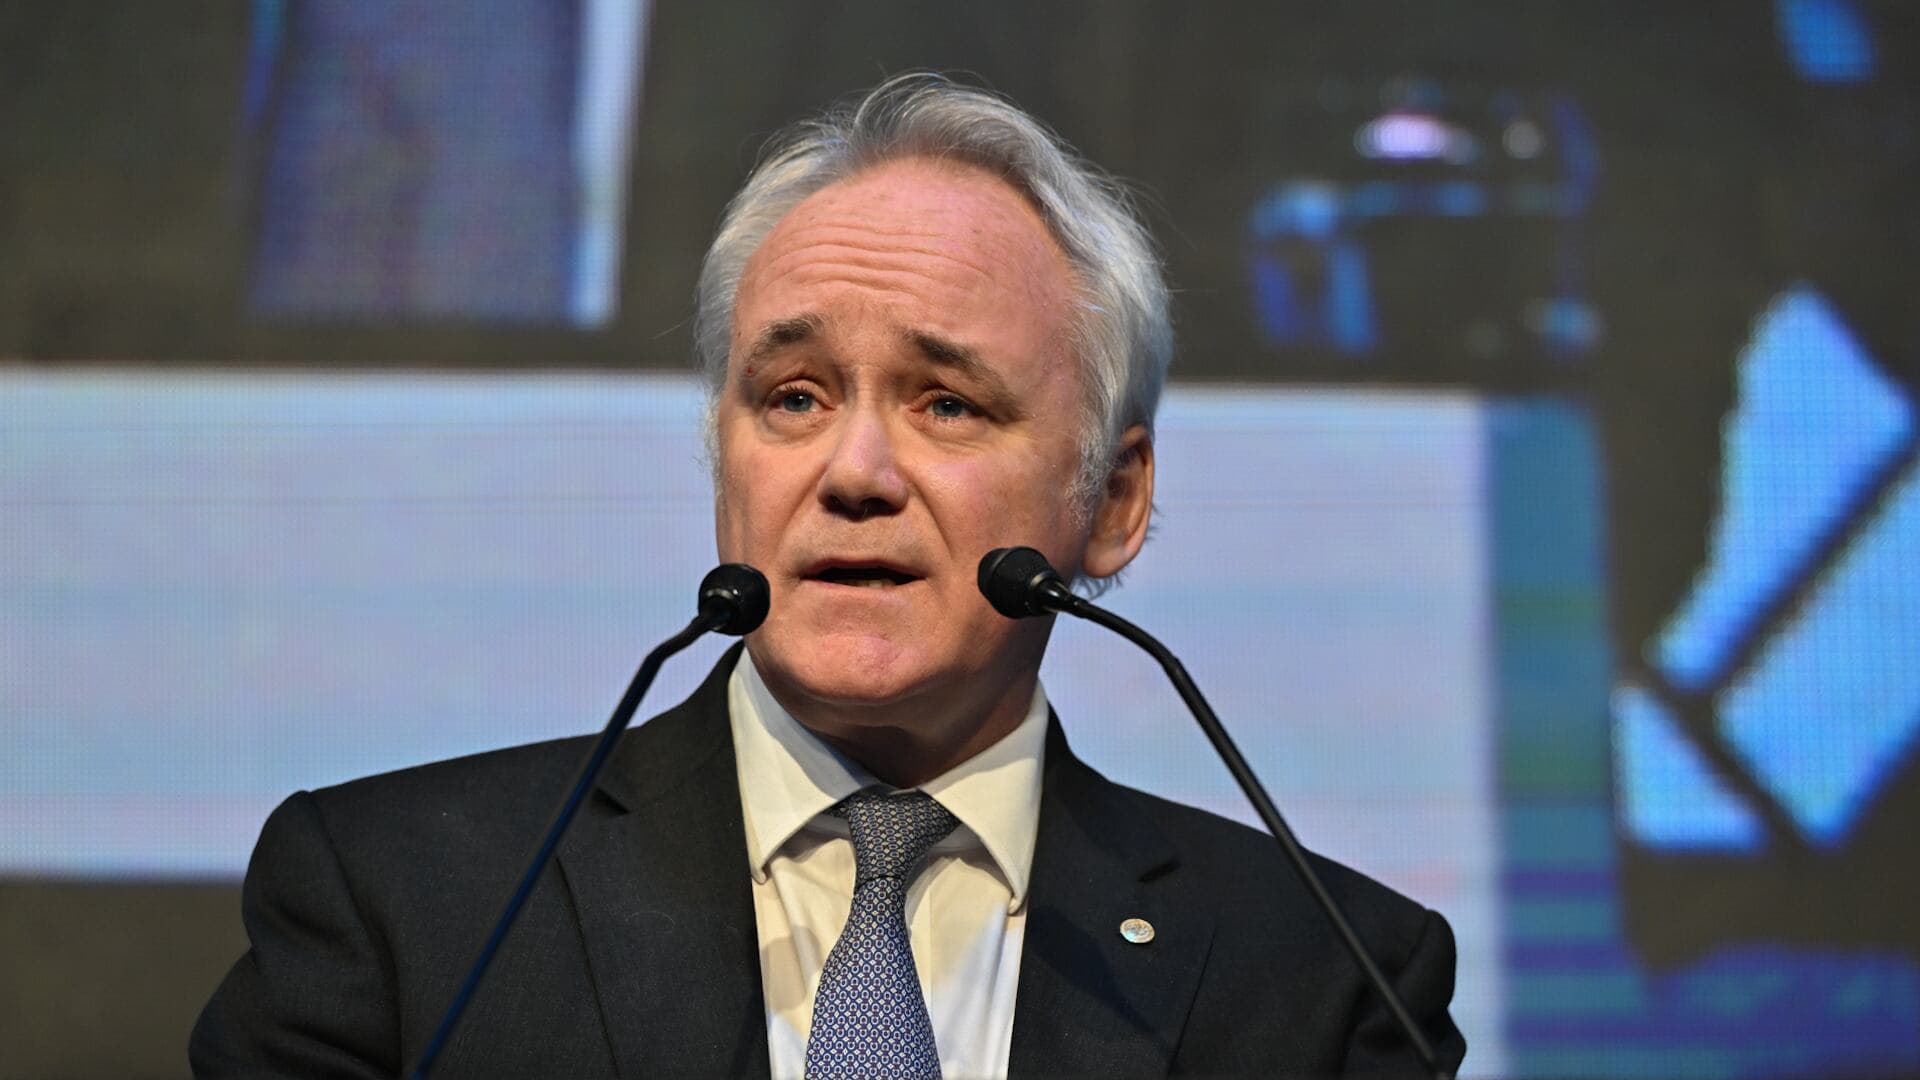
El 75% de los dólares que adquieren los ahorristas argentinos permanece dentro del mercado financiero local, según informó Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA), durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires el 5 de octubre de 2026.
¿Cuánto cambió la retención de dólares respecto a 2025?
La proporción de divisas que permanecen en el país marcó una diferencia significativa respecto del período electoral de 2025, cuando apenas el 50% de las divisas compradas por particulares quedaba en territorio nacional. Werning destacó que este incremento a tres de cada cuatro dólares representa una señal positiva para la autoridad monetaria, especialmente en el contexto posterior a la salida del cepo cambiario implementado meses antes.
El funcionario explicó que esos recursos se distribuyen en cuentas bancarias, agentes de liquidación y compensación (ALyCs) y fondos comunes de inversión. Según su análisis, "superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico".
Impacto en el fondeo bancario y la estabilidad cambiaria
Werning rechazó caracterizar la demanda minorista de moneda extranjera como una amenaza para la estabilidad del tipo de cambio. Por el contrario, argumentó que los recursos permanecen en circuitos financieros locales y alimentan el fondeo de bancos, empresas y fondos de inversión vinculados con la economía doméstica.
El vicepresidente del BCRA afirmó que "el ahorro que hacen los argentinos comprando dólares no es desestabilizador, sino estabilizador: alimenta al mercado de capitales, alimenta el fondeo de los bancos y provee la materia prima para la inversión doméstica". Esta perspectiva contrasta con la preocupación que generó la dolarización de carteras durante el shock político de 2025.
Morosidad bancaria: ¿cuál es el panorama actual?
La mora de los hogares dentro del sistema bancario se aproximó al 13% durante 2026, mientras que la irregularidad promedio entre familias y empresas alcanzó el 7,5%. Sin embargo, Werning enfatizó que el dato más relevante es que el 83% de las personas y empresas con crédito mantiene al día sus obligaciones.
El funcionario indicó que la morosidad reflejó con demora el impacto del shock electoral de 2025, pero los datos más recientes muestran un cambio en la trayectoria: "Lo que vemos es que la mora se está contrayendo, las refinanciaciones suben. Con lo cual, eso ya deja de ser un lastre para el crédito bancario". Werning señaló que las refinanciaciones ofrecidas por entidades aumentaron y la cantidad de préstamos impagos mostró reducción durante los primeros nueve meses de 2026.
Carga tributaria en los préstamos: un obstáculo para la competencia
Durante su exposición, Werning abordó la estructura de costos de los créditos bancarios. Los tributos nacionales, provinciales y municipales explican aproximadamente el 30% del costo financiero total de determinados préstamos, según los datos que presentó.
El funcionario mencionó el IVA, Ingresos Brutos, el impuesto a los sellos y las tasas municipales como componentes que encarecen la intermediación financiera. Werning sostuvo que esas cargas se trasladan a quienes solicitan financiamiento y afectan las condiciones de competencia entre bancos y mercado de capitales, aunque aclaró que su resolución requiere de gestiones ante autoridades nacionales, provinciales y municipales.
Qué significa esta evolución para las empresas argentinas
Para los dueños y administradores de empresas, estos datos revelan un panorama con oportunidades y desafíos simultáneos. La permanencia del 75% de los dólares en el sistema financiero local amplía la disponibilidad de fondeo bancario y reduce la presión sobre el tipo de cambio, lo que favorece la previsibilidad para operaciones en moneda extranjera.
Sin embargo, la carga tributaria que explica el 30% del costo de los créditos sigue siendo un obstáculo para acceder a financiamiento competitivo. Las pymes, en particular, pueden beneficiarse de la mayor competencia que el mercado de capitales impone a los bancos, como señaló Werning. La reducción de la morosidad y el crecimiento del crédito en pesos y dólares durante 2026 indican que el mercado de crédito se está normalizando tras la incertidumbre de 2025, abriendo oportunidades para empresas que requieran financiamiento para inversión y operaciones.