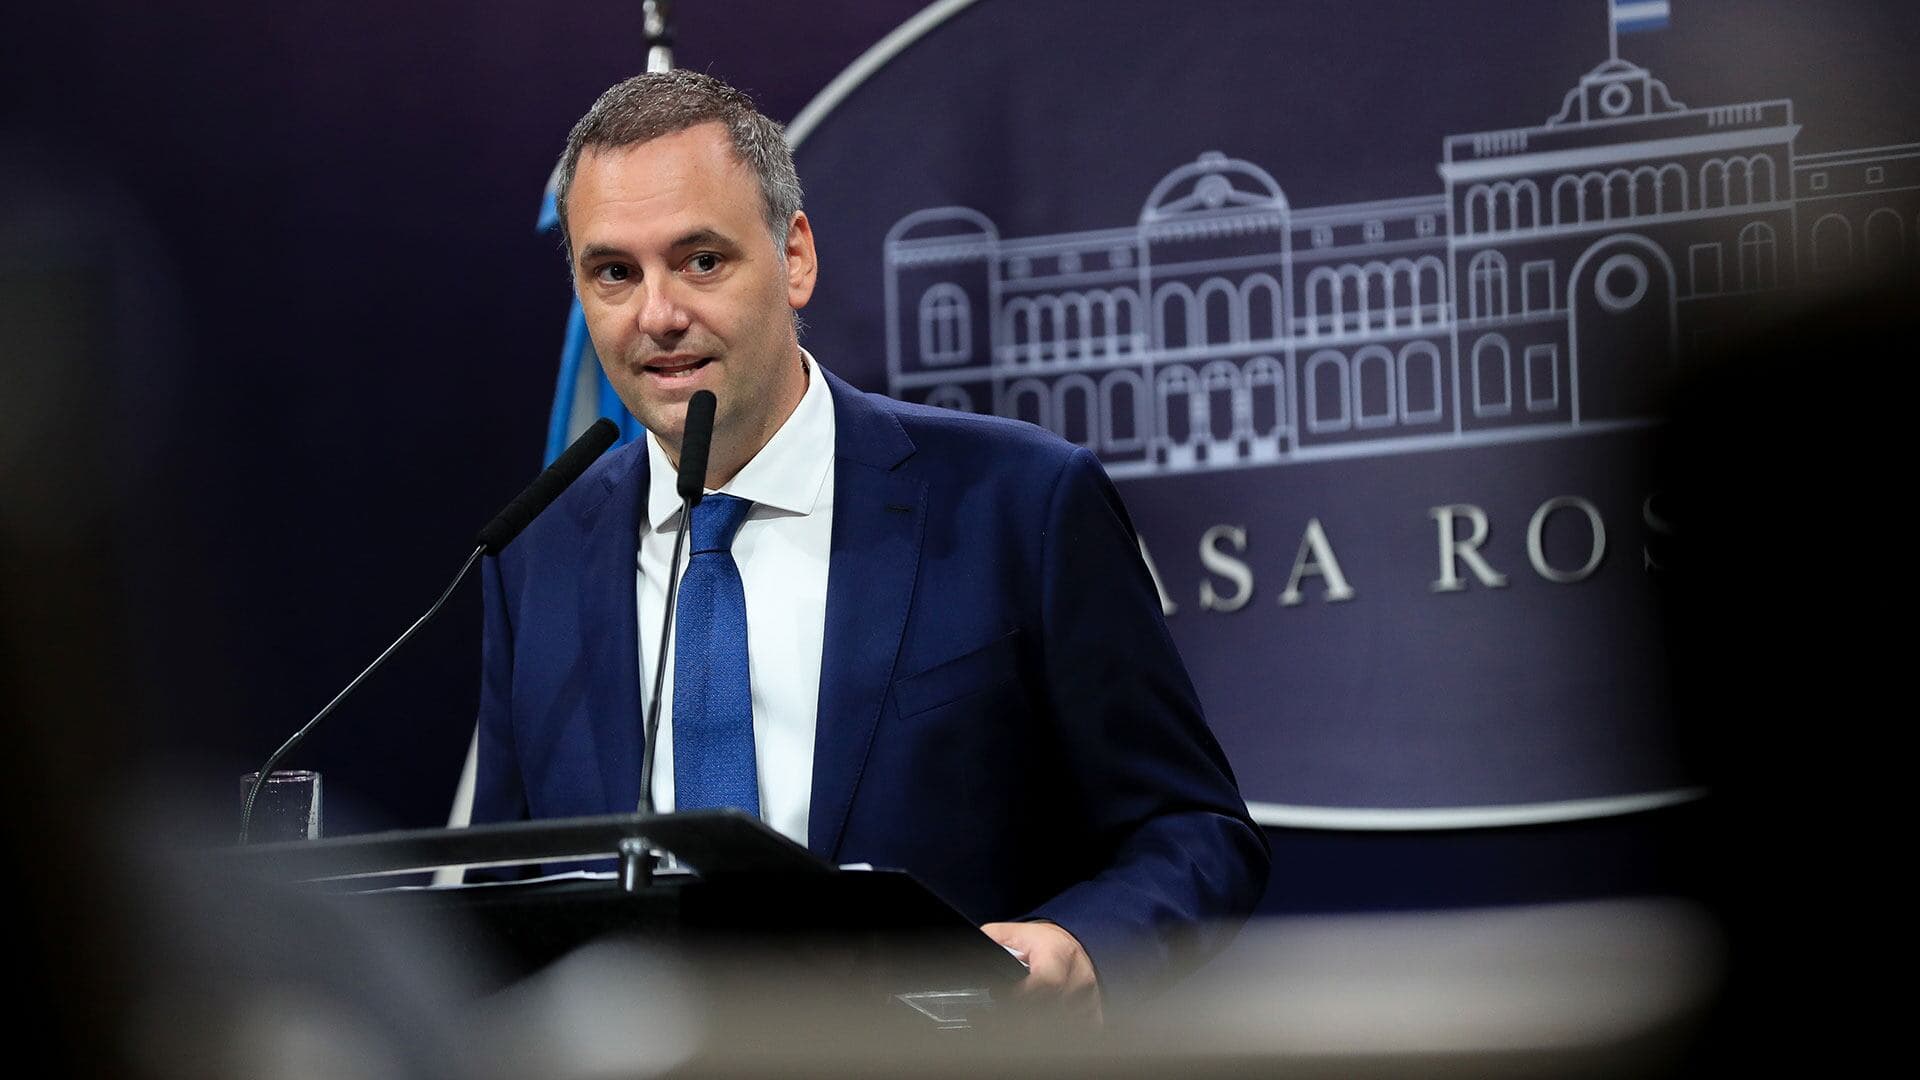
Manuel Adorni, exjefe de Gabinete durante la administración anterior, presentó su defensa patrimonial ante la Justicia el lunes 20 de septiembre de 2026. A través de un escrito de 77 páginas dirigido a la fiscalía, respondió punto por punto a los 20 cuestionamientos sobre sus bienes que había formulado el fiscal Gerardo Pollicita.
¿De dónde provienen los fondos de Adorni?
Según la presentación realizada por su abogado Matías Ledesma, la mayor parte del patrimonio de Adorni proviene de inversiones en bitcoins adquiridas entre 2014 y 2018, período anterior a su incorporación a la función pública. Esta aclaración resulta central para la defensa, ya que busca deslindar sus activos de cualquier actividad durante su gestión gubernamental.
El exfuncionario también rectificó el costo de las obras realizadas en su vivienda ubicada en Indio Cuá. Según la defensa, la remodelación tuvo un costo real de USD 175.000, cifra inferior a la que había sido declarada inicialmente ante los organismos competentes. Esta corrección forma parte de la estrategia de transparencia que busca despejar las dudas sobre inconsistencias detectadas durante la investigación.
¿Cuál es el argumento central de la defensa?
La presentación legal ratifica que no existe enriquecimiento apreciable alguno que no admita explicación. Esta afirmación constituye el eje vertebral de la respuesta de Adorni a los requerimientos de la Justicia. Cada uno de los 20 puntos incluidos en el cuestionamiento fiscal fue abordado de manera específica en el documento de casi 80 páginas.
El caso se tramita ante el juez Ariel Lijo y el fiscal Gerardo Pollicita. La presentación de la defensa se realizó aprovechando una prórroga cuyo plazo vencía el 21 de septiembre de 2026, lo que evidencia la urgencia de Adorni por responder a los señalamientos de la Justicia antes de que se agotaran los plazos procesales.
Contexto de la investigación patrimonial
Las investigaciones sobre patrimonio de funcionarios públicos se intensificaron durante 2024 y 2025 como parte de políticas de transparencia impulsadas por organismos de control. En el caso de Adorni, los cuestionamientos surgieron luego de que se detectaran discrepancias entre las declaraciones juradas y los registros de movimientos financieros y de bienes.
La defensa busca demostrar que las variaciones entre lo declarado y lo verificado responden a errores administrativos o a cambios en la valuación de activos, particularmente en el caso de las criptomonedas, cuya volatilidad es reconocida. La presentación de septiembre de 2026 representa un hito en la causa, ya que constituye la respuesta formal del exfuncionario a los señalamientos específicos de la fiscalía.
Impacto para empresarios y administradores en Argentina
Este caso resulta relevante para dueños y administradores de empresas argentinas por varias razones. En primer lugar, establece un precedente sobre cómo la Justicia evalúa las explicaciones de patrimonio cuando hay discrepancias entre declaraciones juradas y registros reales. Los cambios en valuaciones de activos, particularmente en inversiones en criptomonedas, pueden ser considerados como argumentos válidos para justificar variaciones patrimoniales.
Para los empresarios, la causa de Adorni ilustra la importancia de mantener documentación exhaustiva sobre el origen de los fondos y los gastos realizados, especialmente cuando se trata de inversiones en activos de difícil valuación como bitcoins. Asimismo, subraya que correcciones posteriores en declaraciones juradas deben estar respaldadas por documentación clara que permita a la Justicia verificar la legitimidad de los movimientos financieros. En contextos donde la fiscalización de patrimonio se incrementa, contar con registros precisos y asesoramiento legal especializado se convierte en una necesidad estratégica para cualquier administrador de empresas o persona expuesta a auditorías públicas.