
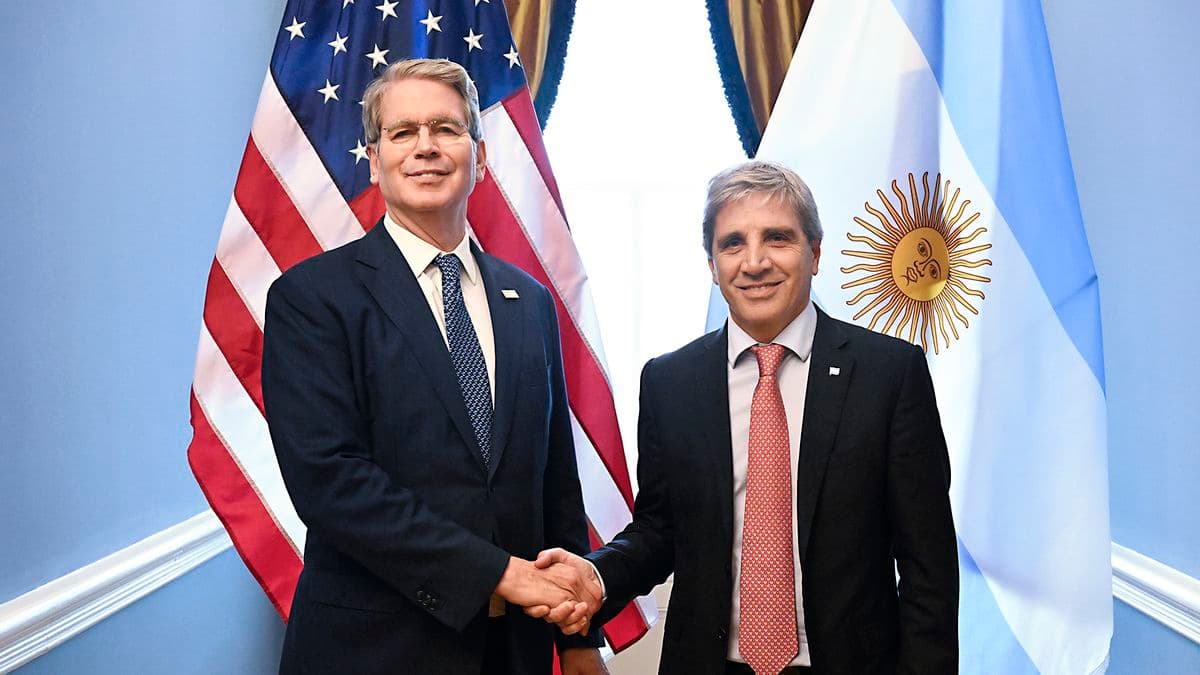
Hace exactamente un año, el 22 de septiembre de 2025, el Tesoro estadounidense anunció su respaldo a la Argentina mediante el Secretario Scott Bessent, transformando el panorama financiero del país. Ese anuncio marcó un punto de inflexión: el riesgo soberano se desplomó desde 1.456 puntos básicos hasta la zona de 1.089 en cuestión de horas, mientras que el dólar mayorista retrocedió desde los $1.515 hacia $1.430/$1.450. Hoy, a un año de distancia, los números revelan cambios profundos en la estabilidad cambiaria y crediticia argentina.
¿Cuál fue el alcance real de la intervención estadounidense?
El apoyo de Washington no se limitó a declaraciones políticas. El 9 de octubre de 2025, Bessent confirmó que el Tesoro había comprado pesos argentinos directamente en el mercado cambiario e implementó una línea de swap por u$s20.000 millones con el Banco Central. Esta operación fue extraordinaria incluso por los estándares históricos del Tesoro: según el Congressional Research Service, constituyó la primera nueva operación crediticia del Exchange Stabilization Fund con un gobierno extranjero desde 2002 y la segunda mayor línea de ese fondo en su historia, únicamente superada por la asistencia a México durante la crisis del peso de 1995.
El acuerdo fue firmado formalmente el 18 de octubre de 2025. Sin embargo, la utilización efectiva resultó acotada: el BCRA extrajo solamente u$s2.500 millones en octubre, equivalente al 12,5% de la línea disponible. En diciembre de 2025, el Banco Central devolvió íntegramente esos fondos y cerró la operación. Actualmente no existen desembolsos pendientes bajo ese acuerdo, según los últimos estados financieros publicados por el Tesoro estadounidense.
El riesgo país: de 1.456 puntos a 530 en doce meses
La métrica más elocuente del cambio es el riesgo soberano. Antes del anuncio de Bessent, el indicador había alcanzado 1.456 puntos básicos tras duplicarse en apenas un mes. Tras conocerse el respaldo estadounidense, cerró cerca de 1.089 puntos. El recorrido posterior no fue lineal: durante las elecciones legislativas de octubre de 2025, volvió a tensionarse hasta 1.081 puntos, pero posteriormente bajó hasta 708 unidades.
Hoy, un año después, el riesgo país ronda los 530 puntos básicos, cerrando este lunes en torno a 533 unidades. Esto representa una caída de aproximadamente 63% respecto de los niveles previos a la intervención. Aunque en las últimas jornadas mostró una recuperación alcanzando su mayor nivel en aproximadamente un mes, la reducción respecto del escenario de crisis de septiembre de 2025 es significativa.
¿Cómo evolucionó el tipo de cambio en estos doce meses?
La cotización del dólar mayorista presenta una continuidad nominal que oculta dinámicas más profundas. El 22 de septiembre de 2025, antes de los anuncios, el dólar se ubicaba alrededor de $1.515, muy próximo al límite superior de la banda cambiaria. Tras los anuncios retrocedió con fuerza hacia $1.430/$1.450.
Este lunes 21 de septiembre de 2026, el mayorista cerró nuevamente en torno a $1.514, luego de alcanzar máximos nominales durante la semana anterior. Sin embargo, la comparación nominal esconde un dato relevante: durante esos doce meses los precios internos aumentaron considerablemente más que el tipo de cambio. En lo que va de 2026, el dólar mayorista acumula un incremento de apenas 4,1%, mientras que la inflación acumulada resulta sustancialmente superior. Además, la cotización se mantiene actualmente alrededor de 26% por debajo del techo de la banda cambiaria, ubicado en torno a los $1.900.
Las reservas y el contexto electoral de 2027
Las reservas brutas del BCRA se encuentran actualmente cerca de u$s49.700 millones, un nivel que refleja la estabilización lograda en el último año. Sin embargo, Argentina se aproxima a un nuevo año electoral, y los inversores ya incorporan lecciones de 2025. La mayoría cuenta con cobertura cambiaria, lo que disminuiría la volatilidad en comparación con el año pasado. No obstante, persiste un escenario binario que mantiene la cautela en los mercados.
Impacto para empresas y administradores de negocios argentinos
Para los dueños y administradores de empresas argentinas, el cambio en el contexto macroeconómico de estos doce meses tiene implicaciones directas. La reducción del riesgo país en 63% mejora significativamente el costo de financiamiento en dólares y la accesibilidad al crédito internacional. Las acciones de empresas financieras y de servicios que cotizan en Wall Street, que subieron entre 20% y 24% el día del anuncio de Bessent, reflejaron esa revalorización del activo argentino en los mercados globales.
La estabilidad cambiaria relativa también beneficia a empresas importadoras y exportadoras: aunque el dólar nominal se mantiene similar, la apreciación real del peso respecto de la banda cambiaria reduce presiones inflacionarias en costos de insumos importados. No obstante, la cautela electoral de 2027 sugiere que las coberturas cambiarias seguirán siendo una herramienta fundamental en la gestión de riesgos para negocios con exposición en divisas. La intervención estadounidense, aunque excepcional, no elimina la volatilidad estructural de la economía argentina, sino que la modera dentro de márgenes más controlables.





