Las tasas de interés de largo plazo en Estados Unidos experimentaron un salto de 20 puntos base entre miércoles y jueves, alcanzando niveles no vistos desde 2004 en el caso de los bonos a treinta años y desde 2007 para los títulos de diez años. Lejos de señalar una crisis de deuda, este movimiento refleja una economía estadounidense en expansión acelerada impulsada por la inversión en inteligencia artificial y la robustez del gasto de capital.
¿Qué disparó el aumento de tasas en septiembre de 2026?
El informe PMI de S&P Global, publicado a mediados de septiembre de 2026, fue el detonante del movimiento. El índice reveló que el crecimiento alcanzó su ritmo más rápido en más de cinco años y la creación de empleo se aceleró, pero simultáneamente las presiones inflacionarias se intensificaron. La actividad empresarial registró su mayor mejora desde principios de 2015, abarcando tanto el sector manufacturero como los servicios.
A esto se sumaron dos subastas de bonos del Tesoro decepcionantes en la zona intermedia de la curva (a cinco y siete años), junto con declaraciones de múltiples funcionarios de la Reserva Federal abogando por mayor rigor monetario. La economía estadounidense opera al rojo vivo, con demanda que desborda la capacidad de oferta y presiones de costos que se propagan hacia los precios finales.
Tasas reales versus inflación: qué explica el salto
Desde el inicio de la guerra en Irán el 27 de febrero de 2026, las tasas de diez años escalaron 120 puntos base. El análisis detallado revela que 110 puntos base corresponden a tasas reales de interés, mientras que solo 10 puntos base provienen de cambios en las expectativas de inflación. Esto indica que el mercado no cuestiona la credibilidad del objetivo inflacionario de 2% de la Fed, sino que reprecia el costo real del dinero ante una economía extraordinariamente dinámica.
La prima de inflación se mantiene dentro de un rango estable desde 2023 sin tendencia alcista. Lo que trepa sin descanso son las tasas reales, reflejando puntualmente la pujanza de la economía asociada al auge de la inteligencia artificial y sus crecientes necesidades de financiamiento. Ya no existe exceso de ahorros como años atrás; la ecuación se revirtió, y mayores tasas actúan como mecanismo de racionamiento de recursos escasos.
Impacto en hipotecas y mercados crediticios
El efecto dominó se propaga a través de la economía. Las hipotecas a treinta años subieron desde 6% en febrero de 2026 a 7%, afectando directamente a compradores de vivienda. Los spreads crediticios se contrajeron 100 puntos base desde marzo, con el diferencial entre bonos basura (calificación B) y títulos del Tesoro reduciéndose significativamente, evidenciando confianza en la capacidad de pago corporativa.
La curva de rendimientos experimentó un movimiento particular: mientras la tasa de dos años se mantuvo estable el jueves, la parte larga escaló con vigor, reempinando la curva. Este patrón envía una señal clara a la Reserva Federal sobre las expectativas de crecimiento futuro y presiones inflacionarias persistentes.
Wall Street resiste: ¿por qué el mercado accionario sigue en alza?
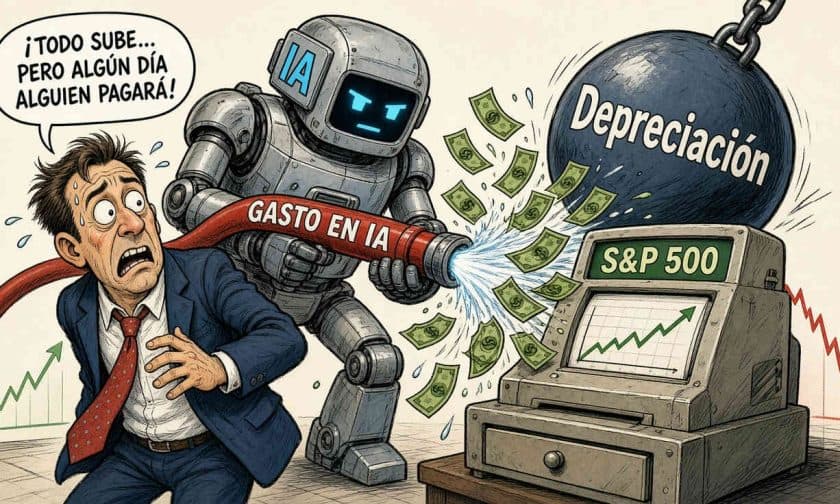
A pesar de la turbulencia en mercados de renta fija, el Nasdaq estableció nuevos récords durante la semana más revuelta, y el S&P 500 navega el temporal con naturalidad. Este comportamiento se explica por la bonanza extraordinaria de la inteligencia artificial, que moviliza tanto la economía real como la rentabilidad corporativa. Las ganancias por acción del S&P 500 prometen crecer 29% interanual en el trimestre actual y 32% durante 2026, superando los umbrales de 25% de crecimiento registrados en trimestres anteriores.
La fe en la IA se despliega a prueba de subas de tasas. El mercado bull opera sobre la premisa de que la revolución tecnológica sostendrá la rentabilidad corporativa incluso en un entorno de tasas más elevadas. Sin embargo, sectores sensibles como la vivienda enfrentan presión por el efecto crowding out, mientras que industrias distantes de la IA sufrirán más intensamente.
Riesgos geopolíticos y política monetaria hacia adelante
El panorama se complica con factores externos. Los costos de insumos se dispararon en septiembre al ritmo más acelerado de los últimos cuatro años, con fuertes alzas en combustible y transporte derivadas del aumento de precios del petróleo. La brecha entre inflación actual e inflación esperada a diez años ronda los 100 puntos base, obsesionando a funcionarios de la Fed por mantener las expectativas ancladas entre 2,20% y 2,40%.
La pregunta sobre el timing del próximo ajuste de tasas —¿fin de octubre o diciembre?— cobra urgencia. Kevin Warsh, presidente de la Fed, impulsó la primera suba desde 2023, y la brecha entre la tasa de dos años y fed funds se estira nuevamente a 87 puntos base. La Fed canceló su forward guidance, dejando que el mercado de bonos la provea con creces.
Qué significa el salto de tasas para empresas y administradores argentinos
Para dueños y administradores de empresas argentinas, el comportamiento de las tasas estadounidenses tiene implicaciones directas. Un contexto de tasas reales elevadas en EEUU tiende a atraer capitales hacia activos norteamericanos, presionando el tipo de cambio en mercados emergentes como Argentina. Simultáneamente, empresas argentinas con deuda en dólares enfrentan mayores costos de refinanciamiento si sus pasivos están atados a tasas flotantes.
La bonanza de la inteligencia artificial genera oportunidades para empresas de servicios digitales, software y tecnología argentina que exportan a mercados desarrollados. Sin embargo, la presión inflacionaria global y el encarecimiento del financiamiento internacional requieren mayor prudencia en la gestión de costos y estructura de deuda. Administradores deben monitorear la evolución de las tasas de largo plazo estadounidenses como indicador temprano de movimientos cambiarios y disponibilidad de crédito internacional.