Las ganancias por acción del S&P 500 crecieron 51% interanual en el segundo trimestre de 2026, impulsadas principalmente por la inversión en inteligencia artificial. Sin embargo, Goldman Sachs advierte que la depreciación de activos y la moderación en márgenes de fabricantes podrían frenar este auge a partir de 2027.
¿Cuánto creció el S&P 500 en 2026 y por qué?
Durante el segundo trimestre de 2026, las ganancias por acción del índice S&P 500 registraron un avance extraordinario de 51% interanual, muy por encima del promedio histórico de 7% anual observado en los últimos 30 años. Este salto marca una aceleración sin precedentes en el mercado estadounidense, aunque la concentración de sus fuentes genera interrogantes sobre su sostenibilidad futura.
Según el análisis de Goldman Sachs, casi la mitad del crecimiento de ganancias proyectado para 2026 proviene de inversiones directamente vinculadas con inteligencia artificial. Esta concentración no significa que todas las empresas del índice dependan de la IA, sino que el gasto masivo de grandes operadores genera efectos multiplicadores en toda la cadena de valor: proveedores de chips, fabricantes de equipos para centros de datos, empresas de infraestructura eléctrica y compañías de servicios públicos.
El gasto en infraestructura de IA: cifras y proyecciones
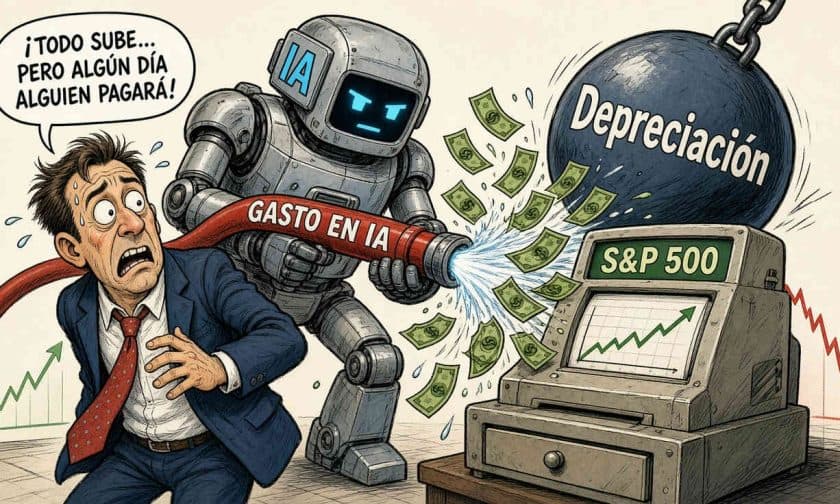
Las grandes tecnológicas —Amazon, Meta Platforms, Alphabet y Microsoft— junto con otros operadores de centros de datos proyectaron un gasto de capital cercano a US$ 800.000 millones en 2026, lo que representa un incremento de 94% respecto a 2025. Goldman Sachs estima que esta inversión podría escalar a US$ 1,2 billones en 2027 y a US$ 1,4 billones en 2028, demostrando la magnitud de recursos destinados a expandir capacidades de IA.
El impacto en las ganancias corporativas es directo: ese desembolso se convierte en ingresos para proveedores y fabricantes, explicando cómo una ola de inversión se refleja en las ganancias agregadas del mercado. No obstante, Goldman Sachs proyecta que el gasto acumulado entre 2026 y 2031 podría alcanzar US$ 7,6 billones, ampliando tanto la oportunidad como el riesgo de que la rentabilidad no alcance las expectativas.
¿Qué amenaza el impulso de ganancias en 2027 y 2028?
La depreciación de activos representa el principal factor de riesgo. Los centros de datos y equipos adquiridos pierden valor contable con el tiempo; Goldman Sachs estima que este costo restaría alrededor de cinco puntos porcentuales al crecimiento de ganancias del S&P 500 en 2027. Comparado con un impulso de unos 11 puntos porcentuales asociado al gasto continuo en IA, la depreciación contrarrestaría una parte relevante del beneficio inicial.
Para 2028, el escenario se torna más desafiante: la depreciación podría compensar por completo la contribución de nuevas inversiones en IA al crecimiento de ganancias. Esto no implica que los centros de datos dejen de producir ingresos, sino que el desembolso inicial no se traduce automáticamente en beneficios netos permanentes. Para que el gasto siga favoreciendo a las empresas, los ingresos o la productividad generados por esa infraestructura deberían superar el peso creciente de su depreciación.
A esto se suma la normalización de márgenes en fabricantes de memoria. La demanda vinculada con IA coincidió con oferta limitada, llevando márgenes brutos del sector a niveles cercanos a 80%, más del doble de referencias históricas. Goldman Sachs prevé que si esos márgenes regresaran a niveles históricos, el efecto podría reducir ganancias del S&P 500 en aproximadamente 10%.
Otro factor: las grandes tecnológicas registraron alrededor de US$ 150.000 millones en ganancias de inversión no realizadas en empresas privadas de IA durante el segundo trimestre de 2026, equivalente a cerca de 12% de las ganancias por acción del índice. Goldman Sachs espera más ganancias de este tipo durante la segunda mitad de 2026, pero muchas menos en 2027; eliminar por completo esa contribución implicaría un lastre estimado de ocho puntos porcentuales en el crecimiento de ganancias de 2027 frente a 2026.
Proyecciones y objetivo de precio: ¿qué espera Goldman Sachs?
Pese a estos vientos en contra, Goldman Sachs no proyecta un colapso de ganancias corporativas. La firma pronostica ganancias por acción de US$ 415 para 2027 y de US$ 460 para 2028, equivalente a un crecimiento anual cercano a 11% en ambos años. Es un ritmo más moderado que el salto reciente, pero sugiere expansión de beneficios incluso cuando pierdan fuerza fuentes extraordinarias de crecimiento.
Goldman Sachs mantiene un objetivo de 8.700 puntos para el S&P 500 a 12 meses. Frente al cierre cercano a 7.743 puntos, esa meta supone un potencial de alza aproximado de 14%, aunque depende de que las previsiones de ganancias se materialicen. La firma no sustenta su objetivo en expansión del múltiplo de valoración, sino en el crecimiento esperado de beneficios; por eso, el desempeño empresarial y la conversión de inversión en resultados concretos son variables centrales.
El múltiplo precio-beneficio a futuro del S&P 500 cayó de 23 veces las ganancias a 19 veces, nivel que coincide con su promedio de los últimos 10 años. Goldman Sachs no ve evidencia de una burbuja tradicional de valoración, pero el precio-beneficio ajustado cíclicamente continúa cerca de uno de sus niveles más elevados: por debajo del máximo de 1999-2000, aunque por encima del observado en 2021.
Impacto para empresas y administradores argentinos: el riesgo de desalineación con mercados globales
Para dueños y administradores de empresas argentinas, esta dinámica del mercado estadounidense tiene implicaciones críticas. El S&P 500 sigue siendo el referente global de confianza y rentabilidad; una corrección en sus ganancias o una revisión a la baja de expectativas de IA podría contagiarse rápidamente a mercados emergentes y afectar valuaciones, acceso a financiamiento internacional y decisiones de inversión extranjera directa.
La pregunta decisiva no es solo cuánto capital destinarán las compañías a IA, sino qué beneficios recuperará la economía global a partir de esa inversión. Goldman Sachs estima que la IA tendría que generar mejoras de productividad medibles en diferentes sectores, no limitarse a elevar ingresos de quienes construyen la infraestructura. Si esa promesa de productividad no se concreta, las correcciones podrían ser severas, impactando el apetito por riesgo en mercados como el argentino y presionando el acceso a crédito internacional que muchas pymes requieren para financiar su crecimiento.