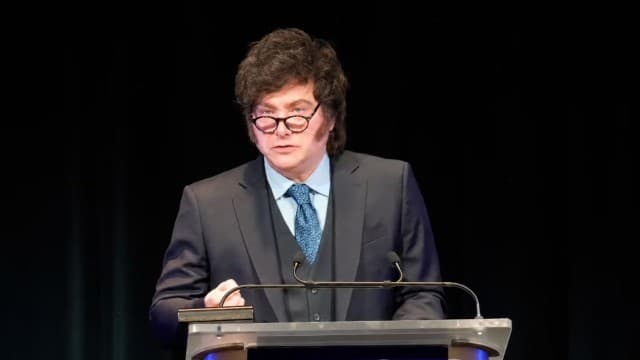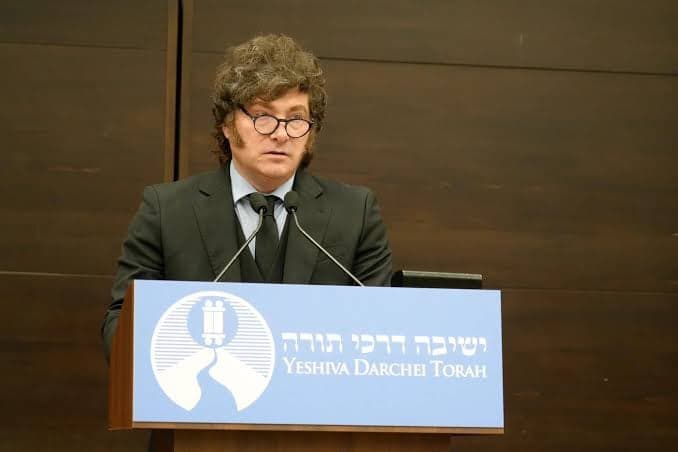
El Presidente Javier Milei desarrolló en Nueva York su perspectiva sobre uno de los temas más críticos para la economía argentina: el costo del crédito y las tasas de interés. Durante un discurso en la Yeshiva Darchei Torah de Queens, donde recibió un reconocimiento por su liderazgo en defensa del pueblo judío, Milei presentó el epílogo de su próximo libro "La moral como política de Estado", enfocándose en cómo funcionan realmente los mecanismos de financiamiento.
¿Qué mide realmente la tasa de interés?
Milei planteó que la tasa de interés no representa el valor del dinero en sí, sino el "precio de esperar". En otras palabras, es la compensación que cobra un acreedor por prestar recursos hoy y recuperarlos en el futuro, considerando el riesgo de incumplimiento o pérdida de valor. Según su razonamiento, en una economía genuinamente estable y confiable, ese "precio de esperar" debería aproximarse a cero, porque no habría dudas sobre el cobro de lo prestado.
El peligro de manipular artificialmente las tasas
El mandatario advirtió sobre una práctica que considera peligrosa: cuando un gobierno intenta forzar una baja en las tasas sin haber construido previamente la confianza real en la economía. "Hacerlo de manera artificial, falsificando dinero, es un peligro que puede llevarnos al infierno", expresó. Con esta afirmación se refería específicamente a que el Estado imprima pesos o coloque créditos subsidiados sin que exista ahorro genuino de la población que los respalde.
Para reforzar su postura, Milei citó al economista español Jesús Huerta de Soto, quien sostiene que reducir artificialmente el costo del crédito no soluciona los problemas estructurales de una economía, apenas los disimula temporalmente. Tarde o temprano, advirtió, la realidad económica se impone independientemente de los intentos de manipulación.
Señales de alerta en el endeudamiento de los hogares argentinos
Las advertencias del Presidente coinciden con datos preocupantes del sistema financiero argentino. Según el Informe sobre Bancos del Banco Central de julio de 2026, la mora de las familias alcanzó el 12,9%, un incremento respecto al 12,8% registrado en junio. En el sector empresarial, el indicador de morosidad se ubicó en el 3,6%.
A nivel general, el ratio de irregularidad del crédito al sector privado llegó al 7,7%, mientras que el saldo real del crédito total cayó 1% durante julio. Esta evolución contrasta significativamente con los datos de fines de 2025: en diciembre, la mora de los hogares había cerrado en 9,3%, lo que representa un deterioro de 3,6 puntos porcentuales en apenas siete meses.
Contexto histórico: la incertidumbre política y las tasas
Milei utilizó la experiencia argentina reciente como ejemplo concreto de su teoría. Señaló que tras el evento político que él mismo denunció hace un año, la incertidumbre generada en el mercado provocó una suba en las tasas de interés del país, lo que consideró una prueba empírica de su planteamiento: cuando falta confianza, los acreedores exigen una compensación mayor por el riesgo.
Implicaciones para empresas y administradores de negocios
El enfoque de Milei sobre las tasas de interés tiene consecuencias directas para los dueños y administradores de empresas argentinas. El deterioro en los indicadores de morosidad sugiere que las pymes y grandes compañías enfrentan presiones crecientes para acceder a financiamiento. La mora empresarial del 3,6%, aunque menor que la de hogares, refleja dificultades reales en el servicio de deuda. Para los empresarios, la implicación es clara: confiar en subsidios o tasas artificialmente bajas es riesgoso; en cambio, construir operaciones sólidas que generen confianza en el mercado es la única estrategia sostenible para acceder a crédito en mejores condiciones a largo plazo.