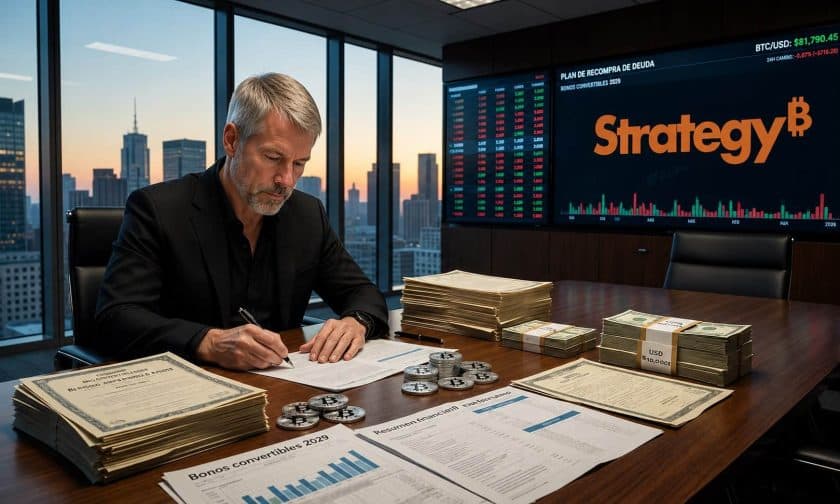
Michael Saylor, CEO de Strategy, confirmó que la recompra de acciones MSTR no figura entre las prioridades inmediatas de la compañía, aunque mantiene abierta la posibilidad si el precio cae significativamente bajo el valor neto de sus activos. Mientras tanto, la empresa acumula US$ 4.800 millones en efectivo para fortalecer su flexibilidad financiera.
¿Por qué Strategy no recompra acciones ahora?
La recompra de acciones propias solo tendría sentido para Strategy si MSTR cotizara con un descuento muy profundo frente a su valor neto de activos (NAV), según explicó Saylor durante una sesión de preguntas y respuestas realizada en agosto de 2026. La compañía está priorizando otras iniciativas financieras por sobre devolver capital a través de compras de acciones comunes.
Durante 2026, las acciones MSTR han acumulado una caída cercana al 38%, mientras que en términos interanuales la pérdida alcanza aproximadamente 73%. Este desempeño refleja tanto la volatilidad del precio de Bitcoin como el impacto de las continuas emisiones de nuevas acciones que Strategy utiliza para financiar sus operaciones.
Efectivo en tesorería: la prioridad de Strategy
La compañía cuenta actualmente con aproximadamente US$ 4.800 millones en dólares estadounidenses, una reserva que representa un cambio significativo en la estrategia corporativa. Esta acumulación de efectivo responde a la necesidad de garantizar el pago de dividendos en sus acciones preferentes, particularmente STRC, y mantener flexibilidad operativa.
Phong Le, CEO de Strategy, indicó que una de las lecciones del desempeño reciente ha sido la importancia de contar con suficientes recursos líquidos. El efectivo disponible permite a la empresa:
- Comprar o vender Bitcoin según las condiciones del mercado
- Recomprar acciones comunes o preferentes si las condiciones lo justifican
- Amortizar deuda y cubrir obligaciones financieras
- Aprovechar oportunidades de inversión estratégicas
Acciones preferentes y el nuevo modelo financiero
Strategy está prestando especial atención a STRC, su instrumento de acciones preferentes diseñado para proporcionar rendimiento mediante dividendos manteniendo un precio relativamente estable alrededor de US$ 100 por acción. La empresa planea emitir más unidades cuando el precio supere ese nivel y utilizar recompras para respaldarlo cuando caiga por debajo.
Este enfoque refleja cómo Strategy está evolucionando desde una empresa tecnológica con Bitcoin en su balance hacia una estructura financiera más compleja, que integra acciones comunes, instrumentos preferentes, deuda, reservas en efectivo y exposición a criptoactivos.
Flexibilidad para comprar y vender Bitcoin
Saylor reconoció explícitamente que Strategy necesita mantener la capacidad de vender Bitcoin, además de comprarlo. Esta declaración marca un cambio respecto a años anteriores, cuando la estrategia corporativa estuvo estrechamente asociada con la acumulación sistemática de BTC.
La compañía utiliza como referencia el promedio de precio de Bitcoin durante las últimas 200 semanas para determinar cuán agresivamente desplegar nuevo capital. Cuando BTC cotice considerablemente por encima de ese promedio, Strategy conservará una mayor proporción de efectivo. En cambio, una cotización cercana o inferior a esa media se interpretaría como una oportunidad más atractiva para comprar.
Respecto a la emisión continua de nuevas acciones MSTR, Le defendió la práctica argumentando que resulta favorable cuando las acciones cotizan por encima del valor de los activos correspondientes a cada título. En ese escenario, vender acciones a una valoración elevada permite financiar compras de Bitcoin que potencialmente aumentan el BTC que respalda cada acción.
Impacto para empresas y administradores de negocios argentinos
El cambio de estrategia de Strategy ofrece lecciones relevantes para administradores de empresas argentinas que enfrentan volatilidad macroeconómica y financiera. La decisión de acumular efectivo en lugar de devolver capital inmediatamente, así como la flexibilidad para ajustar posiciones según condiciones de mercado, reflejan un enfoque de gestión de tesorería defensivo pero oportunista.
Para empresas argentinas con exposición a dólares o activos en moneda extranjera, el modelo de Strategy ilustra la importancia de mantener colchones de liquidez suficientes para cubrir dividendos, obligaciones financieras y aprovechar oportunidades sin depender de emisiones de capital constantemente. Asimismo, la capacidad de ajustar posiciones tanto hacia la compra como hacia la venta de activos volátiles resulta crítica en contextos de incertidumbre prolongada.
Saylor también enfatizó que los accionistas deben evaluar la inversión con horizontes considerablemente largos, recomendando un mínimo de cuatro años y preferiblemente entre siete y diez años. Para administradores que evalúan inversiones o alianzas con empresas que operan en mercados volátiles, esta perspectiva subraya la necesidad de alinearse con plazos realistas y prepararse para períodos de desempeño difícil.