
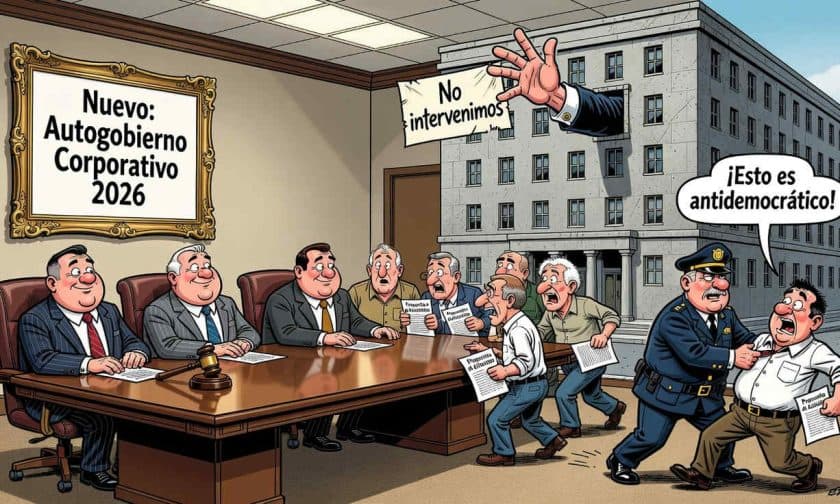
La Comisión de Bolsa y Valores de Estados Unidos (SEC) dejó de revisar sustantivamente las solicitudes de exclusión de propuestas de accionistas durante la temporada de voto 2025-2026, que se extiende hasta el 30 de septiembre de 2026. Esta decisión, anunciada el 17 de noviembre de 2025, transfiere efectivamente el control a las juntas directivas corporativas, generando críticas de inversores activistas que ven un retroceso en la supervisión del gobierno corporativo.
¿Qué cambió en el proceso de exclusión de propuestas?
Hasta hace poco, cuando una empresa quería excluir una propuesta de accionista de su declaración de poder, presentaba una solicitud de "no acción" ante la SEC bajo la Regla 14a-8 de la Ley de Intercambio. El personal de la agencia revisaba la propuesta, evaluaba los argumentos de la empresa y emitía una carta aceptando o rechazando la exclusión. Desde el cambio de política, la SEC emite únicamente una carta de "no objeción" si la empresa proporciona una justificación válida basada en reglas existentes o precedentes judiciales, pero sin evaluar si la justificación es realmente sólida.
Las empresas mantienen la obligación de enviar un aviso con 80 días de anticipación bajo la Regla 14a-8(j) cuando tienen intención de excluir una propuesta. Sin embargo, el respaldo sustantivo —la evaluación del personal de la SEC sobre si la exclusión tiene sentido— ha desaparecido. La única excepción se aplica a propuestas que caen bajo la Regla 14a-8(i)(1), que cubre aquellas improcedentes según la ley estatal, pero la mayoría de las propuestas de accionistas no entran en esa categoría.
Críticas de inversores activistas y grupos de defensa
Los grupos de inversores y organizaciones activistas respondieron con críticas contundentes a la política. Su argumento central es directo: sin el escrutinio del personal de la SEC, las empresas enfrentan menos controles sobre su capacidad para mantener propuestas incómodas fuera de la papeleta. Las organizaciones de defensa de accionistas han instado a la SEC a restaurar el proceso anterior o implementar un reemplazo que mantenga supervisión significativa.
Aunque las opiniones del personal de la SEC sobre solicitudes de no acción fueron técnicamente no vinculantes, en la práctica tenían peso significativo porque indicaban cómo podría reaccionar la agencia si una disputa se intensificaba. Sin esa señal, las empresas que excluyen propuestas ahora enfrentan un panorama legal más turbio. Los proponentes de propuestas podrían sentirse más inclinados a demandar si creen que su propuesta fue excluida indebidamente, trasladando disputas que antes se resolvían internamente hacia los tribunales.
¿Cómo afecta esto al panorama de gobierno corporativo?
La correspondencia hasta mediados de 2026 confirma que muchas propuestas de accionistas han seguido avanzando a votación incluso sin la opinión del personal de la SEC. Las firmas de asesoría de poderes como ISS y Glass Lewis podrían terminar llenando parte del vacío: si las empresas excluyen propuestas que estos asesores consideran legítimas, podrían emitir recomendaciones de voto negativas sobre propuestas de gestión relacionadas.
Este cambio ocurre en un contexto donde el activismo accionarial ha ganado terreno en temas ambientales, sociales y de gobierno corporativo (ESG). La política de la SEC podría frenar ese impulso, ya que las juntas directivas ahora tienen menos incentivos para incluir propuestas que consideran polémicas. Los defensores del cambio argumentan que las empresas necesitan más autonomía para gestionar sus papeletas sin interferencia regulatoria. Los críticos, en cambio, señalan que la SEC fue creada precisamente para proteger a los inversores de abusos corporativos.
Riesgos de litigios y adaptación del mercado
La persistencia de la política al menos hasta septiembre de 2026 significa que es un cambio de larga duración que afectará múltiples temporadas de poder de voto. Sin la aprobación del personal de la SEC, las empresas que excluyen propuestas están más expuestas a litigios de proponentes que argumenten exclusión indebida. Los tribunales podrían terminar arbitrando disputas que antes se resolvían internamente, creando una carga adicional para el sistema judicial.
Los inversores institucionales, como fondos de pensiones y gestoras de activos, probablemente intensificarán su diálogo directo con las empresas. Las organizaciones de defensa de accionistas podrían presionar al Congreso para legislar sobre la materia, aunque en un entorno político polarizado no está claro si habrá voluntad para restaurar la supervisión. La SEC dejó la puerta abierta a reconsiderar la política si los recursos lo permiten, pero no ha dado señales de que vaya a hacerlo pronto.
Impacto para empresas y accionistas argentinos: gobierno corporativo en el mercado global
Aunque esta decisión de la SEC afecta directamente a empresas estadounidenses, tiene implicaciones para administradores y dueños de empresas argentinas con inversiones o cotizaciones en mercados norteamericanos. Las corporaciones con presencia en Estados Unidos deberán adaptarse a este nuevo equilibrio donde menos supervisión federal significa mayor responsabilidad corporativa y mayor exposición a litigios. Para los inversores argentinos con portafolios en acciones estadounidenses, el cambio implica que el activismo accionarial enfrentará barreras más altas, lo que podría afectar la capacidad de influir en decisiones corporativas sobre temas que les importan.
Además, este precedente regulatorio estadounidense puede influir en futuras discusiones sobre gobierno corporativo en Argentina, donde organismos como la Comisión Nacional de Valores (CNV) monitorean estándares internacionales. Las empresas argentinas que buscan atraer inversión institucional global deben entender que el contexto regulatorio mundial está evolucionando hacia menos intervención estatal y mayor autorregulación corporativa, un modelo que requiere mayor transparencia y diálogo directo con accionistas para generar confianza.





