
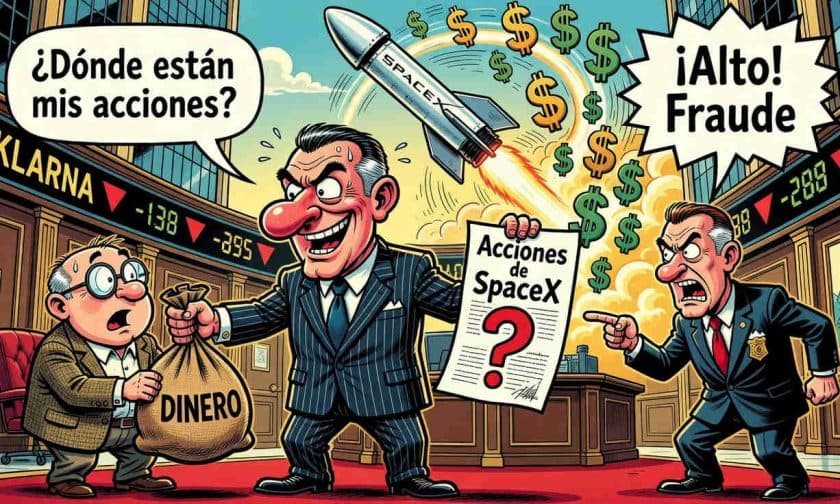
La Comisión de Bolsa y Valores de Estados Unidos (SEC) resolvió cargos de fraude contra Adit Ventures Management, su fundador Eric Munson y tres socios por irregularidades en operaciones de acciones previas a la salida a bolsa de empresas como SpaceX y Klarna. El acuerdo incluye devolución de ganancias y multa civil, sin que las partes admitan ni nieguen las acusaciones.
¿Qué fraudes cometió Adit Ventures?
La SEC alegó que la firma utilizó declaraciones y promesas falsas para captar inversiones en sus fondos. Según la investigación, Munson afirmó falsamente a inversores que determinados fondos poseían acciones de empresas privadas pre-OPI cuando no era así. Además, los demandados compraron acciones a un precio y luego obligaron a los fondos de clientes a adquirirlas a un valor superior, ocultando el costo real de las operaciones.
Otro aspecto grave fue el uso indebido de dinero de clientes: la firma tomó préstamos sin garantía en condiciones favorables utilizando capital de inversores sin revelar estas transacciones. De este modo, beneficiaron a la compañía a costa del patrimonio de sus clientes.
Términos del acuerdo regulatorio
Adit Ventures aceptó una orden de consentimiento que requiere aprobación de un juez federal para ser efectiva. El acuerdo contempla devolución de ganancias ilícitas y pago de multa civil, aunque los montos específicos no fueron divulgados en el comunicado de la SEC. La firma no admitió ni negó las alegaciones, una estructura común en acuerdos de este tipo.
Eric Munson rechazó públicamente los cargos, argumentando: "He entregado resultados a mis inversores, y rechazo estas acusaciones por completo". Justificó su decisión de llegar a un acuerdo como una opción pragmática para evitar un litigio prolongado que no beneficiaría ni a él ni a sus inversores.
El contexto del mercado pre-OPI y riesgos regulatorios
Durante 2025 y 2026, la demanda de acciones en mercados privados creció significativamente a medida que empresas de alto perfil como SpaceX, Klarna y Anthropic permanecen sin cotizar público. Estos mercados operan con menos regulación que las bolsas públicas, generando oportunidades para prácticas engañosas.
El caso de Adit Ventures refleja una tendencia preocupante: muchos inversores compraron lo que creían ser acciones de SpaceX a través de acuerdos complejos antes de la exitosa salida a bolsa de la empresa en 2026, quedando sin certeza sobre qué exactamente poseían. Casos similares han proliferado en 2025 y 2026, con acusaciones contra otros intermediarios.
- En diciembre de 2025, un administrador de inversiones de Nueva York fue acusado por prometer falsamente acceso a acciones no públicas de Anduril Industries.
- En febrero de 2026, tres ejecutivos de ventas fueron arrestados por esquemas de fraude pre-OPI en el Distrito Este de Nueva York.
- Anthropic advirtió públicamente en 2026 sobre fondos que ofrecían acceso indirecto a sus acciones, declarando nulas todas las ventas no aprobadas por su junta directiva.
Implicaciones para empresas y administradores de negocios argentinos
Aunque este caso ocurre en el mercado estadounidense, tiene relevancia directa para empresarios y administradores argentinos que buscan diversificar portafolios mediante inversiones en activos internacionales. La sanción de la SEC evidencia la importancia de verificar la legitimidad de intermediarios antes de canalizar fondos a través de fondos de inversión o plataformas que prometen acceso a empresas privadas de alto valor.
Para empresas argentinas que operan globalmente o tienen accionistas internacionales, esta resolución subraya que la transparencia y la debida diligencia son obligatorias en cualquier estructura de inversión. La SEC ha intensificado su supervisión de mercados privados, y esa tendencia regulatoria se replica en otras jurisdicciones. Administradores que consideren invertir en fondos pre-OPI deben exigir documentación clara sobre composición de carteras, valuaciones independientes y garantías de que los intermediarios operan bajo regulación verificable. El caso de Adit Ventures demuestra que promesas de retornos extraordinarios en acciones privadas requieren escepticismo profesional y verificación exhaustiva antes de comprometer capital empresarial.





