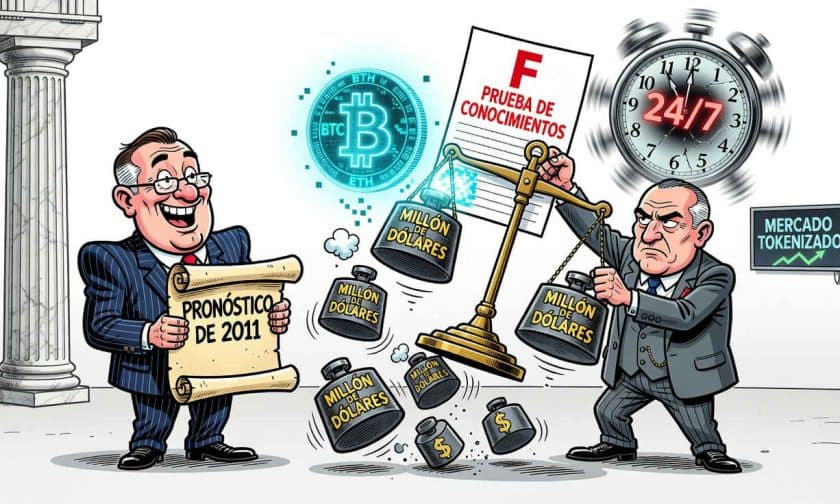
La Comisión de Bolsa y Valores de Estados Unidos evalúa reemplazar el requisito patrimonial para acceder a rondas privadas por una evaluación de conocimientos financieros, una iniciativa que Barry Silbert, fundador de Digital Currency Group, vincula con su pronóstico de 2011 sobre la convergencia entre mercados públicos y privados mediante tokenización.
¿Qué propone la SEC para abrir el acceso a inversiones privadas?
La SEC contempla una prueba de conocimientos financieros administrada por FINRA que permitiría a inversores minoristas acceder legalmente a operaciones de capital de riesgo, según reportó U.Today. Esta iniciativa busca sustituir el umbral patrimonial tradicional de USD $1 millón de patrimonio neto como criterio exclusivo para ser considerado inversor acreditado. Los profesionales con credenciales como CFA o CPA obtendrían acceso automático sin necesidad de realizar el examen.
El cambio responde a una crítica que Silbert formuló hace 15 años, en 2011, cuando dirigía SecondMarket, una plataforma especializada en activos de empresas privadas. En ese momento cuestionó que la capacidad económica fuera el único filtro para participar en estas operaciones, argumentando que el patrimonio no demostraba necesariamente comprensión de los riesgos involucrados.
La crítica histórica al criterio patrimonial
Silbert planteaba entonces que el sistema tradicional contenía una contradicción: podía excluir a profesionales con sólida formación financiera mientras admitía a personas con recursos pero sin preparación específica. Su propuesta alternativa era evaluar directamente los conocimientos necesarios para participar en inversiones privadas, mediante un examen administrado por el gobierno.
La lógica detrás de esta posición distinguía entre dos conceptos que el régimen anterior confundía:
- Capacidad económica: poseer activos o patrimonio acumulado
- Comprensión financiera: entender conceptos, riesgos y mecanismos de inversión
Según Silbert, tener un patrimonio elevado no garantizaba que alguien supiera evaluar una oportunidad privada, del mismo modo que carecer de ese umbral no probaba falta de preparación. El enfoque en conocimientos buscaba reemplazar la riqueza como sustituto imperfecto de la educación financiera.
Tokenización y mercados abiertos 24/7: el pronóstico de convergencia
La segunda conexión que Silbert rescata es su predicción de 2011 sobre la desaparición de la división entre empresas públicas y privadas. Planteaba entonces que un espacio digital compartido podría permitir que ambos tipos de compañías convivieran bajo diferentes reglas de negociación, antes que estar separadas por categorías rígidas.
La tokenización —representar digitalmente activos mediante tokens en blockchain— es el mecanismo que, según Silbert, está haciendo realidad ese escenario. Llevar participaciones de empresas privadas y fondos a infraestructuras blockchain podría facilitar su negociación secundaria y ampliar las oportunidades de liquidez, permitiendo transacciones fuera de los horarios tradicionales de bolsa.
En su análisis, Silbert señaló: "Mirando la tokenización y el avance hacia el comercio 24/7 hoy, creo que también acerté esa". Esta evaluación personal refleja cómo el empresario ve coherencia entre la negociación continua en plataformas digitales y su visión de 2011 sobre mercados sin fronteras horarias ni categóricas.
Limitaciones y aspectos sin resolver en la propuesta regulatoria
Aunque Silbert conecta ambas tendencias, es importante distinguir que operan en planos diferentes. La reforma de los inversores acreditados modificaría quién puede acceder a operaciones privadas, mientras que la tokenización busca cambiar cómo se negocian los activos. Una apertura regulatoria no depende de que las compañías tokenicen sus participaciones, ni la emisión de tokens garantiza que cambien las reglas de acceso.
La información disponible sobre la propuesta de la SEC no especifica detalles operativos críticos: contenidos del examen, puntaje requerido, mecanismos de protección adicionales ni estimaciones sobre cuántas personas accederían. Sin esos elementos, la dirección general del plan es clara, pero su impacto real permanece sin precisar.
Respecto a los mercados tokenizados, la negociación continua puede hacer más flexible la transferencia de participaciones, pero no elimina las diferencias legales y operativas entre empresas privadas y públicas en materia de acceso a información o gobierno corporativo.
Impacto para empresas y administradores argentinos
Para los dueños y administradores de empresas argentinas, estos cambios regulatorios estadounidenses tienen implicaciones indirectas pero significativas. Una apertura en el acceso a inversión privada en mercados desarrollados podría incrementar la competencia por capital de riesgo global, presionando a ecosistemas locales a modernizar sus propias reglas de inversión.
La tokenización de activos privados es especialmente relevante para empresas que buscan financiamiento internacional o que operan con inversores extranjeros. Si las plataformas tokenizadas se consolidan como estándar en mercados de capital desarrollados, las empresas argentinas que no se adapten podrían quedar fuera de flujos de liquidez secundaria y opciones de salida para inversores.
Además, si la SEC implementa una prueba de conocimientos en lugar de un filtro patrimonial, podría establecer un precedente que otros reguladores repliquen. Para administradores locales, esto significa estar atentos a cambios en cómo se define el acceso a inversiones privadas, tanto para captar capital como para evaluar riesgos de concentración de inversores.