El riesgo país de Argentina perforó el techo de 600 puntos básicos durante la última semana de septiembre de 2026, reflejando una creciente preocupación entre inversores internacionales sobre el rumbo de la economía argentina. Pese a los discursos oficiales del Gobierno en Wall Street, los mercados financieros reaccionaron con ventas de bonos soberanos y un deterioro sostenido de los indicadores de confianza.
¿Por qué Wall Street exige cambios al plan económico?
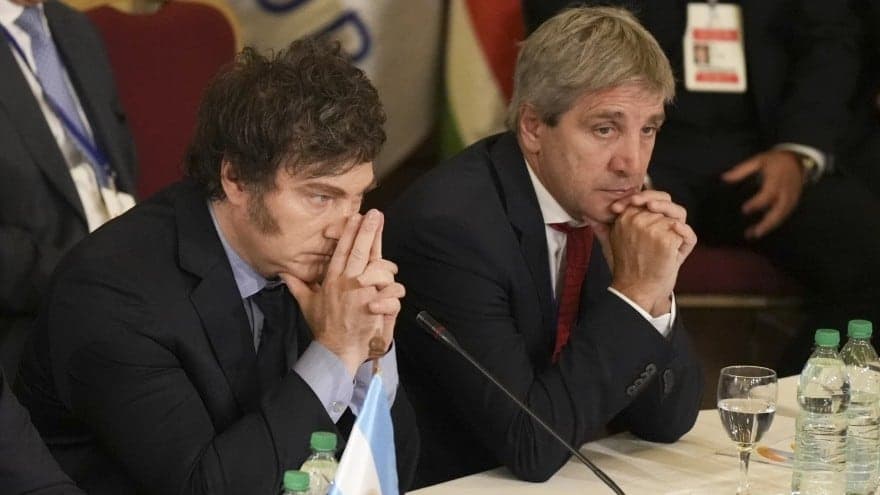
El consenso entre economistas y administradores de fondos es claro: solicitan una flexibilización de la política monetaria restrictiva que mantiene el Gobierno desde 2024. Durante su presentación en Nueva York, Luis Caputo, ministro de Economía, reafirmó el compromiso con el equilibrio fiscal inflexible y la restricción monetaria, pilares que ganaron credibilidad en los primeros meses de la administración Milei pero que hoy generan resistencia en la City internacional.
La ex número dos del Fondo Monetario Internacional, Gita Gopinath, fue explícita en su reclamo: "El peso tiene que ajustarse más y debe permitirse que se deprecie más de lo que lo está haciendo". Este pedido sintetiza lo que múltiples bancos y fondos de inversión plantean en privado: que un dólar más alto es necesario para reactivar la economía real.
El patrón es similar al de hace un año, cuando el Gobierno resistía la compra de reservas. Entonces argumentaba "no vinimos acá para comprar reservas", pero finalmente cedió. El Banco Central acumuló casi US$ 15.000 millones en compras durante 2026, según confirmó José Luis Daza, viceministo de Caputo, quien prometió continuar con esa política.
La reacción de los mercados tras la presentación en Wall Street
El viernes 27 de septiembre de 2026, el riesgo país cerró en 609 puntos básicos, acumulando un deterioro del 18,9% durante septiembre. Esta trayectoria contrasta fuertemente con la estabilidad relativa de otros indicadores de riesgo soberano en América Latina.
Lo paradójico es que Caputo y Milei fueron aplaudidos durante sus presentaciones en Nueva York. Sin embargo, el mercado interpretó sus mensajes de continuidad del programa actual como una falta de respuestas concretas para la economía real. Los bonos argentinos en dólares operan en sus peores niveles desde las elecciones de 2025, según reportes de consultoras especializadas que asesoran a grandes fondos internacionales.
La consultora 1816, una de las más influyentes entre bancos y gestores de fondos, lanzó una definición poco común: "El futuro es incierto". Esta frase refleja el giro en la narrativa de Wall Street, que pasó de celebrar el ajuste fiscal a cuestionar la viabilidad política del modelo.
¿Por qué la economía real preocupa más que el superávit fiscal?
Durante gran parte de 2024 y 2025, los inversores internacionales celebraron los logros del Gobierno: reducción de la inflación, equilibrio de las cuentas públicas y recomposición de reservas. Pero en septiembre de 2026, la lectura cambió radicalmente.
Los últimos datos económicos muestran un panorama desalentador: caída del consumo, debilidad industrial persistente, contracción del PBI y aumento de la pobreza. Los fondos internacionales ya no preguntan únicamente por el superávit fiscal; ahora demandan señales concretas de crecimiento económico.
Varios bancos y fondos de Wall Street advierten que este deterioro económico comienza a erosionar la imagen política de Milei. Aunque el Presidente mantiene posiciones competitivas en las encuestas, los inversores consideran que una economía estancada puede volver mucho más incierto el escenario político hacia 2027, año en el que se realizarían nuevas elecciones presidenciales.
La pregunta central que circula entre financistas es si el Gobierno modificará su enfoque. ¿Escuchará Milei los reclamos de flexibilización monetaria? ¿O seguirá anclado en el mástil del superávit fiscal y la restricción crediticia? Las próximas semanas serán críticas para dar respuesta a esta incertidumbre.
Impacto para empresas y administradores de negocios argentinos
Para los dueños y administradores de empresas argentinas, la escalada del riesgo país tiene implicancias directas. Un indicador por encima de 600 puntos básicos encarece significativamente el costo de financiamiento en dólares, afecta la valuación de activos locales y reduce la disponibilidad de crédito internacional.
La incertidumbre sobre el rumbo de la política monetaria genera volatilidad en los márgenes de ganancia de empresas exportadoras y de sectores dependientes de importaciones. Si el dólar no se ajusta como piden los inversores, la competitividad de las pymes exportadoras seguirá limitada. Si, por el contrario, el Gobierno cede a los reclamos de flexibilización, el costo de las importaciones aumentará, presionando sobre los costos operativos.
Además, la posible redefinición del modelo económico hacia 2027 genera riesgo político que los empresarios deben monitorear. Una reelección incierta puede afectar la continuidad de las políticas de largo plazo en las que muchas compañías han basado sus inversiones. Es momento de revisar estrategias de cobertura cambiaria, diversificación de mercados y análisis de escenarios alternativos.