
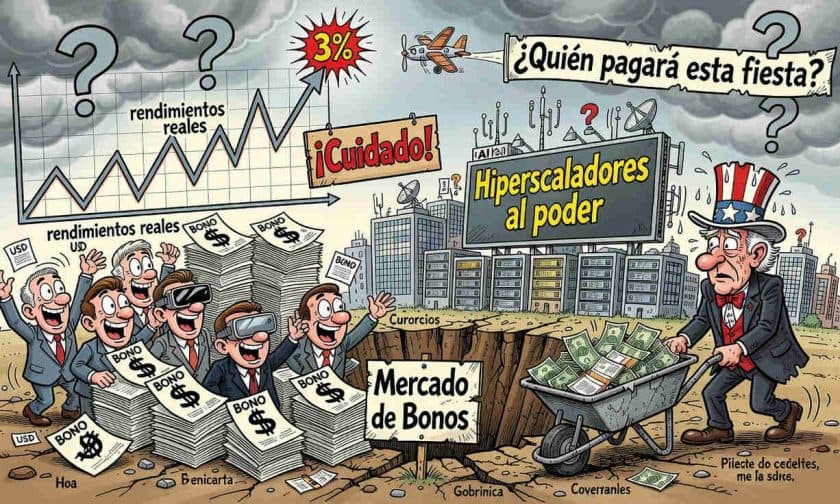
Los rendimientos reales de bonos alcanzaron sus niveles más altos en 18 años, impulsados por la emisión masiva de deuda corporativa de empresas de IA y déficits gubernamentales persistentes, lo que amenaza con frenar las bolsas y el crecimiento económico global.
¿Por qué suben tanto los rendimientos de los bonos?
Durante 2026, los rendimientos reales ajustados por inflación de los bonos soberanos alcanzaron máximos no vistos desde hace más de una década en las principales economías. En Estados Unidos, los bonos indexados a la inflación a 30 años rondan el 3%, el nivel más elevado en 18 años. De manera similar, Reino Unido y Alemania registran rendimientos reales a 10 años en sus cotas más altas de más de una década, reflejando una presión global sobre los costos de financiamiento ajustados por inflación.
Este fenómeno responde a dos catalizadores principales. Por un lado, la demanda masiva de capital de los "hiperescaladores" de inteligencia artificial —empresas como Alphabet, Amazon y Meta— ha generado una avalancha de emisiones corporativas. Hasta agosto de 2026, estas compañías emitieron casi USD $220.000 millones en bonos, cifra que supera más del doble de los USD $108.000 millones emitidos durante todo 2025. Por otro lado, los gobiernos continúan endeudándose sin cesar para financiar déficits fiscales crecientes.
La competencia sin precedentes por el capital
La emisión de deuda corporativa de las gigantes tecnológicas se suma a un endeudamiento gubernamental que no cede. El déficit presupuestario de Estados Unidos se proyecta en alrededor del 6% del PIB, equivalente a USD $1,9 billones este año. En Europa, Francia alcanza el 5% de déficit y Reino Unido el 4%, mientras que inversores anticipan subidas futuras de tasas de interés que presionan los rendimientos al alza.
Analistas describen esta situación como una competencia por el capital "relativamente sin precedentes en tiempos recientes". La dinámica de escasez de capital se acelera a medida que la expansión de la IA sigue ganando velocidad. Además, los bancos centrales ya no compran bonos como lo hacían en años anteriores, lo que suprimía artificialmente los rendimientos. Con crecimiento económico relativamente fuerte —particularmente en Estados Unidos— y ausencia de intervención central, los costos reales de endeudamiento permanecen elevados.
¿Qué significa esto para las acciones?
Teóricamente, rendimientos reales más altos reducen el atractivo de las acciones. Cuando los bonos ofrecen mejores retornos ajustados por inflación, los inversores pueden preferir estos instrumentos de menor riesgo. Además, los flujos de caja futuros de las empresas se descuentan a tasas más elevadas, lo que reduce sus valuaciones presentes.
Hasta ahora, las bolsas han ignorado estas advertencias, alcanzando máximos históricos gracias a ganancias corporativas excepcionales y economías resilientes. Sin embargo, analistas advierten que esta dinámica podría cambiar. Si los rendimientos reales continúan subiendo, el costo del crédito para las grandes tecnológicas —que queman efectivo para financiar su expansión en IA— se tornará insostenible, lo que podría frenar la rotación hacia el riesgo que alimenta el repunte accionario.
Riesgos para el crecimiento económico real
El encarecimiento del crédito no solo amenaza a las bolsas, sino que también podría frenar el consumo y la inversión de empresas y hogares. Un costo de endeudamiento más elevado reduce los incentivos para expandir operaciones, contratar personal o realizar compras importantes, desacelerando el crecimiento económico.
Actualmente, el crecimiento económico en Estados Unidos se mantiene sólido entre 1,5% y 2%, pero analistas advierten que estos niveles de rendimientos reales funcionan como una "señal de advertencia". Si los rendimientos reales continúan escalando hacia el rango del 3% al 4%, el impacto en la economía real podría volverse significativo y sostenido.
La combinación de oferta de bonos sin precedentes, crecimiento económico sostenido y ausencia de compras de bancos centrales crea un entorno donde los costos reales de financiamiento permanecerán elevados. Factores estructurales como los déficits fiscales persistentes y la demanda de capital de la IA sugieren que esta presión no desaparecerá en el corto plazo.
Impacto para empresas y administradores argentinos
Para los dueños y administradores de empresas argentinas, estos movimientos en los mercados financieros globales tienen implicaciones directas. Un aumento sostenido de los rendimientos reales en mercados desarrollados típicamente presiona al alza los costos de financiamiento en economías emergentes como Argentina, ya que los inversores exigen mayores primas de riesgo.
Si los rendimientos reales globales continúan subiendo, se esperaría un endurecimiento de las condiciones crediticias para empresas locales que acceden a financiamiento internacional. Además, la volatilidad en los mercados de acciones globales podría afectar la confianza de inversores y consumidores locales, impactando en la demanda y el crecimiento económico regional. Las pymes que dependen de crédito para financiar operaciones enfrentarían tasas más elevadas, mientras que aquellas con exposición a mercados desarrollados deberían monitorear la evolución de las valuaciones accionarias y los márgenes de ganancia corporativa en esos mercados.





