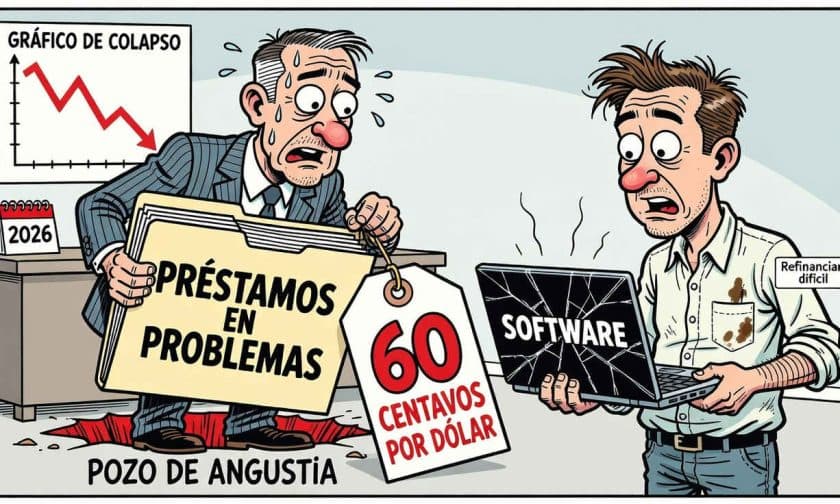
El mercado estadounidense de créditos apalancados enfrenta una tensión sin precedentes desde la pandemia. Los préstamos negociados por debajo de 60 centavos por dólar alcanzaron USD $65.000 millones durante octubre de 2026, duplicando los USD $40.000 millones registrados un año atrás. Este deterioro refleja una percepción creciente de riesgo crediticio entre los inversores y marca el nivel más crítico desde marzo de 2020.
¿Qué significa que un préstamo cotice bajo 60 centavos?
Cuando un crédito apalancado se negocia significativamente por debajo de su valor nominal, los inversores están señalando que perciben un riesgo elevado de incumplimiento. Un préstamo cotizado a 60 centavos por dólar implica un descuento del 40% respecto de su valor de emisión, lo que refleja dudas sobre la capacidad del prestatario para cumplir con sus obligaciones. Aunque esta valoración no equivale a un impago confirmado, indica que el mercado está repricing el riesgo de manera significativa.
La expansión de esta franja crítica es notable: los créditos apalancados negociados a 80 centavos por dólar o menos alcanzaron USD $139.800 millones, un incremento cercano al 90% en doce meses. Esta cifra está apenas USD $4.000 millones por debajo del máximo histórico de mayo de 2020, cuando la pandemia generó una tensión sistémica en los mercados de crédito.
El sector tecnológico: epicentro de la presión crediticia
La industria tecnológica concentra 39% de la deuda apalancada en dificultades, equivalente a USD $54.400 millones. Dentro de este segmento, las compañías de software enfrentan condiciones de refinanciación cada vez más restrictivas, con vencimientos superiores a USD $100.000 millones próximos a materializar durante 2027 y 2028.
Los proveedores de software como CDK Global, QLIK Technologies Inc. y Quest Software figuran entre los emisores más presionados. Alrededor de 141 compañías con préstamos apalancados cotizan por debajo de 80 centavos por dólar, 35 más que hace un año. Los inversores vinculan parte de esta presión a inquietudes sobre el impacto de la inteligencia artificial en los modelos de negocio tradicionales del software, aunque esta preocupación no implica que la tecnología ya haya desplazado operativamente a estas empresas.
Bonos CCC: indicador de estrés sistémico
La deuda de menor calificación crediticia dentro del segmento de alto rendimiento también muestra signos de deterioro. Los bonos con calificación CCC acumulaban una caída de 1,97% durante 2026, mientras otras categorías de deuda especulativa registraban ganancias. Los diferenciales de estos títulos superaron los 1.000 puntos básicos, su nivel más alto desde la crisis bancaria regional de 2023.
El rendimiento exigido en estos bonos alcanzó 15,58%, el máximo desde noviembre de 2022. Este nivel refleja la compensación que los inversores demandan para asumir el riesgo asociado a emisores altamente endeudados. JPMorgan Chase atribuye este aumento a la combinación de mayores rendimientos globales de bonos y un giro hacia una política monetaria más restrictiva de parte de la Reserva Federal, lo que eleva los costos de servicio de deuda para prestatarios muy apalancados.
Proyecciones de impagos para 2027
Para 2026, JPMorgan proyecta una tasa de impago de 2,25% tanto para bonos de alto rendimiento como para préstamos apalancados. La proyección para 2027 anticipa un deterioro más marcado: 2,75% en bonos y 4,50% en préstamos apalancados. Esta divergencia sugiere que el banco espera un mayor estrés en el segmento de créditos que requieren refinanciación más frecuente.
Durante 2026, el volumen de bonos afectados por impagos superó al de préstamos, la primera vez que ocurre desde 2020. Este cambio subraya que ambos segmentos de deuda están bajo presión, aunque con dinámicas diferenciadas. La evolución dependerá de la capacidad de las empresas endeudadas para acceder a refinanciación en un entorno de costos de financiación más elevados.
Impacto para empresas y administradores argentinos
La escalada de tensión en el mercado de crédito estadounidense tiene implicaciones indirectas para empresas argentinas y administradores de negocios locales. Una contracción crediticia en Estados Unidos reduce la disposición global de inversión de riesgo y puede afectar el acceso a financiamiento para empresas emergentes, especialmente aquellas con operaciones en tecnología o que dependen de capital extranjero.
Para las pymes y medianas empresas argentinas, un entorno de mayor estrés crediticio internacional se traduce en presiones sobre tasas de financiamiento, menor disponibilidad de crédito en dólares y posibles restricciones en líneas de crédito de bancos con exposición a deuda estadounidense. Empresas con deuda en dólares o dependientes de financiamiento externo deben monitorear estas dinámicas y considerar estrategias de cobertura o reestructuración de plazos. El contexto global de mayor riesgo crediticio también impacta indirectamente en las condiciones de acceso a financiamiento local, dado que los bancos argentinos ajustan sus políticas crediticias en función de la volatilidad internacional.