
Chile ha consolidado uno de los ecosistemas de pagos digitales más avanzados de Latinoamérica, con 200 millones de transferencias electrónicas mensuales y más de 62 millones de tarjetas operativas en circulación. Sin embargo, el crecimiento de la banca digital también ha expuesto desafíos críticos en fraude, ciberseguridad y regulación que requieren atención inmediata del sector y las autoridades.
¿Cuál es el nivel de digitalización de los pagos en Chile?
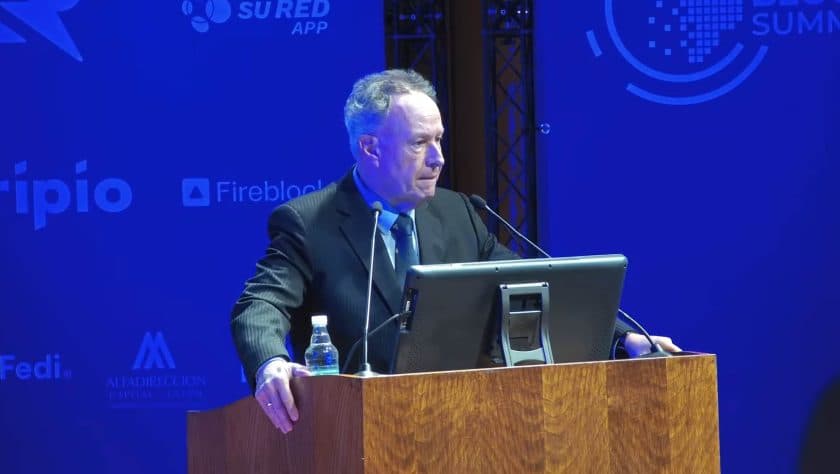
Durante el Blockchain Summit Latam On Tour 2026, celebrado entre el 5 y 7 de agosto en la Facultad de Economía y Negocios de la Universidad de Chile, el presidente de la Asociación de Bancos e Instituciones Financieras (ABIF), José Manuel Mena, presentó un panorama detallado de la infraestructura de pagos chilena. El país registra un promedio cercano a 40 operaciones electrónicas por persona cada mes, reflejando una adopción masiva de medios digitales.
La bancarización en Chile supera ampliamente la mayoría de la región. Más del 80% de los hogares de menores ingresos dispone de cuentas bancarias, mientras que el país alcanza 2,6 tarjetas por adulto —cifra superior a economías desarrolladas como Alemania, Islandia o Suecia. Este crecimiento ha permitido reducir el uso del efectivo, facilitar el comercio electrónico y abrir espacio para nuevos modelos de negocio digitales.
¿Por qué el efectivo sigue siendo relevante en la economía chilena?
A pesar del avance tecnológico, el efectivo mantiene una presencia significativa. Según datos del Banco Central, alrededor del 63% de las personas utiliza efectivo al menos dos veces por semana. Mena atribuyó esta situación principalmente a factores culturales más que tecnológicos, sugiriendo que una mayor adopción de medios digitales no solo mejoraría la eficiencia del sistema de pagos, sino que también reduciría riesgos asociados al manejo de efectivo y fortalecería la trazabilidad de las operaciones económicas.
Fraude en pagos digitales: el principal desafío regulatorio
El punto más crítico de la exposición giró en torno al fraude en medios de pago. Según cifras de la ABIF, la tasa de fraude en Chile alcanza el 0,0063% del monto transado, aproximadamente cuatro veces superior al promedio registrado en la Unión Europea. Mena atribuyó parte de esta disparidad al marco legal vigente sobre fraude financiero, que obliga a las instituciones financieras a demostrar judicialmente la "culpa grave" del cliente para evitar determinados reembolsos.
Este estándar probatorio extremadamente exigente genera consecuencias negativas: una creciente judicialización de casos y desincentivos para desarrollar seguros especializados contra fraude. El dirigente bancario pidió actualizar la normativa para corregir estos incentivos perversos y fortalecer la protección del consumidor sin comprometer la viabilidad operativa de las instituciones financieras.
Protección de datos y finanzas abiertas: nuevas prioridades
Mena identificó dos desafíos adicionales críticos: la protección de datos personales y la regulación de las finanzas abiertas. Si bien Chile cuenta con nueva legislación cuya aplicación comenzará en diciembre de 2026, el dirigente sostiene que será necesario desarrollar institucionalidad especializada para supervisar el tratamiento de la información y garantizar estándares adecuados de seguridad.
Respecto a las finanzas abiertas, defendió un enfoque pragmático adaptado a la realidad chilena. A diferencia de otros países donde la iniciación de pagos constituye el principal motor del sistema, consideró que el mayor valor para Chile estará en facilitar el intercambio seguro de datos financieros entre personas naturales, aprovechando el alto nivel de bancarización ya existente. Experiencias internacionales muestran que en Brasil casi la totalidad de usuarios que participan en Open Finance autoriza el intercambio de datos, mientras que la iniciación de pagos representa una fracción muy pequeña del volumen de operaciones.
Impacto para empresas y administradores de negocios argentinos
Aunque la nota se enfoca en Chile, los desafíos identificados son relevantes para el ecosistema empresarial argentino. Las pymes y administradores de empresas en Argentina deben observar cómo evoluciona la regulación de pagos digitales en la región, especialmente en materia de fraude, protección de datos y finanzas abiertas. El modelo chileno —con sus fortalezas en infraestructura y sus vulnerabilidades en seguridad— ofrece lecciones valiosas para mejorar la competitividad del sistema de pagos argentino y reducir costos operativos asociados al fraude y la judicialización de disputas. Asimismo, la adopción de estándares de autenticación reforzada adaptados a distintos perfiles de usuarios podría inspirar políticas locales que equilibren seguridad e inclusión financiera sin afectar la operatoria cotidiana de pequeños y medianos negocios.





