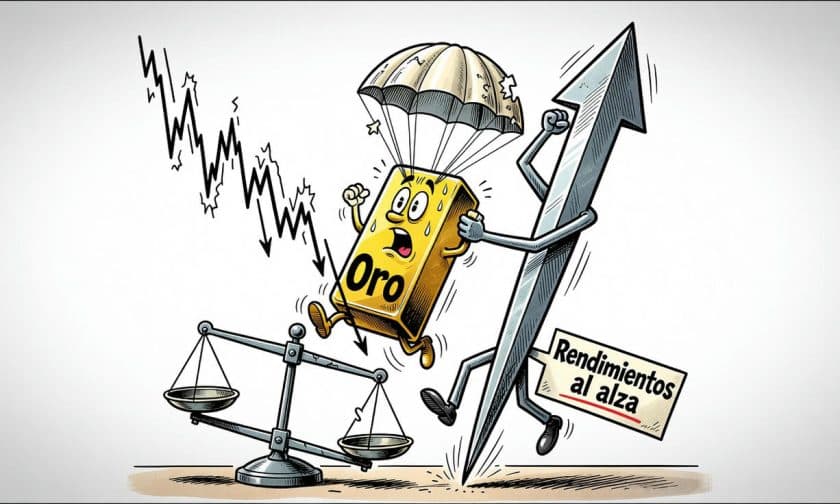
El mercado del oro acumula en 2026 movimientos diarios inusualmente pronunciados que lo encaminan hacia su año más volátil desde 1982. La presión de los rendimientos crecientes de los bonos del Tesoro y la revisión alcista de expectativas sobre tasas de la Reserva Federal han generado un entorno desafiante para el metal, que no genera intereses.
¿Cuántas caídas bruscas ha registrado el oro en 2026?
Hasta el 30 de septiembre de 2026, los futuros del oro acumulan siete descensos diarios de al menos 3,5%, según datos de Bespoke Investment Group. Este registro representa la cifra anual más alta desde 2008 y más que duplica las tres caídas de esa magnitud observadas durante 2025. Con aún tres meses de negociación por delante, el patrón sugiere que 2026 podría convertirse en el año más volátil del metal en más de cuatro décadas.
El episodio más reciente ocurrió el 28 de septiembre, cuando el oro al contado retrocedió hasta un 4% durante la sesión y tocó su nivel más bajo desde el 5 de agosto. La magnitud del movimiento fue descrita como uno de los descensos de una sola jornada más infrecuentes de las últimas dos décadas, con una puntuación Z de -2,90, indicador que correspondería a una caída esperada aproximadamente una vez cada dos años.
Rendimientos de bonos y presión sobre el metal precioso
La presión sobre el oro se explica en gran medida por la evolución de los bonos del Tesoro estadounidense. El rendimiento a 10 años alcanzó su máximo desde junio de 2007, mientras el rendimiento a 30 años subió a 5,60%, su nivel más alto desde 2002. Cuando estos retornos avanzan, mantener un activo que no genera intereses resulta menos atractivo frente a alternativas que sí ofrecen rendimiento.
Este comportamiento refleja un cambio marcado en las expectativas de política monetaria. Los operadores descuentan ahora cuatro alzas adicionales de un cuarto de punto de la Reserva Federal hasta junio de 2027, además del aumento de septiembre. Este escenario contrasta significativamente con el contemplado nueve meses atrás, cuando se esperaban al menos 100 puntos básicos de recortes durante el mismo período.
Evolución del precio y proyecciones bancarias para fin de año
La volatilidad actual se remonta a eventos geopolíticos de febrero de 2026, cuando ataques contra Irán impulsaron brevemente al oro. Sin embargo, el encarecimiento del petróleo elevó los riesgos de inflación y redujo las expectativas de flexibilización monetaria, modificando el entorno que inicialmente había favorecido al metal.
Para el 23 de junio de 2026, el oro al contado había perdido más de 25% desde el inicio del año. Los bancos ajustaron sus expectativas de precio: Goldman Sachs redujo su valor justo para finales de 2026 a US$ 4.650, mientras JPMorgan proyectó US$ 4.500 para el cuarto trimestre. A pesar de esos recortes, ambos objetivos se ubican por encima de los niveles vigentes al momento de esas proyecciones.
Goldman Sachs mantiene, además, un objetivo de US$ 5.400 para finales de 2027, aunque esa proyección convive con una advertencia sobre riesgos bajistas. Según analistas de la entidad, una trayectoria de la Reserva Federal significativamente más agresiva podría provocar una corrección más pronunciada de lo habitual, subraya la sensibilidad extrema del oro a las expectativas de tasas de interés.
Impacto para empresas y administradores argentinos: protección de valor en contexto de volatilidad global
Para los dueños y administradores de empresas argentinas, la volatilidad extrema del oro tiene implicaciones directas en la gestión de activos y coberturas. En un contexto donde el dólar estadounidense se fortalece junto con los rendimientos de bonos del Tesoro, el oro pierde atractivo como instrumento de protección contra inflación y depreciación de monedas.
Las empresas que operan con importaciones o que mantienen reservas en activos alternativos deben monitorear estas dinámicas: cuando el oro cae bruscamente, también lo hacen otros activos de refugio, lo que amplifica la volatilidad de carteras diversificadas. Simultáneamente, si las tasas estadounidenses continúan subiendo, la presión sobre el oro podría intensificarse, afectando estrategias de cobertura cambiaria que dependen de activos correlacionados.
La revisión de expectativas sobre política monetaria estadounidense también impacta indirectamente el acceso a crédito internacional y el costo de financiamiento para empresas argentinas. Un escenario de tasas más altas en Estados Unidos típicamente encarece el financiamiento externo, por lo que entender estas dinámicas globales es crítico para la planificación financiera empresarial en Argentina.