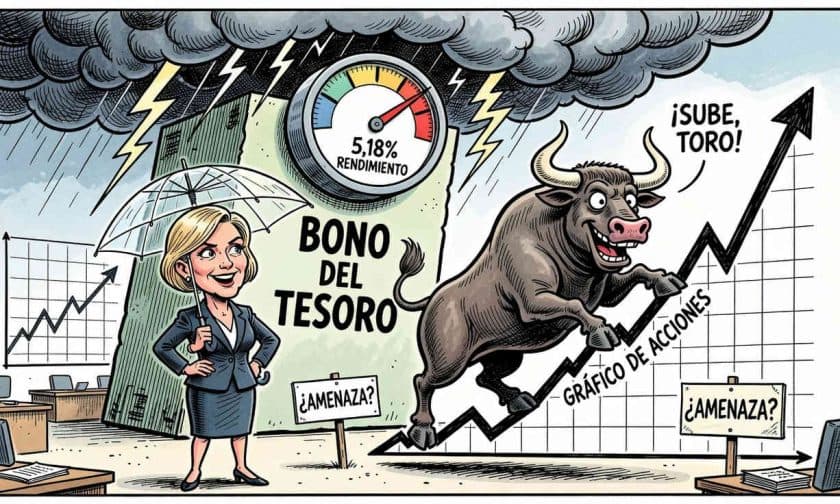
La CEO de ARK Invest sostiene que un rendimiento del bono del Tesoro estadounidense a 10 años por encima del 5% no representa un freno automático para el avance de las acciones. Su postura contrasta con el temor de inversores que anticipan presiones sobre activos de riesgo por el costo más alto del financiamiento.
¿Por qué el rendimiento del bono a 10 años importa para las acciones?
El rendimiento del Tesoro a 10 años alcanzó 5,18% el 30 de septiembre de 2026, mientras el S&P 500 rondaba los 7.743 puntos, según reportes de ARK Invest. Este nivel de retorno refleja lo que el mercado exige para mantener deuda de largo plazo, pero no determina automáticamente la dirección de las acciones. Los efectos dependen de cómo evolucionen las expectativas de inflación, crecimiento y ganancias empresariales. Por eso, el rendimiento funciona como una referencia importante, no como una señal única de dirección para la bolsa.
Cathie Wood, directora ejecutiva de ARK, planteó que durante períodos en que las tasas se movieron entre 0,5% y 2%, la Reserva Federal controlaba más las condiciones financieras que el mercado. En la actualidad, según su análisis, el mercado funciona con mayor independencia de la política monetaria, interpretando rendimientos elevados como un reajuste de expectativas sobre el crecimiento económico futuro.
El precedente de 2017 y la productividad tecnológica
Wood citó 2017 como ejemplo histórico relevante: ese año la Reserva Federal elevó las tasas y, según su análisis, las acciones de larga duración tuvieron un desempeño sólido. Estos activos suelen depender en mayor medida de ganancias esperadas para años futuros, lo que explica por qué los inversores observan con atención los cambios en las tasas. Para la ejecutiva, el ejemplo ilustra que un endurecimiento monetario no impide necesariamente que esas compañías suban de precio.
La tesis de Wood descansa en que la productividad tecnológica impulsará el crecimiento empresarial lo suficiente como para compensar costos financieros más altos. Su argumento depende de que las ganancias corporativas crezcan al ritmo del financiamiento; si los beneficios no acompañan, las compañías enfrentarían más presión sobre márgenes y valoraciones.
Perspectiva histórica: tasas de 5% a 6% no son excepcionales
En una carta a inversores fechada el 22 de septiembre de 2026, Wood amplió su tesis con una revisión de 230 años de datos históricos. Según su interpretación, el descenso de tasas observado entre 1981 y 2021 fue una excepción histórica, no una condición que deba prolongarse indefinidamente. Antes de la Gran Depresión, los rendimientos de entre 5% y 6% eran habituales, una referencia que usa para cuestionar la idea de que un bono en esos niveles sea extraordinario.
Wood espera que los rendimientos de largo plazo se acerquen a 5% o 6% si la tecnología impulsa la productividad. También anticipa que las tasas de corto plazo podrían subir a 6% u 8% junto con el crecimiento nominal. Ambas previsiones describen un escenario en el que tasas elevadas acompañan una economía en expansión, en lugar de representar únicamente un freno para la actividad y las valoraciones bursátiles.
Inflación moderada y reasignación de carteras
Wood también sostiene que indicadores en tiempo real muestran una inflación más moderada que las cifras oficiales. Señaló que Truflation, un rastreador independiente de inflación diaria, ubicó la inflación general de julio de 2026 en 2,5%, frente al 3,7% registrado por el índice PCE (Gastos de Consumo Personal) del gobierno. Esa diferencia respalda su lectura de que las presiones inflacionarias podrían ser menores de lo que sugieren los datos oficiales, aunque ambos indicadores utilizan metodologías distintas.
A partir de su visión sobre el crecimiento y la inflación, Wood considera que las carteras equilibradas podrían asignar más espacio a las acciones que la distribución clásica de 60/40 entre renta variable y bonos. Esta postura refleja una preferencia por el potencial de crecimiento tecnológico, pero implica aceptar una exposición mayor a las oscilaciones del mercado accionario.
Desacuerdos en el mercado: riesgos de decisiones de la Fed
No todos comparten la tranquilidad de Wood respecto al nivel de rendimientos. Michael Contopoulos, responsable de macroeconomía en Janus Henderson, advirtió que el mercado se acerca a un máximo mientras el endurecimiento de la Fed eleva los rendimientos. Además, los operadores evalúan una posible subida de tasas de la Reserva Federal en octubre de 2026, que podría afectar a los activos de riesgo, incluido Bitcoin.
La diferencia entre ambas lecturas se concentra en si las ganancias futuras podrán crecer más rápido que los costos de financiamiento. Wood apuesta a que la productividad tecnológica permitirá que tasas más altas coexistan con precios bursátiles mayores; sus críticos destacan que rendimientos crecientes pueden pesar sobre las valoraciones. El comportamiento de las ganancias empresariales y las decisiones de la Fed en los próximos meses ayudarán a definir cuál perspectiva gana fuerza.
Qué significa para administradores y dueños de empresas argentinas
La discusión sobre tasas de largo plazo en Estados Unidos impacta directamente sobre las decisiones de inversión y financiamiento en Argentina. Un rendimiento del Tesoro estadounidense en 5% o superior afecta el costo de capital global y presiona sobre el acceso a financiamiento externo para empresas argentinas. Los dueños y administradores deben monitorear estas condiciones porque tasas más altas en mercados desarrollados típicamente encarecen los créditos internacionales y reducen el flujo de inversión extranjera hacia economías emergentes.
Además, si la Reserva Federal sube tasas en octubre de 2026, como se anticipa, el impacto alcanzaría a las empresas con deuda en dólares o que dependen de financiamiento internacional. Para administradores de compañías argentinas, la volatilidad en activos de riesgo —incluido el dólar paralelo— puede intensificarse, afectando márgenes y presupuestos de inversión. Monitorear el rendimiento del Tesoro y las decisiones de política monetaria estadounidense es crítico para anticipar presiones sobre el costo del capital y ajustar estrategias de financiamiento y cobertura de riesgos cambiarios.