
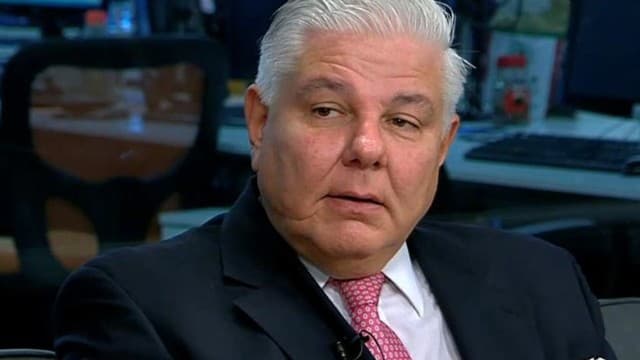
La morosidad crediticia en Argentina alcanzó el 17,5% en 2026, un récord que refleja las dificultades de deudores para cumplir compromisos financieros. Según el economista y senador Agustín Monteverde, el fenómeno responde principalmente al fin del "efecto licuación": durante décadas, la inflación erosionaba el valor real de las deudas, pero la caída inflacionaria reciente quebró esa expectativa.
¿Por qué se disparó la morosidad en 2026?
Durante los últimos seis meses, el 61% de los argentinos contrajo algún tipo de deuda, pero no para adquirir bienes durables. Los créditos se destinaron a necesidades básicas: alimentos, servicios, alquileres y, en muchos casos, para refinanciar deudas previas. Este patrón de endeudamiento se acelera desde 2026, aunque ya se observaba gradualmente desde 2023.
El problema central no es el acceso al crédito en sí, sino la capacidad de pago. Monteverde destaca que hasta diciembre de 2023 el crédito privado representaba una cuarta parte de su actual relación con el PBI. Ese crecimiento fue positivo: permitió que empresas y familias accedieran nuevamente al financiamiento tras años de restricción. Sin embargo, la mora actual pone en tensión al sistema financiero completo.
El "efecto licuación": cómo la inflación enmascaraba el problema
Según Monteverde, todos los agentes económicos argentinos estaban habituados a que la inflación licuara una porción importante de sus obligaciones futuras. Durante el último cuarto de siglo, ese mecanismo funcionó: mientras más inflación, menor peso real de las deudas. Esta vez, la dinámica se invirtió. La inflación cayó en lugar de aumentar, frustrando las expectativas de deudores que calculaban sus capacidades de pago bajo el supuesto inflacionario previo.
A esto se sumó un factor de sobreendeudamiento: particulares, empresas y familias recurrieron a múltiples canales de crédito simultáneamente. La superposición de endeudamientos en diferentes modalidades —bancos, fintech, proveedores— generó una situación crediticia comprometida que amplificó el riesgo de insolvencia.
El factor político: inestabilidad y tasas al alza
Más allá de los mecanismos económicos, Monteverde identifica un factor político determinante. A partir de marzo de 2025, cuando se cuestionó la aprobación del FMI, se intensificó un ataque político y mediático contra el Gobierno. Durante el segundo semestre de 2025, proyectos de ley cuestionaron la política de solvencia fiscal, algunos incluso revirtieron vetos presidenciales sin precedentes.
En este clima de inestabilidad, la demanda de dinero se contrajo y se aceleró una dolarización de carteras. Para mantener la estabilidad macroeconómica, el Gobierno implementó disciplina fiscal y monetaria estricta, lo que derivó en tasas de interés disparadas. Inevitablemente, la actividad económica que venía creciendo se vio afectada, reduciendo la capacidad de pago de los deudores.
¿Qué responsabilidad tienen los bancos?
Monteverde rechaza planes de asistencia crediticia tipo "Plan Platita" porque trasladaría costos a quienes no tienen responsabilidad en la crisis. En cambio, señala directamente a las entidades financieras: bancos, fintech y otros intermediarios son profesionales que deben analizar riesgos crediticios y determinar a quién prestar, cómo hacerlo y qué tasa cobrar. La mora, en su visión, es un subproducto de decisiones crediticias deficientes.
Parte del problema radica en que durante quince años, los bancos prestaron casi exclusivamente al Estado, perdiendo expertise en análisis de riesgo del sector privado. Cuando volvieron a prestar a empresas y familias, no contaban con las herramientas suficientes para evaluar correctamente la solvencia de los deudores.
La propuesta: eliminar o suspender Ingresos Brutos
Como solución, Monteverde propone atacar los factores que mantienen elevadas las tasas de interés. El Impuesto a los Ingresos Brutos es, a su juicio, el principal componente distorsivo. Este gravamen, bajo control provincial, genera un costo abusivo que se traslada a las tasas finales que pagan deudores y empresas.
"Una solución plausible es que los gobernadores eliminen o suspendan transitoriamente el Impuesto a los Ingresos Brutos", sostuvo el senador. Complementariamente, el Impuesto a los Sellos, también provincial, tiene impacto secundario. Aliviar estos gravámenes bajaría presión sobre las tasas y mejoraría la capacidad de pago de deudores. Los impuestos nacionales, en contraste, tienen menor incidencia en la estructura de costos financieros.
Impacto para empresas y administradores: qué significa la mora para tu negocio
Para dueños y administradores de empresas argentinas, el récord de morosidad al 17,5% genera múltiples riesgos. Si tu empresa financia operaciones con crédito, enfrentás tasas históricamente altas que comprimen márgenes. Si otorgás crédito a clientes, la mora creciente aumenta tu riesgo de insolvencia. Además, la contracción de demanda que acompaña la crisis crediticia reduce ventas y flujo de caja.
La propuesta de Monteverde sobre Ingresos Brutos es relevante: si las provincias suspenden o reducen este gravamen, bajaría el costo financiero de tu operación, liberando recursos para inversión o pago de deudas. Mientras tanto, es crítico que revises tu estrategia de cobranzas, renegoces plazos con acreedores y diversifiques fuentes de financiamiento. La estabilidad macroeconómica dependerá de cómo evolucionen los factores políticos y fiscales en los próximos trimestres de 2026.





