
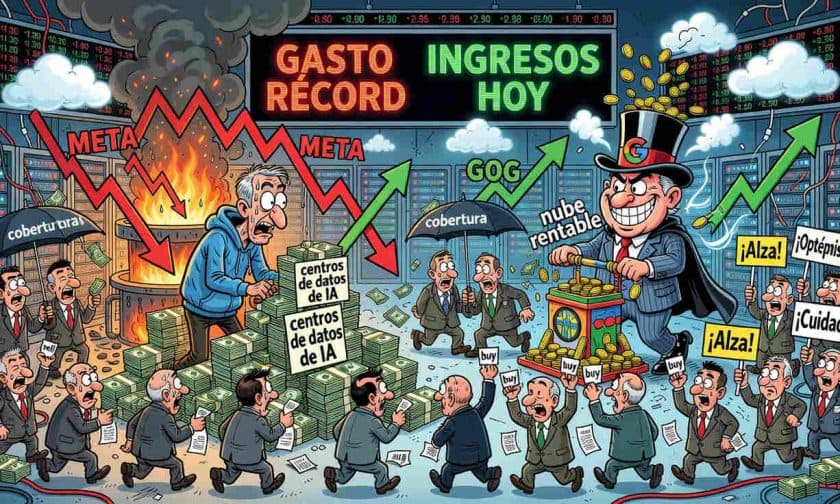
Los inversores institucionales están rotando capital desde Meta hacia Google en medio de crecientes dudas sobre la capacidad de la primera para monetizar su inversión récord en inteligencia artificial. Durante 2026, Meta acumula una caída cercana al 10% mientras el mercado castiga la falta de claridad sobre retornos operativos de su gasto masivo en infraestructura de IA.
¿Por qué Wall Street prefiere Google sobre Meta en la apuesta por IA?
La diferencia fundamental radica en que Google ya convierte su infraestructura de IA en ingresos tangibles mediante su negocio de nube consolidado, mientras Meta depende casi por completo de la publicidad para generar flujo de caja. Durante 2025, aproximadamente el 98% de los USD $200.970 millones en ventas de Meta provino de publicidad, lo que expone la concentración extrema de su modelo de ingresos.
En contraste, Google, Amazon y Microsoft ya operan negocios de nube rentables que les permiten alquilar capacidad computacional a terceros. Meta no posee actualmente esa vía secundaria de monetización, dejando su enorme inversión en IA sin una ruta evidente de generación de ingresos inmediata. El mercado premia a las empresas que ya demuestran tracción comercial en IA, no solo intenciones estratégicas.
Meta planea gastar entre USD $125.000 y USD $145.000 millones en 2026
La magnitud del desembolso ha encendido alertas entre inversionistas institucionales. La mayor parte de ese presupuesto se destinaría a centros de datos para inteligencia artificial, pero la falta de visibilidad sobre cuándo se traducirá en nuevas fuentes de ingresos genera escepticismo creciente.
En abril, JPMorgan rebajó su recomendación sobre Meta a Neutral y redujo su precio objetivo desde USD $825 hasta USD $725. El banco también advirtió que la empresa podría reportar flujo de caja libre negativo por primera vez en años. Esa observación es crítica porque el flujo de caja es la referencia clave para evaluar si una inversión masiva está bajo control y genera retornos reales.
Los indicadores de flujo de dinero muestran rotación clara hacia Google
El Chaikin Money Flow, una métrica que estima si el dinero institucional entra o sale de una acción, muestra señales contundentes de divergencia. Meta registra una lectura de -0,209, interpretada como venta constante de inversores grandes. Google, en cambio, muestra +0,177, apuntando a compras sostenidas en el mismo segmento de mercado.
Esa lectura conjunta revela que parte del capital institucional está reemplazando posiciones en Meta por posiciones en Google, ambas dentro de la temática de IA. No se trata solo de vender una acción débil, sino de elegir al competidor que ya monetiza su infraestructura. Adicionalmente, el indicador de fortaleza relativa muestra a Meta con 95,8 puntos frente a los 123,0 de Google, reflejando un rezago creciente dentro del segmento tecnológico de hiperscaladores.
Meta Compute: promesa futura que aún no convence al mercado
Bloomberg reportó el 1 de julio que Meta está construyendo un servicio en la nube conocido internamente como Meta Compute para vender capacidad sobrante de IA. Sin embargo, esos planes siguen siendo preliminares y pueden modificarse significativamente. El mercado trata esa iniciativa como una intención estratégica más que como un motor de ingresos operativo.
La diferencia frente a Google es decisiva: mientras Google ya cuenta con un brazo de nube grande y rentable que conecta su gasto en IA con ingresos actuales, Meta solo ofrece expectativas futuras. En un entorno donde la liquidez se vuelve selectiva, los inversionistas suelen favorecer a quienes ya tienen resultados probados.
El mercado de opciones refleja cautela antes de resultados del 29 de julio
La relación put-call de Meta subió a 0,58 desde 0,37 el 2 de julio, indicando que más operadores están comprando protección bajista. Aunque las opciones call todavía predominan, el cambio refleja que una parte del mercado se prepara para volatilidad adicional. Esa cautela contrasta con las recomendaciones alcistas de analistas tradicionales de Wall Street, quienes mantienen precios objetivo entre USD $767 y USD $850, muy por encima del nivel actual cercano a USD $585.
La próxima prueba decisiva llegará el 29 de julio, cuando Meta publique resultados del segundo trimestre. Los analistas esperan ingresos aproximados de USD $60.000 millones. Si Meta logra convencer sobre monetización, disciplina financiera y visibilidad de caja, el mercado podría reconsiderar su castigo actual. Si no lo hace, la rotación hacia Google podría intensificarse.
Impacto para empresas argentinas: qué significa la divergencia Meta-Google
Para dueños y administradores de empresas argentinas, la rotación de capital desde Meta hacia Google tiene implicaciones directas en el ecosistema de inversión tecnológica y publicidad digital que atraviesa la economía local. Si Meta enfrenta presiones bursátiles sostenidas, podría reducir inversión en desarrollos de productos, adquisiciones de startups y programas de apoyo a emprendedores en Latinoamérica, donde históricamente ha sido más activa que Google en ese tipo de iniciativas.
Además, el debate sobre monetización de infraestructura de IA afecta directamente a empresas argentinas que dependen de publicidad digital. Una Meta debilitada o enfocada en resolver sus problemas de caja podría significar menos innovación en herramientas publicitarias, mientras que un Google fortalecido por flujos de capital podría acelerar su oferta de servicios en nube para pymes, compitiendo en un segmento donde las empresas argentinas tienen creciente demanda de soluciones escalables.
La lección más amplia es que en mercados dominados por narrativas temáticas como IA, el capital se concentra en nombres con tracción operativa probada. Las empresas argentinas que dependan de plataformas digitales deben monitorear estas rotaciones, ya que afectan la disponibilidad de presupuestos publicitarios y la velocidad de innovación de las plataformas que usan para alcanzar clientes.





