
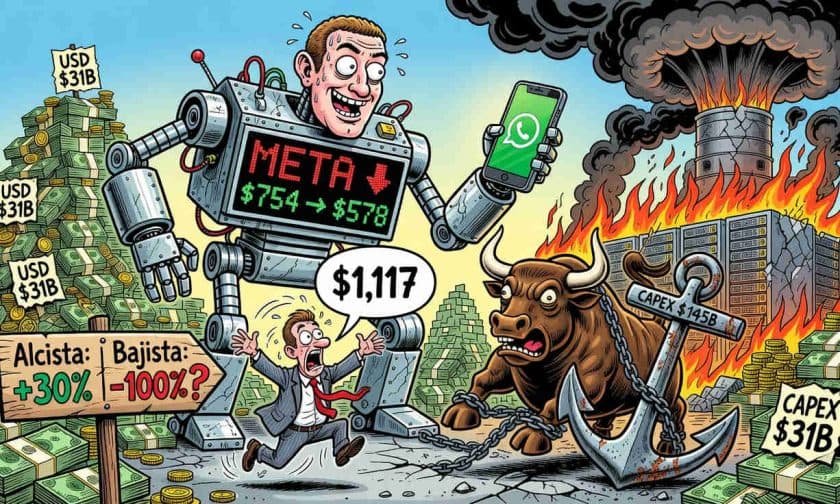
Meta Platforms enfrenta una paradoja: cae un 26% respecto al precio objetivo promedio de Wall Street, pero 55 de 62 analistas mantienen recomendación de compra. El gasto récord en inteligencia artificial de US$ 31.100 millones en el segundo trimestre de 2026 comprimió el flujo de caja libre un 91%, generando dudas sobre cuándo se amortizarán las inversiones.
¿Por qué Meta se desploma si los analistas recomiendan comprar?
La respuesta está en la desconexión entre la confianza fundamental y la realidad trimestral. Meta cotiza a US$ 578,85, lo que representa un descuento del 25,8% respecto al objetivo promedio de Wall Street de US$ 754,14. Durante el primer semestre de 2026, la acción acumuló una caída del 12,16%, mientras que el S&P 500 avanzó 13,28% en el mismo período. A pesar de este desempeño, la convicción de los analistas permanece casi intacta: 55 compras, 7 mantener y ninguna venta.
El disparador fue el informe del segundo trimestre de 2026. Meta reportó una ganancia por acción diluida de US$ 6,18, muy por debajo del consenso de US$ 7,21, rompiendo seis trimestres consecutivos superando estimaciones. Los ingresos sí sorprendieron al alza con US$ 60.800 millones, un crecimiento interanual del 27,96%, pero el margen operativo se comprimió al 31% desde el 43% del año anterior, presionado por US$ 2.400 millones en cargos legales.
La inversión en inteligencia artificial: US$ 31.100 millones que asustaron al mercado
El gasto de capital fue el factor determinante de la caída. Meta invirtió US$ 31.100 millones solo durante los tres meses del segundo trimestre de 2026, reduciendo el flujo de caja libre a apenas US$ 784 millones, una contracción del 91,31%. La dirección elevó la guía de gastos totales para 2026 a un rango de US$ 165.000 a US$ 169.000 millones, con el capex ajustado entre US$ 130.000 y US$ 145.000 millones.
La reacción bursátil fue inmediata: caída del 7,95% el día del anuncio. Sin embargo, los analistas enmarcan esta inversión masiva como estratégica para competir en inteligencia artificial. Rosenblatt Securities fija el objetivo más ambicioso en US$ 1.117, basado en la monetización de agentes de IA para pequeñas y medianas empresas a través de WhatsApp.
Meta también aseguró 7,7 gigavatios de acuerdos de compra de energía nuclear con TerraPower, Oklo, Vistra y Constellation Energy para alimentar sus centros de datos. Durante la conferencia de analistas de agosto de 2026, Mark Zuckerberg reportó un aumento del 60% en interacciones diarias de Meta AI desde la integración de Muse Spark, una tasa anual de Advantage+ superior a US$ 75.000 millones y más de un millón de empresas utilizando agentes comerciales en WhatsApp y Messenger.
Valoración y comparación con competidores directos
La métrica precio/ganancia trailing de Meta es de 22, mientras que el P/E forward alcanza 20, con ingresos expandiéndose al 28% interanual y margen neto del 30%. Entre sus pares de publicidad digital, Meta destaca por la cohesión de recomendaciones: Alphabet cotiza a US$ 343,54 con objetivo de US$ 428,04 (58 compras, 6 mantener), mientras que Reddit opera a US$ 153,45 con objetivo de US$ 215,62 pero mayor división de opiniones (23 compras, 10 mantener, 1 venta).
El potencial alcista implícito en Meta es del 25,8% solo para alcanzar el objetivo promedio de Wall Street. Si Rosenblatt tiene razón sobre la monetización de IA agéntica para pymes, el objetivo de US$ 1.117 implicaría una suba del 92,8% desde los niveles actuales de agosto de 2026.
El riesgo que mantiene a los inversores en guardia
La guía de gastos sigue subiendo sin rendimientos equivalentes visibles en el corto plazo. El flujo de caja libre comprimido hasta 2027 deja espacio para compresión múltiple si la monetización de IA se retrasa. Potenciales cargos legales adicionales relacionados con menores de edad en 2026 podrían sorprender al mercado. Además, los próximos trimestres probablemente se vean peores antes de mejorar, según consultores citados por analistas del sector.
El mercado castigó duramente la noticia del segundo trimestre de 2026, y la ruptura de la racha de superación de estimaciones generó desconfianza. La empresa está quemando efectivo a un ritmo que asusta a inversores menos pacientes en un entorno de tasas de interés elevadas y competencia creciente en inteligencia artificial.
¿Oportunidad para empresas argentinas que dependen de publicidad digital?
Para dueños y administradores de empresas argentinas que invierten en publicidad digital, el movimiento de Meta tiene implicaciones directas. Si Meta logra monetizar sus agentes de IA a través de WhatsApp y Messenger, las herramientas de Advantage+ que ya generan US$ 75.000 millones anuales podrían volverse más sofisticadas y eficientes. Esto significaría mejor segmentación de audiencias y retorno sobre inversión publicitaria para pymes locales que usan estas plataformas.
Sin embargo, el riesgo también es real: si Meta no logra amortizar los US$ 145.000 millones
La decisión de invertir en publicidad en Meta hoy dependerá de la confianza de cada empresa en que Zuckerberg logre convertir la factura de capex en ingresos duraderos durante 2027 y 2028. Para empresas con presupuesto limitado, diversificar canales publicitarios podría ser prudente hasta que Meta demuestre recuperación de márgenes operativos.





